Apa Perbedaan Pinjaman Online Legal dan Ilegal Menurut OJK?
Gusti Ayu Tita P
24 Agustus 2026
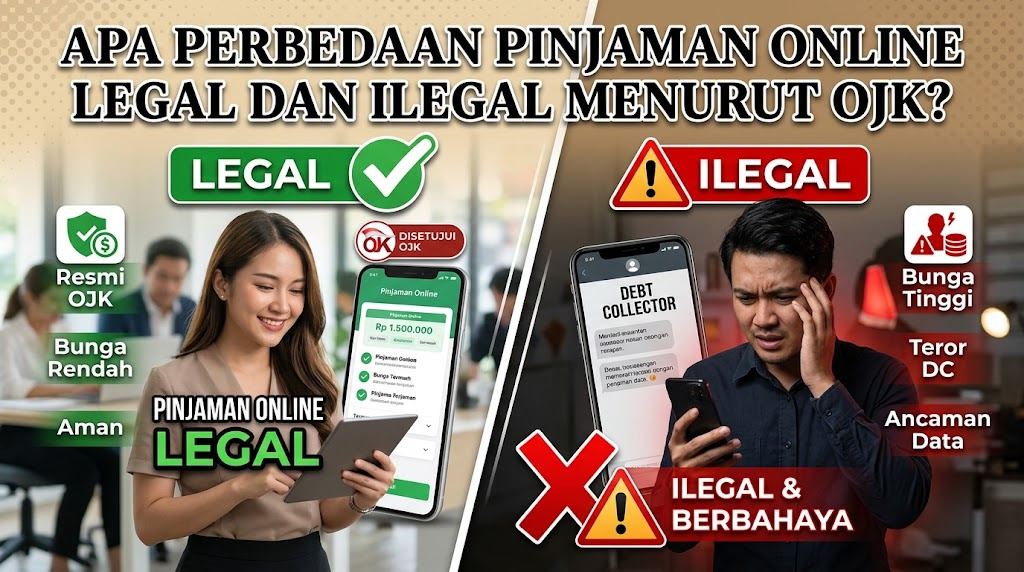
Perkembangan teknologi membuat pinjaman online semakin mudah diakses oleh masyarakat. Layanan ini dapat membantu memenuhi kebutuhan dana tertentu tanpa harus datang langsung ke kantor lembaga keuangan. Namun, masyarakat juga perlu berhati-hati karena terdapat layanan yang beroperasi tanpa izin atau tidak memenuhi ketentuan yang berlaku. Memahami perbedaan pinjaman online legal dan ilegal menjadi langkah penting sebelum seseorang mengajukan pinjaman melalui internet.
PERBEDAAN DARI SISI LEGALITAS
Perbedaan paling mendasar terletak pada status perizinan dan pengawasan. Penyelenggara pinjaman online yang legal harus memiliki izin sesuai ketentuan OJK dan menjalankan kegiatan berdasarkan regulasi yang berlaku. Sementara itu, pinjol ilegal tidak memiliki izin yang sesuai dan berada di luar pengawasan OJK. Karena itu, calon pengguna perlu memeriksa status penyelenggara sebelum memasukkan data atau mengajukan pinjaman.
Masyarakat tidak boleh menganggap sebuah layanan legal hanya karena menggunakan nama atau logo yang terlihat profesional. Status perusahaan harus diverifikasi melalui sumber resmi OJK. Nama aplikasi, nama badan usaha, dan informasi kontak juga perlu dicocokkan agar tidak tertipu oleh layanan yang sengaja menggunakan identitas menyerupai perusahaan resmi. Pemeriksaan legalitas merupakan langkah pertama yang sebaiknya dilakukan sebelum mengambil keputusan.
PERBEDAAN DARI SISI INFORMASI DAN TRANSPARANSI
Penyelenggara legal memiliki kewajiban untuk memberikan informasi yang jelas mengenai layanan kepada pengguna sesuai ketentuan yang berlaku. Calon peminjam perlu mendapatkan informasi mengenai manfaat ekonomi, biaya, jangka waktu, mekanisme pembayaran, serta risiko sebelum menyetujui perjanjian. Informasi tersebut membantu pengguna memahami kewajibannya secara lebih baik. Konsumen juga memiliki hak untuk mendapatkan informasi yang benar dan tidak menyesatkan.
Sebaliknya, pinjol ilegal sering kali memberikan informasi yang tidak lengkap atau berubah-ubah. Biaya dapat disampaikan secara samar dan pengguna terkadang baru mengetahui kewajiban tertentu setelah proses pinjaman berlangsung. Ketidakjelasan informasi merupakan alasan untuk meningkatkan kewaspadaan. Jangan terburu-buru menyetujui pinjaman apabila syarat dan biaya tidak dapat dijelaskan dengan baik.
PERBEDAAN DALAM PERLINDUNGAN KONSUMEN
Layanan legal menjalankan kegiatan berdasarkan ketentuan yang mengatur perlindungan konsumen. Pengguna memiliki saluran pengaduan dan dapat memperoleh informasi mengenai hak serta kewajibannya. Penyelenggara juga harus memperhatikan ketentuan yang berlaku dalam menjalankan layanan. Hal ini memberikan kerangka perlindungan yang lebih jelas bagi pengguna.
Pada pinjol ilegal, masyarakat tidak memperoleh jaminan perlindungan yang sama karena penyelenggara tersebut tidak berada dalam pengawasan OJK. Risiko seperti penyalahgunaan data, biaya yang tidak jelas, dan praktik penagihan bermasalah dapat menjadi lebih besar. Oleh karena itu, legalitas penyedia layanan merupakan faktor penting dalam perlindungan konsumen. Jangan mengambil pinjaman hanya berdasarkan kemudahan proses pencairan.
PERBEDAAN DALAM PENGGUNAAN DATA PRIBADI
Data pribadi menjadi bagian penting dalam proses pengajuan pinjaman online. Pada layanan yang legal, pengelolaan data pengguna harus mengikuti ketentuan mengenai perlindungan data dan penyelenggaraan layanan. Pengguna tetap perlu membaca kebijakan privasi dan memahami data apa yang dikumpulkan. Jangan memberikan informasi keamanan seperti PIN atau OTP kepada pihak lain.
Pinjol ilegal dapat meminta akses data secara berlebihan dan berpotensi menyalahgunakan informasi tersebut. Permintaan terhadap kontak, foto, dokumen, atau informasi pribadi perlu diperiksa secara kritis. Jika sebuah aplikasi meminta akses yang tidak relevan dengan kebutuhan layanan, sebaiknya jangan melanjutkan proses. Keamanan data harus menjadi perhatian sejak sebelum pinjaman diajukan.
PERBEDAAN DALAM CARA PENAGIHAN
Penagihan pinjaman juga menjadi aspek yang perlu diperhatikan. Penyelenggara legal harus menjalankan proses penagihan berdasarkan ketentuan dan prinsip perlindungan konsumen yang berlaku. Pengguna yang mengalami kesulitan membayar sebaiknya berkomunikasi melalui saluran resmi penyelenggara untuk mencari solusi sesuai perjanjian. Penagihan tidak seharusnya menjadi alasan bagi seseorang untuk mengabaikan keamanan dan haknya.
Pada layanan ilegal, masyarakat dapat menghadapi pola penagihan yang lebih berisiko, seperti tekanan, intimidasi, atau ancaman. Jika mengalami kondisi tersebut, simpan bukti percakapan, nomor telepon, dan dokumen penagihan. Jangan memberikan data tambahan kepada pihak yang tidak dapat diverifikasi. Bukti tersebut dapat membantu ketika masyarakat melakukan pengaduan atau pelaporan melalui kanal yang sesuai.
PERBEDAAN DARI SISI PENAWARAN PINJAMAN
Pinjaman legal umumnya memiliki informasi produk dan mekanisme pengajuan yang dapat diperiksa. Masyarakat dapat mengetahui identitas penyelenggara dan melakukan verifikasi legalitas sebelum menggunakan layanan. Promosi yang menarik tidak boleh menjadi satu-satunya dasar dalam menentukan pilihan. Calon peminjam tetap perlu membaca syarat dan ketentuan sebelum menyetujui perjanjian.
Sementara itu, pinjol ilegal dapat menawarkan pinjaman melalui SMS, WhatsApp, media sosial, atau pesan pribadi secara agresif. Tawaran seperti pencairan cepat tanpa proses yang jelas perlu diperiksa lebih lanjut. Jangan mengklik tautan atau mengunduh aplikasi dari sumber yang tidak dikenal. Kemudahan yang ditawarkan tidak selalu menunjukkan bahwa layanan tersebut aman.
CARA MEMBEDAKAN PINJOL LEGAL DAN ILEGAL
Cara paling aman adalah melakukan cek status penyelenggara melalui kanal resmi OJK. Cocokkan nama badan usaha dengan informasi yang tersedia dan pastikan layanan yang digunakan benar-benar berkaitan dengan perusahaan tersebut. Jangan hanya mencari nama aplikasi karena merek dan nama perusahaan dapat berbeda. Jika masih ragu, masyarakat dapat meminta konfirmasi melalui layanan informasi resmi OJK.
Setelah legalitas dipastikan, periksa juga biaya, perjanjian, keamanan data, dan kemampuan membayar. Jangan mengambil pinjaman hanya karena mendapatkan promosi atau tekanan dari pihak tertentu. Hindari layanan yang meminta pembayaran di muka tanpa penjelasan yang dapat diverifikasi. Dengan melakukan pemeriksaan menyeluruh, risiko menggunakan layanan pinjaman yang bermasalah dapat dikurangi.
KESIMPULAN
Perbedaan pinjaman online legal dan ilegal terutama terlihat dari status perizinan, transparansi informasi, perlindungan konsumen, pengelolaan data, dan praktik penagihan. Pinjaman online legal memiliki status sesuai ketentuan dan berada dalam kerangka pengawasan OJK. Sementara itu, pinjol ilegal tidak memiliki izin yang sesuai sehingga memiliki risiko yang lebih tinggi bagi masyarakat.
Sebelum mengajukan pinjaman online, lakukan pengecekan legalitas melalui sumber resmi OJK. Jangan mudah percaya pada iklan, logo, atau tawaran pencairan cepat tanpa melakukan verifikasi. Pahami biaya dan kewajiban pembayaran serta jaga keamanan data pribadi. Dengan menjadi pengguna yang lebih teliti, masyarakat dapat memilih pinjol legal dan menghindari risiko dari layanan ilegal.
Tentang Penulis
Gusti Ayu Tita P
Penulis — Universitas STEKOM
Penulis aktif yang berfokus pada isu-isu akademik, teknologi pendidikan, dan pengembangan sumber daya manusia di lingkungan kampus.