Kesalahan yang Membuat BI Checking Buruk dan Cara Menghindarinya
Gusti Ayu Tita P
10 September 2026
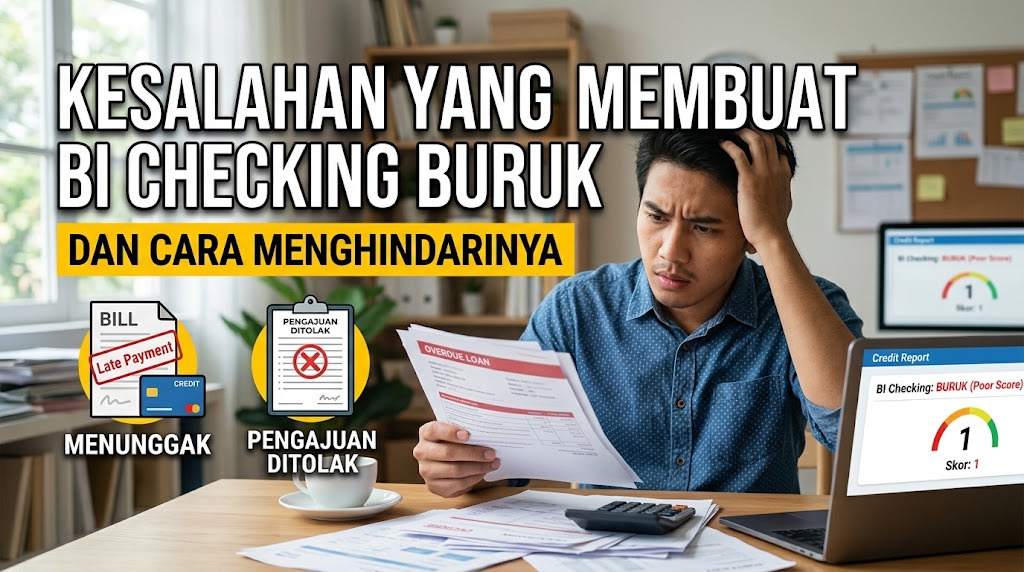
Riwayat kredit menjadi salah satu hal yang perlu diperhatikan ketika seseorang ingin mengajukan pinjaman. Istilah BI Checking masih banyak digunakan untuk menyebut pemeriksaan riwayat kredit, meskipun saat ini sistem tersebut telah digantikan oleh SLIK OJK. Kondisi riwayat pembayaran yang kurang baik dapat menjadi salah satu pertimbangan lembaga keuangan ketika melakukan penilaian kredit.
Berbagai kesalahan dalam mengelola pinjaman dapat menyebabkan kondisi Riwayat Kredit menjadi kurang baik. Masalah tersebut sebenarnya dapat dicegah dengan membayar kewajiban tepat waktu, memahami kemampuan keuangan, dan memeriksa informasi kredit secara berkala. Dengan pengelolaan yang lebih bijak, risiko munculnya masalah dalam SLIK OJK dapat dikurangi.
TERLAMBAT MEMBAYAR CICILAN
Salah satu kesalahan yang sering terjadi adalah terlambat membayar cicilan. Keterlambatan dapat terjadi karena lupa tanggal pembayaran, kurang mengatur keuangan, atau menggunakan dana untuk kebutuhan lain terlebih dahulu. Jika terjadi berulang kali, kondisi pembayaran kredit dapat menjadi kurang baik.
Untuk menghindarinya, buat pengingat pembayaran sebelum tanggal jatuh tempo. Sisihkan dana untuk cicilan terlebih dahulu agar kebutuhan tersebut tidak tercampur dengan pengeluaran lain. Kebiasaan membayar tepat waktu dapat membantu menjaga Kualitas Kredit tetap baik.
MEMILIKI TUNGGAKAN YANG TIDAK SEGERA DISELESAIKAN
Kesalahan lain adalah membiarkan tunggakan kredit tanpa segera mencari solusi. Tunggakan yang terus dibiarkan dapat membuat kewajiban semakin sulit diselesaikan. Karena itu, ketika mengalami kendala pembayaran, sebaiknya segera menghubungi lembaga keuangan yang memberikan fasilitas kredit.
Pemilik kredit perlu mengetahui jumlah kewajiban dan pilihan penyelesaian yang tersedia. Jangan menghindari komunikasi dengan pihak pemberi kredit karena masalah yang tidak ditangani dapat menjadi semakin rumit. Menyelesaikan Kredit Bermasalah merupakan langkah penting untuk memperbaiki kondisi keuangan.
MENGAMBIL PINJAMAN TANPA MEMPERTIMBANGKAN KEMAMPUAN
Mengambil terlalu banyak pinjaman juga dapat meningkatkan risiko kesulitan membayar. Setiap pinjaman memiliki kewajiban yang harus dipenuhi sesuai jadwal. Jika jumlah cicilan terlalu besar dibandingkan kemampuan keuangan, kemungkinan terjadinya keterlambatan dapat meningkat.
Sebelum mengambil pinjaman baru, pertimbangkan pendapatan, pengeluaran rutin, serta kewajiban yang sudah berjalan. Jangan hanya melihat jumlah dana yang bisa diperoleh, tetapi perhatikan juga kemampuan membayar sampai pinjaman selesai. Perencanaan tersebut dapat membantu menjaga Riwayat Kredit tetap terkendali.
TIDAK MEMERIKSA DATA DALAM SLIK OJK
Sebagian orang baru memeriksa riwayat kredit ketika akan mengajukan pinjaman. Padahal, pemeriksaan melalui SLIK OJK dapat membantu mengetahui informasi kredit yang tercatat atas nama seseorang. Dengan melakukan pengecekan lebih awal, pemilik data dapat mengetahui apakah terdapat informasi yang perlu diperhatikan.
Gunakan layanan resmi seperti iDebKu OJK untuk meminta Informasi Debitur. Periksa informasi kredit dengan teliti dan pastikan data yang tercantum sesuai dengan kondisi sebenarnya. Jika menemukan informasi yang tidak sesuai, lakukan klarifikasi kepada lembaga jasa keuangan terkait.
MENGABAIKAN KEWAJIBAN SETELAH KREDIT DISETUJUI
Kesalahan tidak hanya terjadi sebelum kredit diperoleh, tetapi juga setelah pengajuan disetujui. Sebagian orang merasa masalah sudah selesai ketika dana pinjaman diterima, padahal kewajiban pembayaran baru dimulai. Tanpa pengelolaan yang baik, cicilan dapat menjadi beban dan berisiko menimbulkan keterlambatan.
Setelah memperoleh pinjaman, catat jadwal pembayaran dan sesuaikan pengeluaran dengan kewajiban yang harus dibayar. Hindari menggunakan dana yang seharusnya disiapkan untuk cicilan. Dengan menjaga pembayaran tetap lancar, risiko masalah pada BI Checking atau SLIK OJK dapat diminimalkan.
KESIMPULAN
Kesalahan yang dapat membuat BI Checking atau riwayat kredit menjadi kurang baik antara lain terlambat membayar cicilan, membiarkan tunggakan, mengambil pinjaman tanpa mempertimbangkan kemampuan, tidak memeriksa data SLIK, dan mengabaikan kewajiban setelah kredit disetujui. Kebiasaan tersebut dapat dihindari dengan pengelolaan keuangan yang lebih disiplin.
Membayar kewajiban tepat waktu, memeriksa informasi melalui SLIK OJK, serta mempertimbangkan kemampuan sebelum mengambil pinjaman merupakan langkah penting untuk menjaga riwayat kredit. Jika terdapat masalah, segera lakukan komunikasi dan penyelesaian dengan lembaga keuangan terkait. Dengan kebiasaan yang baik, kondisi Riwayat Kredit dapat dikelola secara lebih bertanggung jawab.
Tentang Penulis
Gusti Ayu Tita P
Penulis — Universitas STEKOM
Penulis aktif yang berfokus pada isu-isu akademik, teknologi pendidikan, dan pengembangan sumber daya manusia di lingkungan kampus.