Bagaimana Gaya Hidup Hedon Dapat Menghambat Perencanaan Keuangan?
Gusti Ayu Tita P
8 September 2026
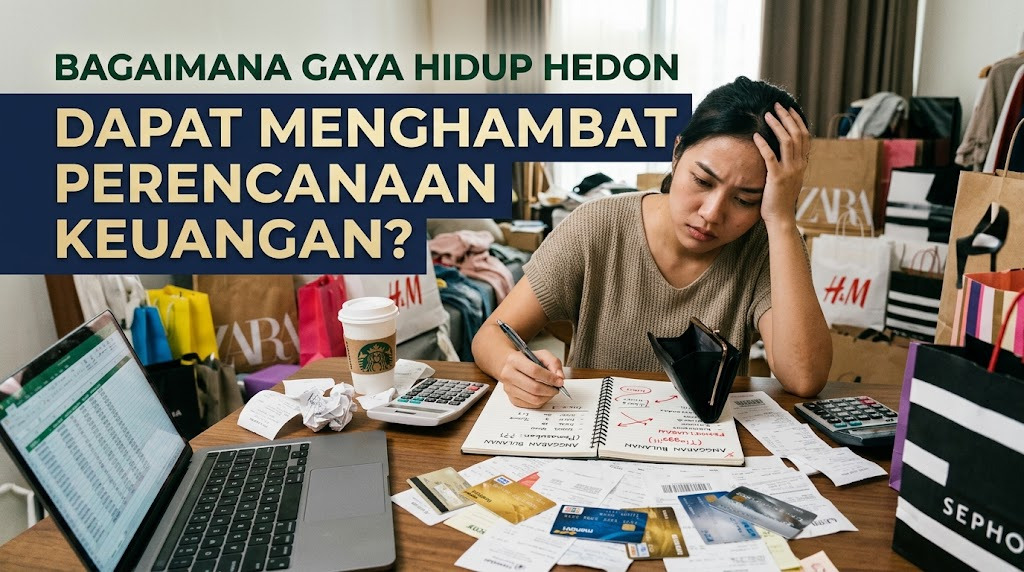
Gaya hidup hedon dapat memengaruhi cara seseorang menggunakan uang karena kesenangan dan kepuasan sesaat sering menjadi prioritas utama. Di tengah kemudahan belanja online, promosi digital, dan pengaruh media sosial, keinginan untuk membeli sesuatu dapat muncul dengan cepat. Menikmati hasil kerja tentu bukan hal yang salah, tetapi masalah dapat terjadi ketika pengeluaran untuk keinginan lebih diutamakan daripada kebutuhan dan tujuan finansial. Kondisi inilah yang dapat membuat perencanaan keuangan menjadi sulit dijalankan secara konsisten.
Perencanaan keuangan membutuhkan kemampuan untuk menentukan tujuan, mengatur pengeluaran, serta mempersiapkan kebutuhan masa depan. Seseorang perlu memiliki gambaran mengenai penggunaan uang untuk kebutuhan sehari-hari, tabungan, dana darurat, dan tujuan lainnya. Jika gaya hidup hedon tidak dikendalikan, sebagian besar pendapatan dapat habis untuk konsumsi jangka pendek. Akibatnya, tujuan keuangan jangka panjang menjadi lebih sulit dicapai.
MEMAHAMI HUBUNGAN GAYA HIDUP HEDON DAN PERENCANAAN KEUANGAN
Gaya hidup hedon merupakan pola kehidupan yang memberikan perhatian besar pada kesenangan, kenyamanan, dan kepuasan pribadi. Dalam praktiknya, seseorang mungkin sering mengeluarkan uang untuk hiburan, kuliner, fashion, perjalanan, atau barang yang sedang populer. Aktivitas tersebut tidak selalu buruk apabila dilakukan sesuai kemampuan dan sudah masuk dalam anggaran. Masalah muncul ketika seseorang merasa harus terus memenuhi keinginan tanpa mempertimbangkan kondisi keuangan.
Perencanaan keuangan memiliki tujuan yang berbeda karena berfokus pada penggunaan uang secara terarah. Seseorang perlu mempertimbangkan kebutuhan saat ini sekaligus mempersiapkan berbagai tujuan di masa depan. Ketika konsumsi berlebihan menjadi kebiasaan, uang yang seharusnya dapat dialokasikan untuk tabungan atau tujuan penting justru habis untuk kepuasan sementara. Oleh karena itu, pengendalian gaya hidup menjadi bagian penting dalam menjaga kesehatan keuangan.
PENGELUARAN TIDAK TERKONTROL MENGGANGGU ANGGARAN
Salah satu hambatan utama dalam perencanaan keuangan adalah pengeluaran yang tidak terkontrol. Seseorang mungkin sudah memiliki rencana anggaran bulanan, tetapi sering melakukan pembelian tambahan yang sebelumnya tidak direncanakan. Makan di luar, membeli produk baru, mengikuti tren, atau mengunjungi tempat hiburan dapat meningkatkan pengeluaran secara bertahap. Jika dilakukan berulang kali, jumlah totalnya dapat menjadi cukup besar.
Masalahnya, pengeluaran konsumtif sering terlihat kecil ketika dilakukan satu per satu. Seseorang mungkin merasa tidak ada masalah mengeluarkan uang dalam jumlah tertentu untuk satu aktivitas. Namun, banyak transaksi kecil dapat mengurangi sisa pendapatan tanpa disadari. Mencatat pengeluaran menjadi langkah penting untuk mengetahui apakah gaya hidup yang dijalani sudah sesuai dengan kemampuan dan anggaran yang dimiliki.
SULIT MENABUNG DAN MEMBANGUN DANA DARURAT
Gaya hidup hedon dapat membuat kegiatan menabung selalu berada di urutan terakhir. Setelah berbagai keinginan dipenuhi, pendapatan yang tersisa mungkin tidak cukup untuk disimpan. Kebiasaan seperti ini dapat membuat jumlah tabungan tidak berkembang secara konsisten. Dalam jangka panjang, seseorang dapat kesulitan membangun dana darurat untuk menghadapi kebutuhan yang tidak direncanakan.
Dana darurat memiliki fungsi penting sebagai cadangan ketika terjadi perubahan kondisi keuangan atau muncul pengeluaran mendesak. Tanpa cadangan yang memadai, seseorang mungkin lebih rentan menggunakan utang untuk memenuhi kebutuhan penting. Karena itu, menabung perlu diperlakukan sebagai bagian dari perencanaan, bukan hanya sebagai penggunaan uang sisa. Menentukan alokasi tabungan sejak awal dapat membantu mengurangi risiko seluruh pendapatan habis untuk konsumsi.
KEINGINAN MENGIKUTI TREN MENGALAHKAN PRIORITAS
Media sosial membuat tren baru muncul dan menyebar dengan sangat cepat. Produk, tempat makan, perjalanan, fashion, dan berbagai aktivitas dapat terlihat menarik ketika banyak orang membagikannya. Kondisi tersebut dapat memunculkan dorongan untuk selalu mengikuti perkembangan agar tidak merasa tertinggal. FOMO atau fear of missing out menjadi salah satu faktor yang dapat mendorong seseorang melakukan pengeluaran di luar rencana.
Ketika keinginan mengikuti tren lebih kuat daripada prioritas pribadi, tujuan keuangan dapat terus tertunda. Uang yang awalnya direncanakan untuk kebutuhan penting mungkin dialihkan untuk membeli barang atau mengikuti aktivitas yang sedang populer. Padahal, tren dapat berubah dalam waktu singkat, sedangkan dampak dari keputusan keuangan dapat berlangsung lebih lama. Membedakan kebutuhan dan keinginan menjadi kemampuan penting agar keputusan konsumsi tidak selalu ditentukan oleh tekanan sosial.
RISIKO MENGGUNAKAN UTANG UNTUK MEMPERTAHANKAN GAYA HIDUP
Masalah dapat menjadi lebih serius ketika seseorang menggunakan utang atau fasilitas kredit untuk mempertahankan gaya hidup yang tidak sesuai dengan pendapatannya. Pada awalnya, penggunaan kredit dapat membuat seseorang tetap mampu membeli barang atau menikmati aktivitas tertentu. Namun, setiap penggunaan pembiayaan biasanya menciptakan kewajiban pembayaran yang harus dipenuhi sesuai ketentuan. Jika kewajiban terus bertambah, kondisi keuangan dapat menjadi semakin terbatas.
Menggunakan utang untuk kebutuhan yang benar-benar penting memiliki pertimbangan yang berbeda dengan menggunakannya demi konsumsi dan kesenangan sesaat. Sebelum mengambil kewajiban finansial, seseorang perlu memahami kemampuan membayar serta seluruh ketentuan yang berlaku. Kebiasaan menambah utang hanya untuk mengikuti gaya hidup dapat mengurangi ruang dalam anggaran bulanan. Akibatnya, uang yang seharusnya digunakan untuk tujuan masa depan justru habis untuk memenuhi kewajiban masa lalu.
TUJUAN KEUANGAN JANGKA PANJANG MENJADI TERTUNDA
Perencanaan keuangan membantu seseorang mempersiapkan berbagai tujuan, seperti pendidikan, pengembangan diri, membangun usaha, atau kebutuhan besar di masa depan. Setiap tujuan membutuhkan waktu dan dana yang dikelola secara konsisten. Jika pendapatan terlalu banyak digunakan untuk kesenangan jangka pendek, proses mengumpulkan dana dapat berjalan lebih lambat. Tujuan keuangan jangka panjang akhirnya terus mengalami penundaan.
Penundaan tersebut dapat terjadi tanpa disadari karena seseorang merasa masih memiliki waktu untuk mulai menabung. Namun, kebiasaan pengelolaan uang yang dibangun sejak muda dapat memengaruhi keputusan finansial di masa berikutnya. Semakin lama seseorang menunda membangun kebiasaan yang terencana, semakin sulit melakukan perubahan. Karena itu, penting untuk menjaga keseimbangan antara menikmati kehidupan saat ini dan mempersiapkan kebutuhan masa depan.
MEMBANGUN GAYA HIDUP YANG MENDUKUNG KEUANGAN SEHAT
Mengelola gaya hidup bukan berarti seseorang harus berhenti menikmati hiburan atau menghilangkan seluruh keinginan pribadi. Hal yang lebih penting adalah menetapkan batas pengeluaran yang realistis sesuai kondisi keuangan. Seseorang dapat membuat anggaran untuk kebutuhan utama, kewajiban, tabungan, dan hiburan agar setiap bagian memiliki alokasi yang jelas. Dengan cara tersebut, menikmati hasil kerja tetap dapat dilakukan tanpa mengorbankan tujuan finansial.
Sebelum melakukan pembelian, seseorang juga dapat memberikan waktu untuk mempertimbangkan manfaat dan kebutuhan terhadap barang tersebut. Kebiasaan ini dapat membantu mengurangi belanja impulsif yang sering muncul akibat promosi atau tren. Mencatat pengeluaran dan mengevaluasinya secara rutin dapat memberikan gambaran mengenai kebiasaan yang perlu diperbaiki. Dengan literasi keuangan, kontrol diri, dan prioritas yang jelas, gaya hidup dapat dikelola secara lebih seimbang.
KESIMPULAN
Gaya hidup hedon dapat menghambat perencanaan keuangan ketika kesenangan dan konsumsi jangka pendek lebih diutamakan daripada kebutuhan serta tujuan masa depan. Pengeluaran tidak terkontrol, sulit menabung, FOMO, kebiasaan mengikuti tren, dan risiko utang konsumtif dapat membuat kondisi finansial semakin sulit dikelola. Menikmati kehidupan bukanlah sesuatu yang harus dihindari, tetapi setiap pengeluaran perlu disesuaikan dengan kemampuan dan prioritas. Perencanaan keuangan yang baik membutuhkan konsistensi dalam mengatur pendapatan dan pengeluaran. Dengan anggaran yang terencana, kebiasaan menabung, kontrol diri, dan kemampuan membedakan kebutuhan dengan keinginan, seseorang dapat tetap menikmati hidup tanpa menghambat masa depan finansialnya.
About the Author
Gusti Ayu Tita P
Author — STEKOM University
An active author focused on academic issues, educational technology, and human resource development in the campus environment.