
Dampak Kebiasaan Belanja Impulsif terhadap Keuangan dan Gaya Hidup
Gusti Ayu Tita P
8 September 2026
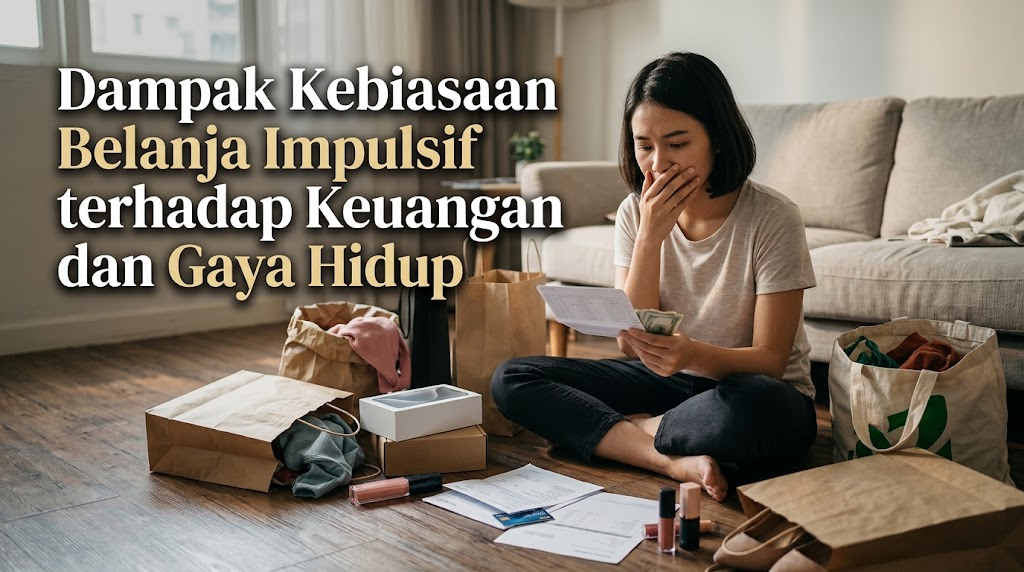
Belanja impulsif merupakan kebiasaan membeli sesuatu secara spontan tanpa mempertimbangkan kebutuhan dan kondisi keuangan terlebih dahulu. Keputusan tersebut sering muncul karena tertarik pada promosi, diskon, tren, atau keinginan sesaat. Meskipun pembelian dapat memberikan kepuasan dalam waktu singkat, kebiasaan ini dapat memengaruhi kondisi keuangan jika dilakukan terlalu sering. Karena itu, penting untuk memahami dampak Belanja Impulsif terhadap kehidupan sehari-hari.
Dampaknya tidak hanya berkaitan dengan jumlah uang yang dikeluarkan. Kebiasaan membeli barang secara spontan juga dapat memengaruhi cara seseorang menentukan prioritas, mengelola kebutuhan, dan menjalani gaya hidup. Jika tidak dikendalikan, pengeluaran yang awalnya terlihat kecil dapat menumpuk menjadi jumlah yang cukup besar. Dengan memahami dampaknya, seseorang dapat mulai membangun kebiasaan belanja yang lebih terencana.
MEMBUAT PENGELUARAN MENJADI LEBIH BESAR
Belanja impulsif dapat membuat seseorang mengeluarkan uang untuk barang yang sebenarnya tidak direncanakan. Ketika pembelian dilakukan berulang kali, jumlah pengeluaran dapat meningkat tanpa disadari. Kondisi tersebut dapat membuat anggaran yang sudah dibuat menjadi tidak sesuai dengan kenyataan. Akibatnya, dana untuk kebutuhan penting dapat berkurang.
Pengeluaran spontan juga dapat membuat seseorang kesulitan mengetahui ke mana uangnya digunakan. Barang yang dibeli mungkin memiliki harga yang tidak terlalu besar, tetapi jika dilakukan berkali-kali, totalnya dapat menjadi signifikan. Karena itu, kebiasaan mencatat Pengeluaran dapat membantu mengetahui seberapa besar pengaruh belanja impulsif terhadap kondisi keuangan.
MENGGANGGU KESTABILAN KEUANGAN
Kebiasaan belanja tanpa perencanaan dapat mengurangi kemampuan seseorang dalam mengatur uang untuk kebutuhan utama. Dana yang seharusnya digunakan untuk makanan, transportasi, pendidikan, atau kebutuhan rutin dapat terpakai untuk pembelian yang tidak mendesak. Jika kondisi tersebut terus terjadi, seseorang mungkin memiliki lebih sedikit uang untuk memenuhi kebutuhan berikutnya.
Belanja impulsif juga dapat membuat proses menabung menjadi lebih sulit. Ketika sebagian besar uang digunakan untuk pembelian spontan, jumlah yang dapat disisihkan untuk tabungan menjadi lebih kecil. Dalam jangka panjang, kebiasaan tersebut dapat menghambat pencapaian tujuan keuangan. Karena itu, Keuangan Pribadi perlu dikelola dengan mempertimbangkan kebutuhan saat ini dan rencana masa depan.
MENDORONG GAYA HIDUP YANG KONSUMTIF
Belanja impulsif yang dilakukan secara terus-menerus dapat membentuk pola konsumsi yang sulit dikendalikan. Seseorang mungkin mulai terbiasa membeli barang bukan karena membutuhkan, tetapi karena tertarik atau ingin mendapatkan pengalaman berbelanja. Kebiasaan tersebut dapat membuat konsumsi menjadi bagian dari rutinitas sehari-hari.
Gaya hidup konsumtif juga dapat dipengaruhi oleh media sosial dan tren. Melihat orang lain menggunakan barang tertentu dapat membuat seseorang merasa perlu memiliki barang yang sama. Jika keputusan tersebut tidak disesuaikan dengan kemampuan, pengeluaran dapat meningkat. Oleh karena itu, penting untuk memiliki Gaya Hidup yang sesuai dengan kebutuhan dan kondisi keuangan.
MENINGKATKAN RISIKO PENYESALAN SETELAH BERBELANJA
Pembelian yang dilakukan secara spontan tidak selalu memberikan kepuasan dalam jangka panjang. Setelah membeli, seseorang dapat menyadari bahwa barang tersebut sebenarnya tidak terlalu dibutuhkan. Perasaan tersebut dapat muncul terutama ketika uang yang digunakan seharusnya dialokasikan untuk kebutuhan lain. Penyesalan dapat menjadi tanda bahwa keputusan pembelian dilakukan tanpa pertimbangan yang cukup.
Untuk mengurangi kemungkinan tersebut, seseorang dapat memberikan waktu sebelum memutuskan membeli barang yang tidak mendesak. Pertimbangkan fungsi, manfaat, harga, dan kondisi keuangan terlebih dahulu. Jika setelah beberapa waktu barang tersebut masih dianggap perlu, keputusan pembelian dapat dilakukan dengan lebih sadar. Kebiasaan ini membantu mengurangi Pembelian Spontan yang tidak diperlukan.
MEMENGARUHI KEBIASAAN DAN PRIORITAS SEHARI-HARI
Kebiasaan belanja impulsif dapat memengaruhi cara seseorang menentukan prioritas. Ketika keinginan sesaat sering ditempatkan di atas kebutuhan utama, pengelolaan uang menjadi kurang terarah. Hal tersebut juga dapat membuat seseorang lebih mudah tergoda oleh promosi atau tren berikutnya. Jika berlangsung terus-menerus, pola tersebut dapat menjadi kebiasaan yang sulit diubah.
Mengubah kebiasaan dapat dimulai dengan membuat daftar kebutuhan dan anggaran sebelum berbelanja. Hindari membuka platform belanja hanya karena sedang bosan atau ingin melihat-lihat barang tanpa tujuan. Berikan waktu untuk mempertimbangkan setiap pembelian yang tidak direncanakan. Dengan membangun Kebiasaan Finansial yang lebih sehat, seseorang dapat mengurangi dampak belanja impulsif terhadap kehidupan sehari-hari.
KESIMPULAN
Kebiasaan belanja impulsif dapat berdampak pada kondisi keuangan dan gaya hidup. Pengeluaran dapat menjadi lebih besar, kestabilan keuangan terganggu, kebiasaan konsumtif meningkat, dan penyesalan setelah membeli barang dapat lebih sering terjadi. Kebiasaan tersebut juga dapat memengaruhi kemampuan seseorang dalam menentukan prioritas dan menabung. Karena itu, penting untuk mempertimbangkan kebutuhan, kondisi keuangan, dan manfaat barang sebelum melakukan pembelian agar Belanja Impulsif dapat dikendalikan.
About the Author
Gusti Ayu Tita P
Author — STEKOM University
An active author focused on academic issues, educational technology, and human resource development in the campus environment.













