Dana Pensiun Sebagai Investasi Untuk Menjamin Masa Depan
Gusti Ayu Tita P
6 Agustus 2026
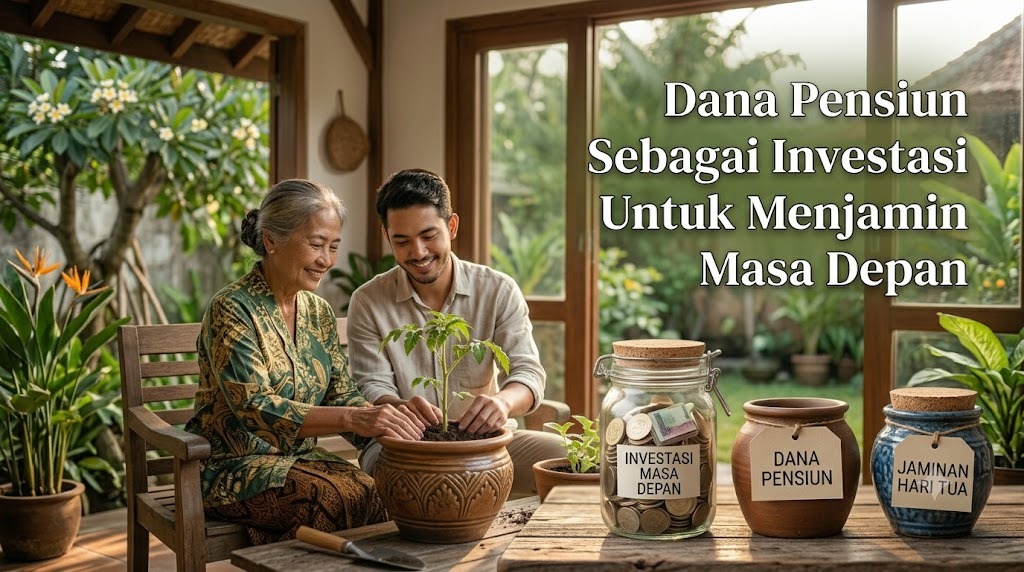
Dana pensiun merupakan salah satu bagian penting dalam perencanaan keuangan jangka panjang. Dana ini dipersiapkan agar seseorang tetap memiliki sumber keuangan ketika sudah tidak memperoleh penghasilan aktif seperti saat masih bekerja. Dalam praktiknya, dana pensiun dapat dikelola melalui program pensiun yang memiliki mekanisme dan ketentuan tertentu, termasuk pengembangan dana melalui instrumen investasi. Karena itu, dana pensiun perlu dipahami bukan sekadar sebagai tabungan, tetapi sebagai persiapan keuangan untuk masa depan. Perencanaan yang dilakukan sejak dini dapat memberikan waktu lebih panjang untuk membangun dana sesuai target.
PENGERTIAN DANA PENSIUN DAN INVESTASI
Dana pensiun adalah dana yang dipersiapkan untuk memberikan manfaat pensiun sesuai dengan program yang diikuti. Sementara itu, investasi merupakan kegiatan menempatkan dana pada aset atau instrumen tertentu dengan tujuan memperoleh hasil di masa mendatang. Dalam program pensiun tertentu, dana peserta dapat dikelola dan dikembangkan melalui berbagai instrumen sesuai kebijakan serta ketentuan yang berlaku. Hasil pengembangan tersebut dapat menjadi salah satu faktor yang memengaruhi nilai dana pensiun. Namun, setiap investasi memiliki risiko sehingga hasilnya tidak selalu sama.
Penting untuk memahami bahwa dana pensiun bukan berarti investasi tanpa risiko. Nilai dana yang ditempatkan pada instrumen investasi tertentu dapat mengalami perubahan. Tingkat risiko bergantung pada jenis aset dan strategi pengelolaannya. Karena dana tersebut memiliki tujuan jangka panjang, pemilihannya perlu dilakukan secara hati-hati. Peserta juga sebaiknya memahami ketentuan program dan informasi mengenai pengelolaan dana sebelum mengambil keputusan.
MENGAPA DANA PENSIUN PENTING UNTUK MASA DEPAN
Ketika seseorang memasuki masa pensiun, penghasilan dari pekerjaan dapat berkurang atau berhenti. Namun, kebutuhan hidup seperti makanan, tempat tinggal, kesehatan, dan kebutuhan rumah tangga tetap berjalan. Dana pensiun dapat membantu menyediakan sumber dana untuk memenuhi kebutuhan tersebut sesuai manfaat program yang dimiliki. Persiapan ini juga dapat mengurangi ketergantungan pada keluarga. Karena itu, dana pensiun menjadi salah satu bagian penting dalam perencanaan keuangan jangka panjang.
Persiapan sejak usia produktif memberikan waktu yang lebih panjang untuk mengumpulkan dan mengembangkan dana. Seseorang tidak harus menunggu mendekati usia pensiun untuk mulai menabung atau mengikuti program pensiun. Dengan waktu yang cukup, jumlah iuran dapat disesuaikan dengan kemampuan dan ditingkatkan secara bertahap. Perencanaan juga dapat dievaluasi jika pendapatan atau kebutuhan berubah. Kebiasaan tersebut membantu menciptakan persiapan masa tua yang lebih terarah.
DANA PENSIUN DAPAT MENDUKUNG PERTUMBUHAN DANA
Dalam program tertentu, dana pensiun dapat dikelola melalui instrumen investasi yang bertujuan memberikan hasil pengembangan dana. Pengembangan tersebut dapat membantu meningkatkan nilai dana yang terkumpul dalam jangka panjang. Namun, besarnya hasil tidak dapat dipastikan karena dipengaruhi kondisi pasar dan jenis instrumen yang digunakan. Peserta perlu memahami bahwa potensi hasil selalu berkaitan dengan risiko. Oleh sebab itu, jangan memilih produk hanya karena melihat potensi keuntungan yang tinggi.
Jangka waktu yang panjang dapat memberikan kesempatan untuk mengelola perubahan nilai investasi dengan lebih terencana. Meski demikian, strategi tetap perlu disesuaikan dengan profil risiko dan tujuan pensiun. Seseorang yang mendekati masa pensiun biasanya memiliki kebutuhan pengelolaan risiko yang berbeda dari orang yang masih memiliki waktu puluhan tahun. Informasi mengenai instrumen investasi sebaiknya diperoleh dari sumber resmi. Dengan pemahaman yang baik, keputusan keuangan dapat dilakukan secara lebih bijak.
MEMULAI DANA PENSIUN SEJAK DINI
Memulai persiapan dana pensiun sejak muda memberikan keuntungan berupa waktu yang lebih panjang. Semakin panjang waktu persiapan, semakin besar kesempatan untuk membangun dana melalui iuran rutin. Jumlah yang disisihkan tidak harus langsung besar karena dapat dimulai dari nominal yang sesuai kemampuan. Ketika pendapatan meningkat, iuran dapat disesuaikan. Konsistensi menjadi salah satu kunci utama dalam membangun dana pensiun.
Menunda persiapan dapat membuat seseorang harus mengumpulkan dana dalam waktu yang lebih singkat. Akibatnya, jumlah yang perlu disisihkan setiap bulan mungkin menjadi lebih besar. Karena itu, memulai lebih awal dapat membuat target terasa lebih ringan. Selain menyiapkan dana, seseorang juga memiliki kesempatan untuk belajar mengenai pengelolaan keuangan. Evaluasi rutin dapat dilakukan untuk mengetahui apakah target masih sesuai dengan kondisi.
PERTIMBANGKAN INFLASI DALAM MENENTUKAN TARGET
Inflasi dapat menyebabkan harga barang dan jasa meningkat dari waktu ke waktu. Hal tersebut membuat kebutuhan hidup ketika pensiun berpotensi lebih tinggi dibandingkan kebutuhan saat ini. Karena itu, target dana pensiun sebaiknya tidak hanya berdasarkan biaya hidup sekarang. Perhitungan perlu mempertimbangkan kemungkinan perubahan daya beli uang. Tanpa memperhitungkan inflasi, seseorang dapat menetapkan target yang terlalu rendah.
Sebagai contoh, kebutuhan Rp5 juta per bulan saat ini belum tentu cukup untuk memenuhi kebutuhan yang sama beberapa puluh tahun mendatang. Besarnya perubahan tergantung pada tingkat inflasi aktual dan perkembangan biaya hidup. Gunakan asumsi yang realistis dan lakukan evaluasi secara berkala. Selain inflasi, perhitungkan pula hasil pengembangan dana dan sumber pendapatan lain. Dengan begitu, target pensiun dapat dibuat lebih realistis.
PILIH PROGRAM SESUAI PROFIL RISIKO
Setiap orang memiliki profil risiko yang berbeda sehingga pilihan pengelolaan dana juga tidak dapat disamakan. Profil risiko menunjukkan seberapa besar seseorang mampu dan bersedia menghadapi perubahan nilai dana. Seseorang yang masih muda mungkin memiliki waktu lebih panjang untuk menghadapi fluktuasi tertentu. Namun, hal tersebut bukan berarti harus mengambil risiko tinggi. Keputusan tetap harus berdasarkan pemahaman terhadap produk yang digunakan.
Sebelum memilih program, perhatikan potensi hasil, risiko, biaya, dan ketentuan pencairan. Jangan mudah tergoda oleh tawaran keuntungan yang terlalu tinggi tanpa memahami risikonya. Pastikan penyelenggara dan produk memiliki legalitas sesuai ketentuan yang berlaku. Baca dokumen resmi sebelum mendaftar. Jika ada informasi yang tidak dipahami, tanyakan kepada pihak yang berwenang.
JANGAN MENGABAIKAN DANA DARURAT
Dana pensiun memiliki tujuan jangka panjang sehingga sebaiknya tidak digunakan untuk kebutuhan mendesak. Oleh karena itu, seseorang perlu memiliki dana darurat secara terpisah. Dana darurat dapat digunakan ketika terjadi pengeluaran tidak terduga atau gangguan pendapatan. Dengan adanya dana tersebut, seseorang tidak perlu mengganggu dana pensiun ketika menghadapi kondisi darurat. Pemisahan tujuan membuat kondisi keuangan menjadi lebih aman.
Selain dana darurat, kebutuhan perlindungan kesehatan juga perlu diperhatikan. Biaya kesehatan dapat menjadi salah satu pengeluaran penting ketika usia bertambah. Persiapan perlindungan dapat membantu mengurangi dampak finansial sesuai manfaat dan ketentuan yang dimiliki. Namun, setiap orang memiliki kebutuhan perlindungan yang berbeda. Karena itu, perencanaan sebaiknya disesuaikan dengan kondisi pribadi dan keluarga.
KELOLA DANA PENSIUN SECARA KONSISTEN
Memiliki program dana pensiun saja tidak cukup tanpa kedisiplinan dalam membayar iuran. Pastikan iuran dibayarkan sesuai jadwal dan kemampuan yang telah ditetapkan. Jika kondisi keuangan berubah, periksa apakah terdapat pilihan untuk menyesuaikan iuran sesuai ketentuan program. Jangan menghentikan persiapan hanya karena hasil belum terlihat dalam waktu singkat. Dana pensiun merupakan tujuan jangka panjang yang membutuhkan kesabaran.
Lakukan juga evaluasi berkala terhadap perkembangan dana. Perhatikan laporan yang diberikan oleh penyelenggara dan pahami perubahan yang terjadi. Jika terdapat perubahan besar dalam pendapatan atau rencana pensiun, strategi dapat diperbarui. Evaluasi membantu memastikan target tetap sesuai dengan kondisi terbaru. Dengan pengelolaan yang konsisten, persiapan pensiun dapat menjadi lebih terarah.
PERTIMBANGKAN SUMBER PENDAPATAN LAIN
Dana pensiun dapat menjadi salah satu sumber keuangan ketika memasuki masa tua, tetapi tidak selalu harus menjadi satu-satunya sumber. Jika memungkinkan, seseorang dapat menyiapkan sumber pendapatan tambahan seperti usaha, aset produktif, atau manfaat dari program lain. Pendapatan tambahan dapat membantu memenuhi sebagian kebutuhan sehingga dana pensiun dapat digunakan lebih lama. Namun, jangan memasukkan sumber pendapatan yang belum pasti ke dalam perhitungan utama. Gunakan asumsi yang realistis.
Diversifikasi sumber pendapatan juga dapat membantu mengurangi ketergantungan pada satu sumber keuangan. Meski demikian, kemampuan memperoleh pendapatan tambahan ketika sudah tua dapat berbeda bagi setiap orang. Karena itu, dana pensiun tetap perlu dipersiapkan secara mandiri sesuai kemampuan. Sumber pendapatan tambahan sebaiknya dianggap sebagai pendukung. Perencanaan yang matang akan membuat kondisi keuangan lebih siap menghadapi berbagai perubahan.
KESIMPULAN
Dana pensiun sebagai investasi untuk menjamin masa depan perlu dipahami sebagai bagian dari perencanaan keuangan jangka panjang, bukan sekadar cara menyimpan uang. Dana pensiun dapat dikelola melalui program tertentu dan dalam kondisi tertentu dapat mengalami pengembangan melalui investasi, tetapi tetap memiliki risiko yang harus dipahami. Persiapan sebaiknya dimulai sejak dini dengan mempertimbangkan inflasi, kebutuhan masa tua, kemampuan membayar iuran, profil risiko, dan sumber pendapatan lain. Dana darurat dan perlindungan kesehatan juga perlu dipersiapkan secara terpisah agar dana pensiun tidak mudah terganggu. Dengan konsistensi, evaluasi berkala, dan keputusan berdasarkan informasi yang jelas, dana pensiun dapat membantu membangun kondisi finansial yang lebih siap untuk masa depan.
About the Author
Gusti Ayu Tita P
Author — STEKOM University
An active author focused on academic issues, educational technology, and human resource development in the campus environment.