
Dari Kontrakan Menuju Rumah Milik Sendiri
Gusti Ayu Tita P
21 Agustus 2026
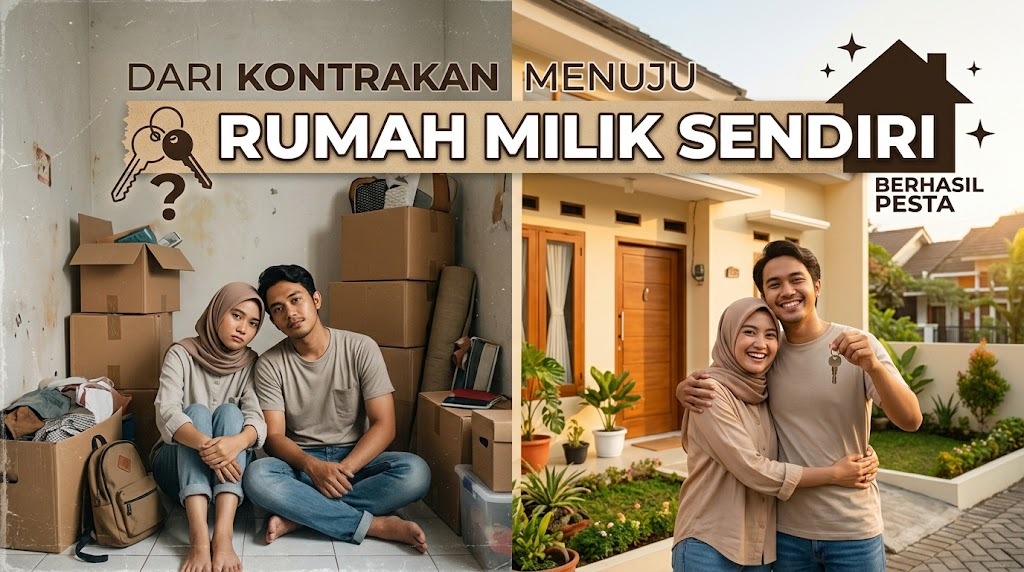
Bagi banyak orang, tinggal di kontrakan menjadi pilihan ketika belum siap membeli rumah. Biaya awal yang relatif lebih ringan membuat kontrakan cukup praktis, terutama bagi pekerja muda dan keluarga yang masih menata kondisi finansial. Namun, seiring waktu, keinginan untuk memiliki rumah milik sendiri biasanya mulai muncul karena adanya kebutuhan akan tempat tinggal yang lebih stabil.
Perjalanan dari kontrakan menuju rumah sendiri membutuhkan persiapan yang matang. Salah satu pilihan yang dapat dipertimbangkan adalah rumah subsidi bagi masyarakat yang memenuhi persyaratan program. Dengan perencanaan keuangan, pemilihan lokasi, dan pemahaman pembiayaan yang tepat, keinginan memiliki hunian sendiri dapat diwujudkan secara bertahap.
MENGAPA MULAI MEMPERTIMBANGKAN RUMAH SENDIRI?
Kontrakan memberikan fleksibilitas karena penghuni tidak perlu memikirkan kepemilikan bangunan dan sebagian tanggung jawab jangka panjang. Namun, pembayaran sewa secara berkala tidak membuat seseorang memiliki aset dari tempat yang ditempati. Kondisi tersebut dapat mendorong seseorang mulai mempertimbangkan pembelian rumah sebagai tujuan finansial.
Memiliki rumah sendiri memberikan kepastian tempat tinggal dan kesempatan untuk mengatur hunian sesuai kebutuhan. Pemilik juga dapat merencanakan kehidupan dalam jangka panjang tanpa terlalu bergantung pada keputusan pemilik kontrakan. Meski demikian, membeli rumah merupakan komitmen besar sehingga keputusan tersebut perlu disesuaikan dengan kondisi keuangan.
MENGHITUNG BIAYA KONTRAKAN DAN CICILAN
Sebelum beralih dari kontrakan ke rumah sendiri, lakukan perbandingan antara pengeluaran sewa dengan kemampuan membayar cicilan. Catat biaya kontrakan, listrik, air, transportasi, dan pengeluaran rutin lainnya. Perhitungan tersebut dapat memberikan gambaran mengenai jumlah dana yang sebenarnya dapat dialokasikan untuk kebutuhan rumah.
Namun, jangan menganggap seluruh biaya kontrakan dapat langsung dialihkan menjadi cicilan. Pemilik rumah juga perlu menanggung biaya perawatan, perlengkapan, tagihan, dan kebutuhan tidak terduga. Kemampuan membayar secara konsisten harus menjadi dasar utama sebelum mengambil pembiayaan rumah.
MENYIAPKAN TABUNGAN SEJAK DINI
Keinginan memiliki rumah sebaiknya dimulai dengan kebiasaan menabung. Tentukan target dana berdasarkan kemampuan dan jangka waktu yang realistis. Tabungan tersebut dapat digunakan untuk memenuhi kebutuhan awal yang berkaitan dengan proses pembelian dan persiapan menempati rumah.
Selain tabungan khusus rumah, usahakan tetap memiliki dana darurat. Kehidupan dapat menghadirkan pengeluaran mendadak yang tidak berhubungan dengan pembelian rumah. Kondisi keuangan yang memiliki cadangan akan membuat proses berpindah dari kontrakan ke rumah sendiri menjadi lebih aman.
MEMPERTIMBANGKAN RUMAH SUBSIDI
Bagi masyarakat yang memenuhi persyaratan, rumah subsidi dapat menjadi salah satu pilihan untuk mewujudkan kepemilikan rumah pertama. Skema KPR Sejahtera FLPP dari BP Tapera memberikan fasilitas pembiayaan dengan sejumlah ketentuan, termasuk suku bunga tetap 5 persen dan uang muka mulai 1 persen sesuai program yang berlaku.
Program tersebut dapat membantu masyarakat yang memiliki kemampuan finansial terbatas untuk memperoleh akses pembiayaan rumah. Namun, calon pembeli tetap harus memenuhi persyaratan penerima dan ketentuan yang ditetapkan. Informasi mengenai penghasilan, kepemilikan rumah, dokumen, dan persyaratan lainnya perlu diperiksa melalui sumber resmi sebelum mengajukan pembiayaan.
MEMILIH LOKASI YANG SESUAI
Harga rumah bukan satu-satunya hal yang perlu diperhatikan ketika berpindah dari kontrakan ke rumah sendiri. Lokasi akan memengaruhi waktu perjalanan, biaya transportasi, akses fasilitas, dan kenyamanan kehidupan sehari-hari. Rumah yang terlalu jauh dari tempat kerja dapat menyebabkan pengeluaran transportasi menjadi lebih besar.
Perhatikan akses menuju tempat kerja, sekolah, pasar, fasilitas kesehatan, dan transportasi. Kondisi jalan, drainase, ketersediaan air, serta keamanan lingkungan juga perlu diperiksa. Melakukan survei langsung sebelum membeli dapat membantu calon pemilik mengetahui kondisi sebenarnya.
MEMASTIKAN RUMAH SESUAI KEBUTUHAN
Rumah pertama tidak harus besar atau memiliki banyak ruangan. Yang lebih penting adalah ukuran dan fasilitasnya sesuai dengan kebutuhan penghuni. Pilih rumah berdasarkan jumlah anggota keluarga, aktivitas sehari-hari, dan rencana kehidupan beberapa tahun ke depan.
Memaksakan diri membeli rumah yang terlalu besar dapat meningkatkan beban finansial. Sebaliknya, rumah yang terlalu kecil dapat menimbulkan masalah ketika kebutuhan keluarga bertambah. Keseimbangan antara kebutuhan dan kemampuan menjadi kunci dalam menentukan pilihan hunian.
MEMERIKSA KONDISI BANGUNAN
Sebelum membeli rumah, lakukan pemeriksaan terhadap kondisi bangunan secara menyeluruh. Perhatikan dinding, lantai, atap, pintu, jendela, ventilasi, sanitasi, instalasi air, dan saluran pembuangan. Kondisi tersebut akan memengaruhi kenyamanan sekaligus kemungkinan biaya perawatan setelah rumah ditempati.
Jangan hanya melihat rumah melalui foto atau materi promosi. Datang langsung ke lokasi dan periksa lingkungan di sekitarnya. Survei rumah secara langsung dapat membantu calon pembeli menemukan hal-hal yang mungkin tidak terlihat dalam informasi pemasaran.
MEMAHAMI KOMITMEN SETELAH MEMILIKI RUMAH
Berpindah dari kontrakan menuju rumah sendiri berarti mengganti sistem pembayaran sewa dengan tanggung jawab kepemilikan. Pemilik harus memperhatikan cicilan, tagihan, perawatan, serta kebutuhan rumah tangga. Karena itu, pembelian rumah perlu diikuti dengan kebiasaan mengelola keuangan secara disiplin.
Hindari mengambil terlalu banyak utang setelah memiliki rumah. Jika cicilan sudah menjadi kewajiban rutin, pengeluaran lainnya perlu disesuaikan agar kondisi finansial tetap sehat. Disiplin mengatur keuangan membantu pemilik menjaga rumah tanpa mengorbankan kebutuhan penting lainnya.
MENATA RUMAH TANPA MENGHABISKAN TABUNGAN
Setelah pindah dari kontrakan, keinginan untuk langsung melengkapi rumah mungkin cukup besar. Namun, tidak semua perabot harus dibeli sekaligus. Prioritaskan kebutuhan dasar seperti tempat tidur, perlengkapan memasak, penerangan, dan peralatan penting lainnya.
Dekorasi dan perabot tambahan dapat dibeli secara bertahap ketika kondisi keuangan sudah lebih stabil. Cara ini membuat pengeluaran lebih terkendali dan mencegah tabungan habis setelah membeli rumah. Rumah sederhana yang tertata tetap dapat memberikan kenyamanan tanpa membutuhkan biaya besar.
MENJADIKAN RUMAH SEBAGAI LANGKAH KEHIDUPAN BARU
Perpindahan dari kontrakan ke rumah sendiri bukan hanya perubahan tempat tinggal. Proses tersebut dapat menjadi tanda bahwa seseorang mulai membangun kehidupan yang lebih stabil dan mandiri. Rumah dapat menjadi ruang untuk menyusun rencana keluarga, mengembangkan aktivitas, dan membangun masa depan.
Namun, kepemilikan rumah bukan perlombaan yang harus dilakukan secepat mungkin. Setiap orang memiliki kondisi pendapatan dan kebutuhan yang berbeda. Membeli rumah pada waktu yang tepat akan lebih baik daripada memaksakan diri ketika kondisi keuangan belum siap.
LANGKAH PRAKTIS DARI KONTRAKAN MENUJU RUMAH SENDIRI
Mulailah dengan menentukan target kapan ingin memiliki rumah. Setelah itu, hitung kemampuan finansial dan tentukan kisaran harga rumah yang realistis. Cari informasi mengenai berbagai pilihan hunian dan bandingkan beberapa lokasi sebelum mengambil keputusan.
Jika mempertimbangkan rumah subsidi, pelajari syarat dan ketentuan KPR subsidi melalui sumber resmi. Lakukan survei lokasi, periksa kondisi rumah, dan pahami kewajiban pembiayaan sebelum menandatangani dokumen. Langkah yang sistematis akan membuat perjalanan dari kontrakan menuju rumah sendiri menjadi lebih terencana.
KESIMPULAN
Dari kontrakan menuju rumah milik sendiri merupakan perjalanan yang membutuhkan perencanaan, kesabaran, dan kesiapan finansial. Rumah subsidi dapat menjadi salah satu pilihan bagi masyarakat yang memenuhi persyaratan dan ingin mendapatkan hunian dengan skema pembiayaan yang lebih terjangkau.
Kunci utamanya adalah tidak terburu-buru mengambil keputusan. Hitung kemampuan finansial, siapkan tabungan dan dana darurat, pilih lokasi yang sesuai, periksa kualitas rumah, serta pahami seluruh ketentuan pembiayaan. Dengan persiapan yang tepat, keinginan meninggalkan kontrakan dan memiliki rumah sendiri dapat menjadi tujuan yang lebih realistis.
About the Author
Gusti Ayu Tita P
Author — STEKOM University
An active author focused on academic issues, educational technology, and human resource development in the campus environment.














