Jangan Salah Langkah Ini Hal yang Harus Disiapkan Sebelum Mengajukan KUR Mandiri
Gusti Ayu Tita P
21 Agustus 2026
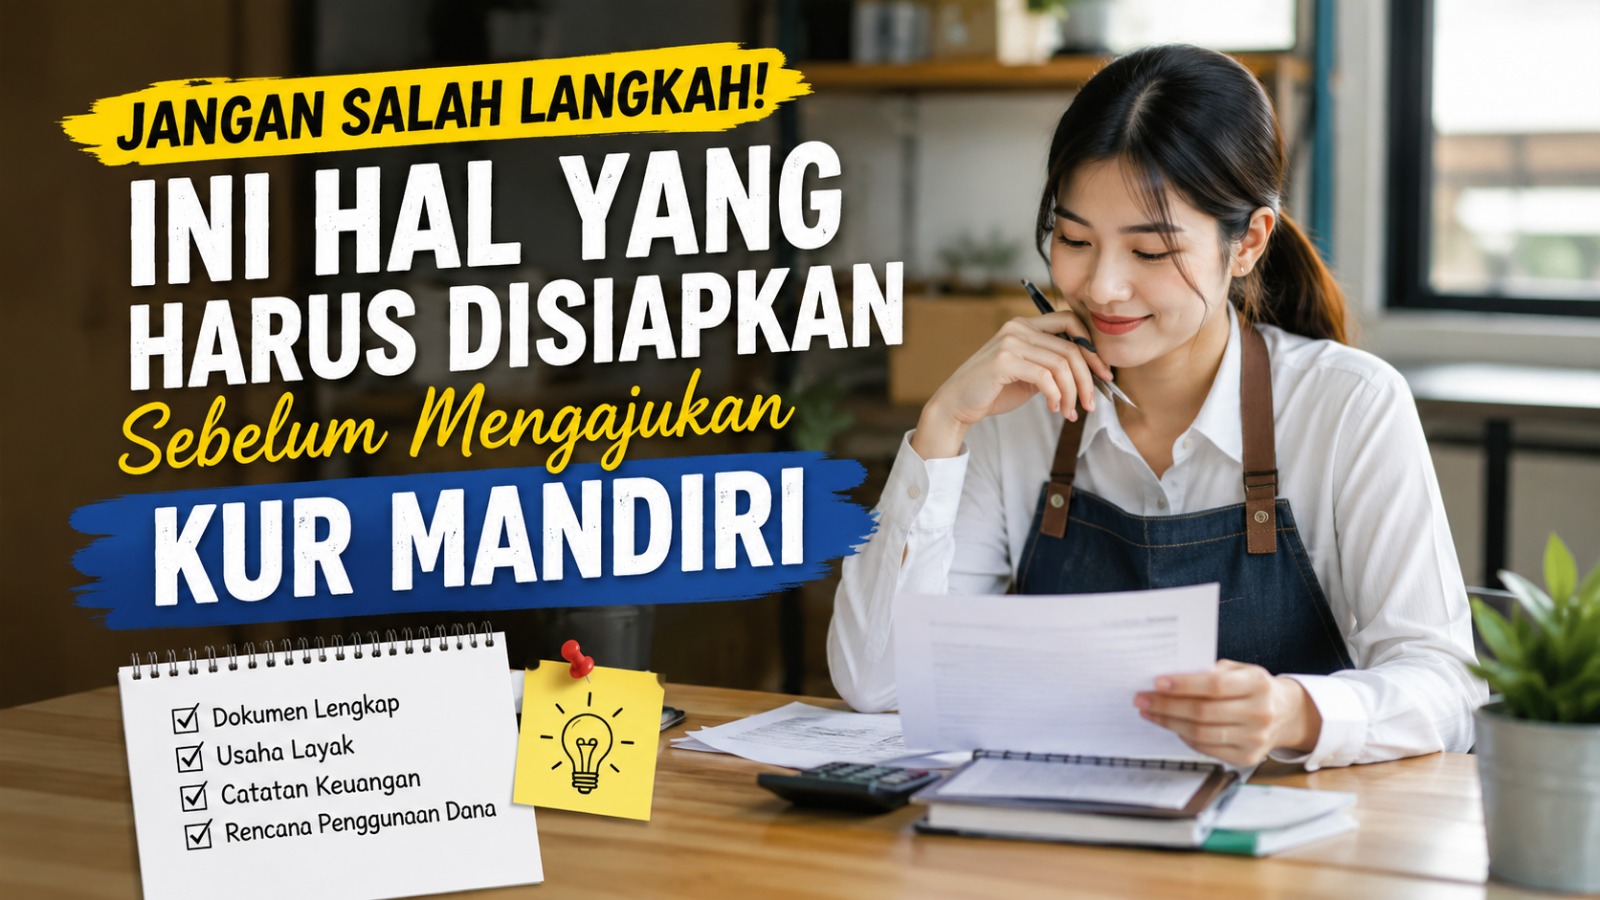
Mengajukan KUR Mandiri dapat menjadi pilihan bagi pelaku UMKM yang membutuhkan tambahan modal untuk mengembangkan usaha. Namun, proses pengajuan sebaiknya tidak dilakukan secara terburu buru. Calon debitur perlu menyiapkan dokumen, memahami kondisi keuangan, serta memastikan usaha memenuhi persyaratan yang berlaku. Persiapan yang matang dapat membantu calon debitur menjalani proses pengajuan dengan lebih terarah.
PAHAMI KETENTUAN KUR MANDIRI
Langkah pertama sebelum mengajukan adalah memahami apa itu KUR Mandiri dan bagaimana pembiayaan tersebut dapat digunakan. KUR ditujukan bagi pelaku usaha produktif dan layak untuk kebutuhan modal kerja atau investasi sesuai jenis pembiayaan. Bank Mandiri memiliki beberapa kategori KUR dengan ketentuan yang berbeda. Karena itu, calon debitur perlu memilih kategori yang sesuai dengan kondisi dan kebutuhan usahanya.
KUR bukan merupakan dana gratis karena penerima tetap mempunyai kewajiban untuk membayar angsuran. Besarnya kewajiban akan dipengaruhi oleh jumlah pembiayaan, tenor, dan ketentuan bunga yang berlaku. Jangan menganggap plafon maksimal sebagai jumlah yang harus diambil. Pilih pembiayaan berdasarkan kebutuhan dan kemampuan usaha dalam membayar.
PASTIKAN USAHA MEMENUHI PERSYARATAN
Sebelum mengajukan KUR UMKM, pastikan usaha yang dijalankan sesuai dengan ketentuan kategori KUR yang dipilih. Untuk KUR Mikro dan KUR Kecil, usaha pada umumnya telah berjalan sekurang kurangnya enam bulan. Calon debitur juga perlu memiliki NIK yang dibuktikan melalui e KTP atau dokumen identitas yang sesuai. Legalitas usaha seperti NIB atau surat keterangan usaha juga perlu disiapkan sesuai ketentuan.
Persyaratan dapat berbeda antara satu kategori KUR dengan kategori lainnya. Pada kondisi tertentu, calon debitur juga perlu menyiapkan NPWP, Kartu Keluarga, serta dokumen perkawinan atau perceraian. Jangan mengandalkan informasi lama karena kebijakan pembiayaan dapat mengalami perubahan. Pastikan persyaratan terbaru dikonfirmasi kepada Bank Mandiri sebelum pengajuan.
SIAPKAN DOKUMEN IDENTITAS
Dokumen identitas menjadi bagian penting dalam proses pengajuan pembiayaan. Calon debitur perlu menyiapkan KTP atau dokumen identitas yang sesuai, NIK, dan Kartu Keluarga apabila dipersyaratkan. Data identitas harus sesuai antara satu dokumen dengan dokumen lainnya. Jika terdapat perbedaan data, sebaiknya dilakukan pengecekan dan perbaikan terlebih dahulu.
Dokumen perkawinan atau perceraian juga dapat diperlukan berdasarkan kondisi calon debitur. Pastikan seluruh dokumen tersedia dalam kondisi baik dan mudah dibaca. Kelengkapan dokumen dapat membantu proses pemeriksaan administrasi berjalan lebih lancar. Jangan menunggu petugas meminta dokumen tambahan jika dokumen tersebut memang sudah menjadi persyaratan.
SIAPKAN LEGALITAS USAHA
Legalitas usaha menunjukkan informasi mengenai kegiatan bisnis yang dijalankan. Salah satu dokumen yang dapat diperlukan adalah NIB atau surat keterangan usaha sesuai ketentuan. Pastikan jenis usaha yang tercantum sesuai dengan kegiatan yang benar benar dijalankan. Data pemilik usaha juga harus konsisten dengan dokumen identitas.
Legalitas yang jelas dapat membantu pemilik menjalankan bisnis secara lebih tertib. Selain itu, dokumen usaha dapat membantu bank memahami aktivitas bisnis calon debitur. Jangan membuat atau menggunakan dokumen dengan informasi palsu. Semua data yang diberikan harus sesuai dengan keadaan usaha yang sebenarnya.
RAPINKAN CATATAN KEUANGAN
Sebelum mengajukan KUR Mandiri, pemilik usaha sebaiknya mengetahui kondisi keuangan bisnis secara jelas. Catat pemasukan, pengeluaran, omzet, biaya operasional, dan keuntungan secara rutin. Pencatatan tidak harus menggunakan sistem akuntansi yang rumit. Yang terpenting adalah transaksi dapat ditelusuri dan memberikan gambaran mengenai kondisi usaha.
Pisahkan uang usaha dan uang pribadi agar arus kas lebih mudah dipantau. Dengan pencatatan yang baik, pemilik dapat mengetahui berapa banyak modal yang sebenarnya dibutuhkan. Catatan keuangan juga membantu menentukan kemampuan membayar angsuran. Jangan menentukan jumlah pinjaman hanya berdasarkan perkiraan tanpa melihat kondisi keuangan bisnis.
PERIKSA RIWAYAT KREDIT
Riwayat kredit juga perlu diperhatikan sebelum mengajukan pembiayaan. Bank dapat melakukan pemeriksaan informasi kredit melalui SLIK sesuai ketentuan yang berlaku. Informasi tersebut dapat menjadi salah satu bagian dari proses analisis calon debitur. Karena itu, pastikan kewajiban kredit yang sedang berjalan maupun yang pernah dimiliki dikelola dengan baik.
Jika mempunyai pinjaman yang telah dilunasi, simpan bukti pelunasan apabila diperlukan. Jangan memberikan informasi yang tidak sesuai mengenai kondisi kredit. Riwayat pembayaran yang tertib dapat membantu menunjukkan kedisiplinan dalam memenuhi kewajiban keuangan. Calon debitur juga perlu menghitung apakah pinjaman yang sudah berjalan akan memengaruhi kemampuan membayar KUR.
TENTUKAN JUMLAH PINJAMAN
Kesalahan yang sering dilakukan adalah mengajukan pinjaman lebih besar daripada kebutuhan usaha. Sebelum menentukan plafon KUR, buat daftar kebutuhan secara rinci. Misalnya dana diperlukan untuk membeli bahan baku, menambah stok, membeli peralatan, atau meningkatkan kapasitas produksi. Setelah itu, hitung jumlah dana yang benar benar diperlukan.
Jumlah pinjaman sebaiknya disesuaikan dengan kemampuan arus kas. Jangan sampai sebagian besar pendapatan usaha habis hanya untuk membayar angsuran. Pinjaman yang sesuai kebutuhan lebih mudah dikelola dibandingkan pembiayaan yang terlalu besar. Dengan demikian, modal tambahan dapat digunakan secara lebih produktif.
BUAT RENCANA PENGGUNAAN DANA
Calon debitur sebaiknya sudah mengetahui bagaimana dana KUR akan digunakan sebelum mengajukan. Buat rencana sederhana mengenai kebutuhan yang akan dibiayai. Misalnya, dana digunakan untuk meningkatkan persediaan karena permintaan pelanggan meningkat. Rencana tersebut harus mempunyai hubungan langsung dengan kegiatan usaha.
Hindari menggunakan dana pembiayaan untuk kebutuhan konsumtif yang tidak berkaitan dengan bisnis. Dana KUR sebaiknya diarahkan untuk kegiatan produktif yang berpotensi memberikan manfaat terhadap usaha. Setelah dana diterima, catat penggunaannya secara berkala. Evaluasi hasil penggunaan modal untuk mengetahui apakah dana memberikan peningkatan terhadap omzet atau keuntungan.
HITUNG KEMAMPUAN MEMBAYAR
Sebelum mengajukan KUR, jangan lupa menghitung kemampuan membayar angsuran. Omzet tidak dapat langsung dianggap sebagai uang yang tersedia untuk membayar pinjaman karena masih ada biaya produksi dan operasional. Perhatikan arus kas bersih usaha setelah seluruh kebutuhan utama dipenuhi. Dari perhitungan tersebut, pemilik dapat menentukan apakah cicilan yang akan muncul masih berada dalam batas kemampuan.
Sebaiknya siapkan pula dana cadangan untuk menghadapi kondisi penjualan yang menurun. Jangan menggunakan seluruh keuntungan untuk kebutuhan pribadi jika masih memiliki kewajiban pembayaran. Kemampuan membayar harus menjadi pertimbangan utama sebelum menentukan plafon dan tenor. Pembiayaan yang terlalu berat justru dapat mengganggu keberlangsungan usaha.
HINDARI DATA PALSU DAN INFORMASI TIDAK SESUAI
Memberikan data yang tidak benar bukan cara untuk meningkatkan peluang mendapatkan KUR. Jangan menaikkan omzet secara sengaja, memalsukan dokumen, atau menyembunyikan kewajiban kredit. Bank dapat melakukan verifikasi terhadap informasi yang diberikan selama proses pengajuan. Ketidaksesuaian data justru dapat membuat proses pengajuan menjadi bermasalah.
Sampaikan kondisi usaha dengan jujur dan realistis. Jika terdapat kekurangan dalam administrasi, lebih baik memperbaikinya terlebih dahulu daripada memberikan informasi palsu. Pemilik usaha juga harus siap menjelaskan kegiatan bisnis dan tujuan penggunaan dana. Kejujuran membantu menciptakan proses analisis yang berdasarkan kondisi sebenarnya.
SIAP MENGHADAPI PROSES ANALISIS BANK
Setelah dokumen diserahkan, bank akan melakukan proses pemeriksaan dan analisis sesuai ketentuan. Petugas dapat meminta informasi tambahan mengenai usaha, omzet, biaya operasional, aset, atau tujuan penggunaan dana. Pada kondisi tertentu, proses verifikasi terhadap kegiatan usaha juga dapat dilakukan. Karena itu, calon debitur perlu memahami kondisi bisnisnya sendiri.
Pastikan informasi yang disampaikan konsisten dengan dokumen dan kondisi lapangan. Kesiapan menghadapi proses verifikasi dapat membantu komunikasi dengan petugas menjadi lebih mudah. Namun, tidak ada tips yang dapat menjamin pengajuan pasti disetujui. Keputusan pembiayaan tetap berada pada bank berdasarkan hasil analisis dan ketentuan yang berlaku.
KESIMPULAN
Sebelum mengajukan KUR Mandiri, pelaku UMKM perlu melakukan persiapan secara menyeluruh. Pastikan persyaratan terpenuhi, dokumen identitas dan legalitas usaha lengkap, catatan keuangan tersedia, serta riwayat kredit dalam kondisi yang dapat dipertanggungjawabkan. Tentukan pula jumlah pinjaman berdasarkan kebutuhan dan kemampuan membayar. Jangan mengambil keputusan hanya karena membutuhkan modal tambahan dengan cepat.
KUR sebaiknya digunakan sebagai alat untuk mendukung perkembangan usaha, bukan sebagai solusi untuk menutup semua masalah keuangan. Buat rencana penggunaan dana yang jelas dan pastikan pembiayaan tidak mengganggu arus kas. Sebelum melakukan pengajuan, periksa kembali ketentuan terbaru Bank Mandiri karena persyaratan dan kebijakan KUR dapat berubah. Dengan persiapan yang baik, proses pengajuan dapat dilakukan secara lebih terarah dan bertanggung jawab.
About the Author
Gusti Ayu Tita P
Author — STEKOM University
An active author focused on academic issues, educational technology, and human resource development in the campus environment.