
Kesalahan yang Harus Dihindari Saat Mengajukan KPR Rumah
Gusti Ayu Tita P
21 Agustus 2026
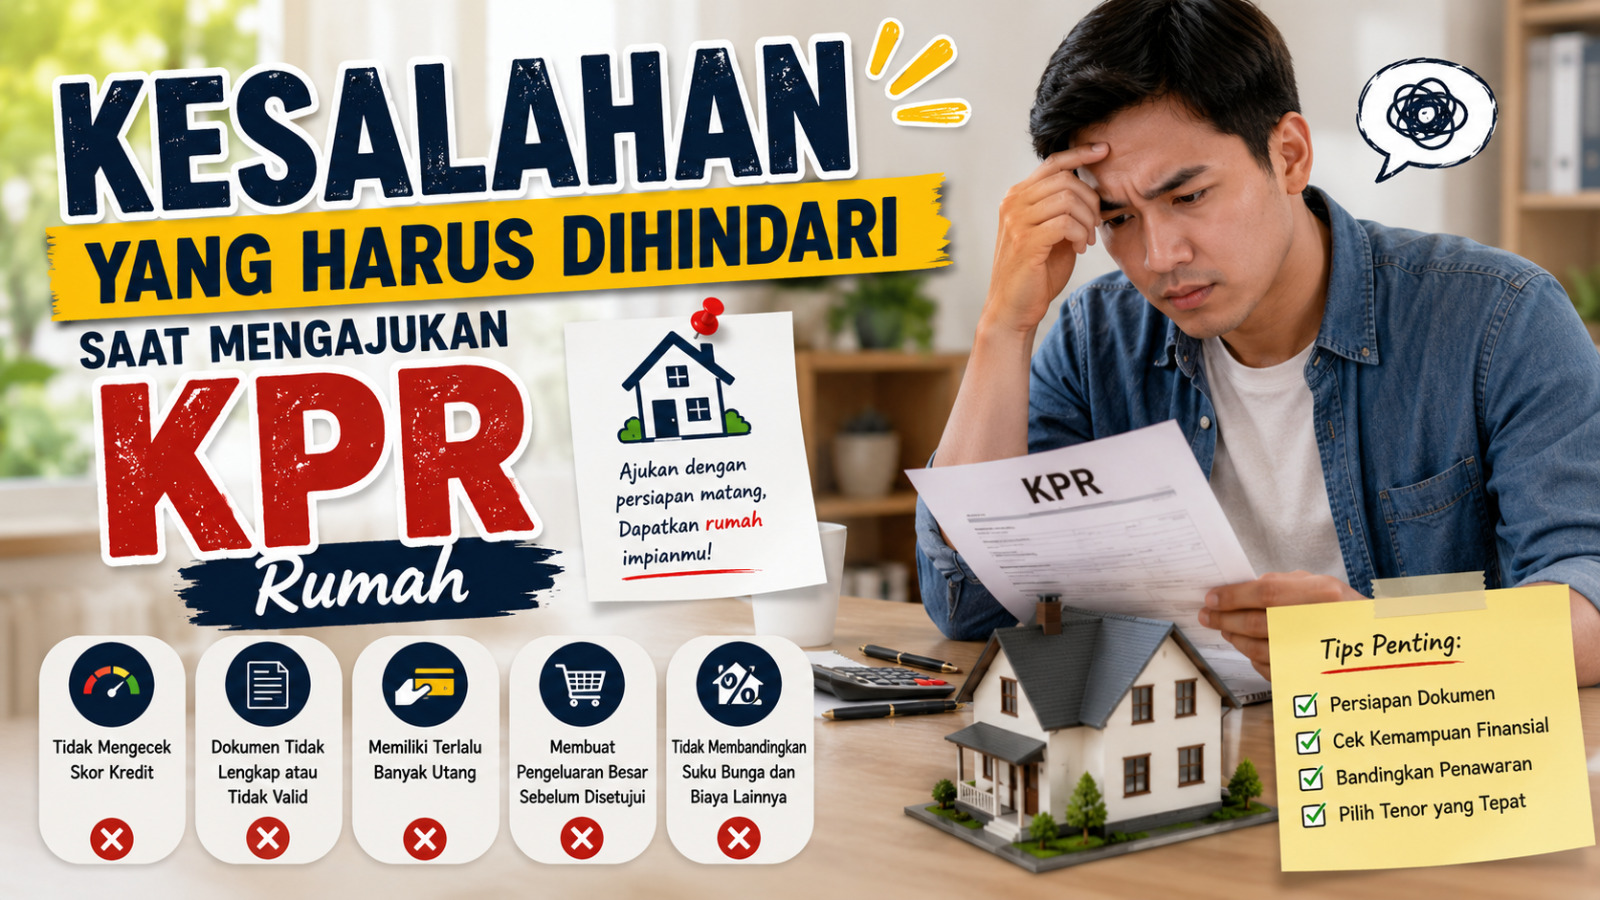
Mengajukan Kredit Pemilikan Rumah atau KPR merupakan keputusan finansial yang membutuhkan perencanaan matang. Bagi calon pembeli, proses ini tidak hanya berkaitan dengan memilih rumah, tetapi juga menyiapkan kondisi keuangan dan memahami berbagai ketentuan pembiayaan. Kesalahan kecil dalam persiapan dapat membuat proses pengajuan menjadi lebih sulit atau menimbulkan beban finansial di kemudian hari.
Oleh karena itu, calon pembeli perlu mengetahui kesalahan yang sering terjadi sebelum mengajukan KPR. Dengan memahami hal tersebut, proses pengajuan dapat dilakukan dengan lebih hati-hati. Perencanaan keuangan, kelengkapan dokumen, dan pemahaman terhadap perjanjian KPR menjadi beberapa hal yang perlu mendapat perhatian.
MENGABAIKAN KEMAMPUAN KEUANGAN
Salah satu kesalahan yang sering terjadi adalah memilih rumah tanpa terlebih dahulu menghitung kemampuan finansial. Harga rumah yang terlihat sesuai dengan keinginan belum tentu sesuai dengan kemampuan membayar cicilan. Calon pembeli perlu memperhitungkan penghasilan, pengeluaran rutin, utang, tabungan, dan kebutuhan sehari-hari sebelum menentukan jumlah pembiayaan.
Jangan menggunakan seluruh penghasilan untuk membayar cicilan karena masih ada kebutuhan lain yang harus dipenuhi. Selain cicilan, pemilik rumah juga dapat menghadapi biaya perawatan dan kebutuhan rumah tangga. Perencanaan yang realistis akan membantu menjaga kondisi keuangan tetap stabil selama masa KPR.
TIDAK MENYIAPKAN DANA AWAL
Kesalahan berikutnya adalah hanya mempersiapkan uang muka tanpa memperhitungkan biaya lainnya. Dalam proses membeli rumah, calon pembeli dapat menghadapi berbagai biaya seperti administrasi, notaris, pajak, asuransi, dan biaya terkait transaksi sesuai ketentuan yang berlaku. Besarnya biaya dapat berbeda tergantung kondisi transaksi dan kebijakan pihak terkait.
Karena itu, jangan menghabiskan seluruh tabungan untuk uang muka. Sisakan dana untuk kebutuhan darurat dan pengeluaran setelah rumah dimiliki. Memiliki cadangan keuangan akan memberikan ruang yang lebih aman apabila terjadi kebutuhan mendadak.
MENGABAIKAN RIWAYAT KREDIT
Riwayat pembayaran kewajiban kredit juga perlu diperhatikan sebelum mengajukan KPR. Kebiasaan membayar cicilan terlambat dapat menjadi salah satu faktor yang dipertimbangkan dalam penilaian kredit. Calon pembeli sebaiknya memastikan kewajiban finansial yang sedang berjalan dibayar sesuai jadwal.
Selain itu, hindari menambah utang baru secara berlebihan menjelang pengajuan KPR. Kondisi utang yang terlalu besar dapat memengaruhi kemampuan membayar dan membuat kondisi keuangan menjadi kurang sehat. Sebaiknya evaluasi seluruh kewajiban terlebih dahulu sebelum mengambil komitmen pembiayaan rumah.
TIDAK MEMBACA KETENTUAN KPR
Calon pembeli sebaiknya tidak hanya memperhatikan jumlah cicilan pada awal periode. Pahami jenis suku bunga, tenor, biaya, ketentuan pembayaran, serta berbagai kewajiban yang tercantum dalam perjanjian. Setiap produk KPR dapat memiliki ketentuan yang berbeda sehingga informasi perlu dipahami sebelum membuat keputusan.
Jangan ragu meminta penjelasan kepada pihak bank apabila terdapat istilah atau ketentuan yang belum dipahami. Membaca perjanjian secara teliti dapat membantu menghindari kesalahpahaman mengenai kewajiban sebagai debitur. Keputusan sebaiknya dibuat setelah seluruh informasi penting dipahami dengan baik.
TERBURU BURU MEMILIH RUMAH DAN BANK
Kesalahan lainnya adalah terburu-buru memilih rumah atau bank hanya karena tertarik pada promosi tertentu. Calon pembeli perlu membandingkan beberapa pilihan berdasarkan harga, lokasi, fasilitas, biaya pembiayaan, dan kemampuan finansial. Rumah yang terlihat menarik belum tentu menjadi pilihan terbaik untuk kebutuhan jangka panjang.
Selain rumah, bandingkan pula produk KPR dari beberapa bank jika memungkinkan. Perhatikan suku bunga, tenor, biaya, persyaratan, dan ketentuan pembayaran sebelum memilih. Dengan melakukan perbandingan secara menyeluruh, calon pembeli dapat mengambil keputusan yang lebih rasional dan sesuai kondisi keuangan.
KESIMPULAN
Mengajukan KPR rumah membutuhkan kehati-hatian karena merupakan komitmen finansial dalam jangka panjang. Kesalahan seperti mengabaikan kemampuan keuangan, tidak menyiapkan biaya tambahan, mengabaikan riwayat kredit, tidak memahami ketentuan KPR, serta terburu-buru memilih rumah dan bank dapat menimbulkan masalah di kemudian hari. Oleh karena itu, setiap calon pembeli perlu melakukan persiapan sebelum mengambil keputusan.
Dengan menghitung kemampuan cicilan, menyiapkan dana yang cukup, menjaga riwayat pembayaran, membaca perjanjian secara teliti, serta membandingkan pilihan rumah dan bank, proses pengajuan KPR dapat dilakukan dengan lebih matang. Keputusan membeli rumah sebaiknya didasarkan pada kebutuhan dan kemampuan finansial, bukan hanya keinginan untuk segera memiliki hunian.
About the Author
Gusti Ayu Tita P
Author — STEKOM University
An active author focused on academic issues, educational technology, and human resource development in the campus environment.














