
Kesalahan yang Harus Dihindari Saat Menggunakan Pinjaman Online
Gusti Ayu Tita P
6 Agustus 2026
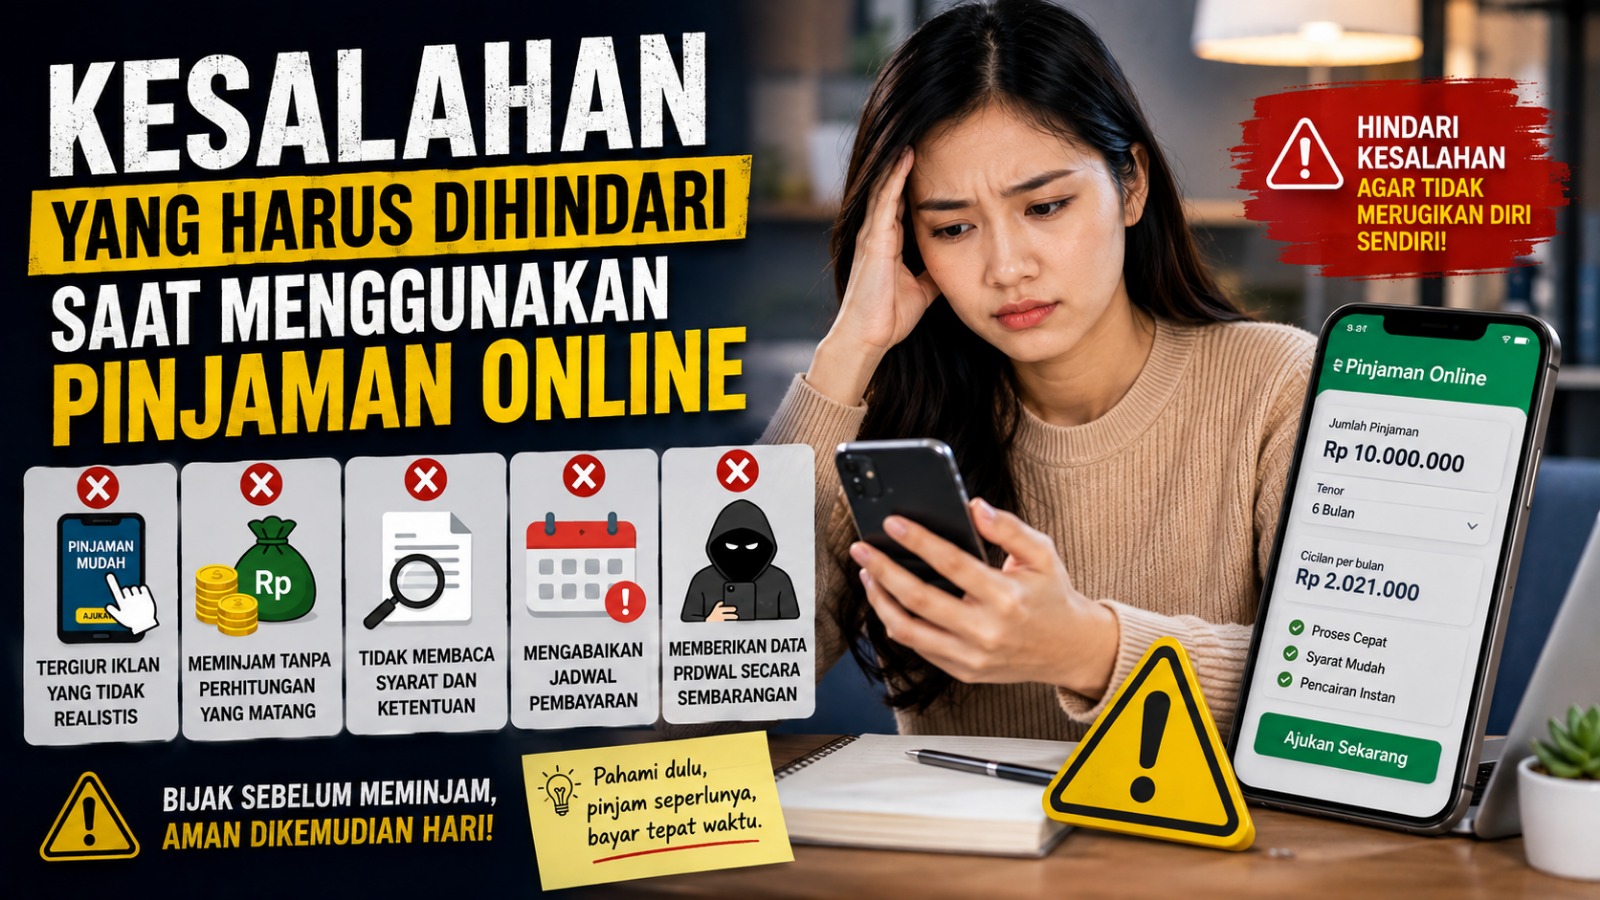
Pinjaman online dapat menjadi solusi ketika seseorang membutuhkan dana untuk kebutuhan tertentu. Proses pengajuan yang dilakukan secara digital membuat layanan ini mudah diakses dan praktis. Namun, kemudahan tersebut tetap perlu disertai dengan pertimbangan yang matang agar pinjaman tidak berubah menjadi beban finansial. Kesalahan dalam memilih penyedia, memahami biaya, atau mengatur pembayaran dapat menyebabkan masalah di kemudian hari.
Karena itu, sebelum menggunakan pinjaman online, calon peminjam perlu memahami berbagai kesalahan yang sebaiknya dihindari. Dengan mengetahui risikonya sejak awal, seseorang dapat mengambil keputusan dengan lebih bijak dan menyesuaikan pinjaman dengan kemampuan keuangannya.
TIDAK MEMERIKSA LEGALITAS PENYELENGGARA
Salah satu kesalahan yang sering dilakukan adalah langsung mengajukan pinjaman tanpa memeriksa legalitas penyelenggara. Di Indonesia, layanan pinjaman online yang termasuk Layanan Pendanaan Bersama Berbasis Teknologi Informasi atau LPBBTI harus memiliki izin dari Otoritas Jasa Keuangan atau OJK. Status penyelenggara dapat diperiksa melalui daftar resmi OJK sebelum pengguna memberikan data atau mengajukan pendanaan.
Jangan mudah percaya pada iklan yang mencantumkan kata legal atau resmi tanpa melakukan pemeriksaan. Penyelenggara yang tidak berizin dapat menimbulkan risiko lebih besar, termasuk masalah transparansi dan perlindungan konsumen. Memeriksa legalitas merupakan langkah sederhana yang penting dilakukan sebelum mengambil keputusan finansial.
MEMINJAM TANPA MENGHITUNG KEMAMPUAN BAYAR
Kesalahan berikutnya adalah mengajukan pinjaman tanpa mempertimbangkan kemampuan membayar. Jumlah dana yang ditawarkan belum tentu sesuai dengan kondisi keuangan peminjam. Jika cicilan terlalu besar dibandingkan pendapatan, kebutuhan sehari hari dapat terganggu dan risiko keterlambatan pembayaran menjadi lebih tinggi.
Sebelum mengajukan pinjaman, hitung pendapatan dan pengeluaran rutin terlebih dahulu. Pertimbangkan jumlah cicilan, tenor, serta kewajiban finansial lain yang sudah dimiliki. Pinjaman sebaiknya hanya digunakan ketika pembayaran kembali masih dapat dilakukan secara realistis tanpa mengorbankan kebutuhan penting.
HANYA TERGIUR PENCAIRAN CEPAT
Proses pencairan yang cepat memang menjadi salah satu daya tarik pinjaman online. Namun, kecepatan pencairan tidak seharusnya menjadi satu satunya pertimbangan ketika memilih layanan. Calon peminjam tetap harus memeriksa legalitas, biaya, tenor, bunga, serta ketentuan yang berlaku.
Penawaran dengan proses sangat mudah juga perlu diperiksa secara hati hati, terutama jika disertai janji yang tidak masuk akal. Jangan sampai keinginan mendapatkan dana dengan cepat membuat seseorang mengabaikan informasi penting. Keputusan yang terburu buru dapat meningkatkan risiko memilih layanan yang tidak sesuai.
TIDAK MEMBACA PERJANJIAN
Menyetujui perjanjian tanpa membacanya secara menyeluruh merupakan kesalahan yang dapat menimbulkan masalah. Perjanjian biasanya memuat jumlah pendanaan, tenor, biaya, jadwal pembayaran, denda, serta ketentuan lain yang harus dipahami. Informasi tersebut akan menentukan jumlah kewajiban yang harus dibayarkan.
Luangkan waktu untuk membaca setiap bagian sebelum menyetujui perjanjian. Jika terdapat istilah atau biaya yang tidak dipahami, cari penjelasan dari penyelenggara melalui kanal resminya. Jangan menganggap remeh detail kecil karena ketentuan tersebut dapat memengaruhi kondisi keuangan selama masa pinjaman.
MENGABAIKAN TOTAL BIAYA PINJAMAN
Sebagian orang hanya melihat jumlah dana yang diterima tanpa memperhatikan total kewajiban pembayaran. Padahal, biaya pinjaman dapat terdiri dari beberapa komponen sesuai dengan ketentuan penyelenggara. Karena itu, calon peminjam perlu memahami seluruh biaya yang tercantum sebelum menyetujui pendanaan.
Jangan hanya membandingkan nominal pinjaman yang bisa dicairkan. Perhatikan juga biaya, tenor, jadwal pembayaran, serta total pengembalian. Dengan mengetahui jumlah kewajiban secara keseluruhan, peminjam dapat menentukan apakah pinjaman tersebut benar benar sesuai dengan kemampuan finansial.
MENGGUNAKAN PINJAMAN UNTUK KEBUTUHAN KONSUMTIF BERLEBIHAN
Pinjaman sebaiknya digunakan berdasarkan kebutuhan yang jelas dan terukur. Menggunakan pinjaman secara berulang untuk memenuhi keinginan konsumtif dapat membuat seseorang bergantung pada utang. Jika kebiasaan tersebut terus berlangsung, kewajiban pembayaran dapat semakin menumpuk.
Sebelum meminjam, tanyakan apakah kebutuhan tersebut benar benar mendesak dan apakah ada alternatif lain yang lebih aman. Hindari mengambil pinjaman hanya untuk mengikuti tren atau membeli sesuatu yang sebenarnya masih dapat ditunda. Menggunakan pinjaman secara bijak membantu menjaga kondisi keuangan tetap sehat.
MENGAJUKAN PINJAMAN DI BANYAK PLATFORM
Mengajukan pinjaman pada banyak platform sekaligus tanpa perhitungan yang matang dapat meningkatkan beban keuangan. Setiap pinjaman memiliki kewajiban pembayaran yang harus dipenuhi sesuai jadwal. Jika jumlah cicilan dari beberapa pinjaman terlalu besar, kemampuan membayar dapat terganggu.
Sebelum mengajukan pinjaman baru, evaluasi terlebih dahulu kewajiban yang masih berjalan. Hindari menggunakan pinjaman baru untuk menutup cicilan lama secara terus menerus karena pola tersebut dapat membuat masalah keuangan semakin sulit dikendalikan. Prioritaskan pembayaran kewajiban yang sudah ada dan sesuaikan pinjaman dengan kebutuhan yang benar benar penting.
MENGABAIKAN JATUH TEMPO PEMBAYARAN
Tidak memperhatikan tanggal jatuh tempo dapat menyebabkan pembayaran terlambat. Keterlambatan dapat menimbulkan konsekuensi sesuai perjanjian dan ketentuan penyelenggara. Karena itu, jadwal pembayaran sebaiknya dicatat sejak awal agar tidak terlewat.
Atur pengingat melalui kalender atau aplikasi di ponsel jika diperlukan. Pastikan dana untuk pembayaran sudah disiapkan sebelum tanggal jatuh tempo. Kebiasaan membayar tepat waktu juga membantu seseorang mengelola kewajiban finansial secara lebih teratur.
MEMBERIKAN DATA PRIBADI SEMBARANGAN
Data pribadi harus dijaga ketika menggunakan layanan pinjaman online. Jangan memberikan PIN, kata sandi, kode OTP, atau informasi keamanan akun kepada pihak lain. Pelaku penipuan dapat mengaku sebagai petugas layanan untuk mendapatkan informasi tersebut.
Gunakan aplikasi dan situs resmi ketika melakukan pengajuan maupun komunikasi dengan penyelenggara. Jika menerima permintaan data yang mencurigakan, lakukan verifikasi melalui kanal resmi. Menjaga keamanan data merupakan bagian penting dalam mengurangi risiko penyalahgunaan identitas dan akun.
MENGABAIKAN MASALAH PEMBAYARAN
Kesalahan lain adalah menghindari komunikasi ketika mengalami kesulitan membayar. Membiarkan kewajiban tanpa penanganan dapat membuat persoalan semakin rumit. Jika menghadapi kendala finansial, peminjam sebaiknya segera memahami ketentuan yang berlaku dan menggunakan kanal resmi penyelenggara untuk menyampaikan kondisi tersebut.
Jangan mengambil pinjaman baru secara sembarangan hanya untuk menutup kewajiban sebelumnya. Evaluasi kembali kondisi keuangan dan prioritaskan kebutuhan penting. Mengambil keputusan dengan tenang dapat membantu mencegah masalah utang berkembang menjadi lebih besar.
KESIMPULAN
Kesalahan saat menggunakan pinjaman online dapat terjadi karena kurang teliti dalam memilih penyelenggara, tidak menghitung kemampuan bayar, mengabaikan biaya, atau tidak membaca perjanjian. Risiko juga dapat meningkat ketika seseorang menggunakan terlalu banyak pinjaman, terlambat membayar, atau memberikan data pribadi kepada pihak yang tidak terpercaya.
Sebelum mengajukan pinjaman, pastikan penyelenggara memiliki legalitas yang sesuai, pahami seluruh biaya dan ketentuan, serta sesuaikan jumlah pinjaman dengan kemampuan membayar. Gunakan pinjaman hanya untuk kebutuhan yang benar benar diperlukan dan kelola pembayaran secara disiplin. Dengan langkah tersebut, pinjaman online dapat digunakan secara lebih aman dan bertanggung jawab.
About the Author
Gusti Ayu Tita P
Author — STEKOM University
An active author focused on academic issues, educational technology, and human resource development in the campus environment.













