
Keuntungan dan Risiko Menggunakan Pinjaman Online
Gusti Ayu Tita P
6 Agustus 2026
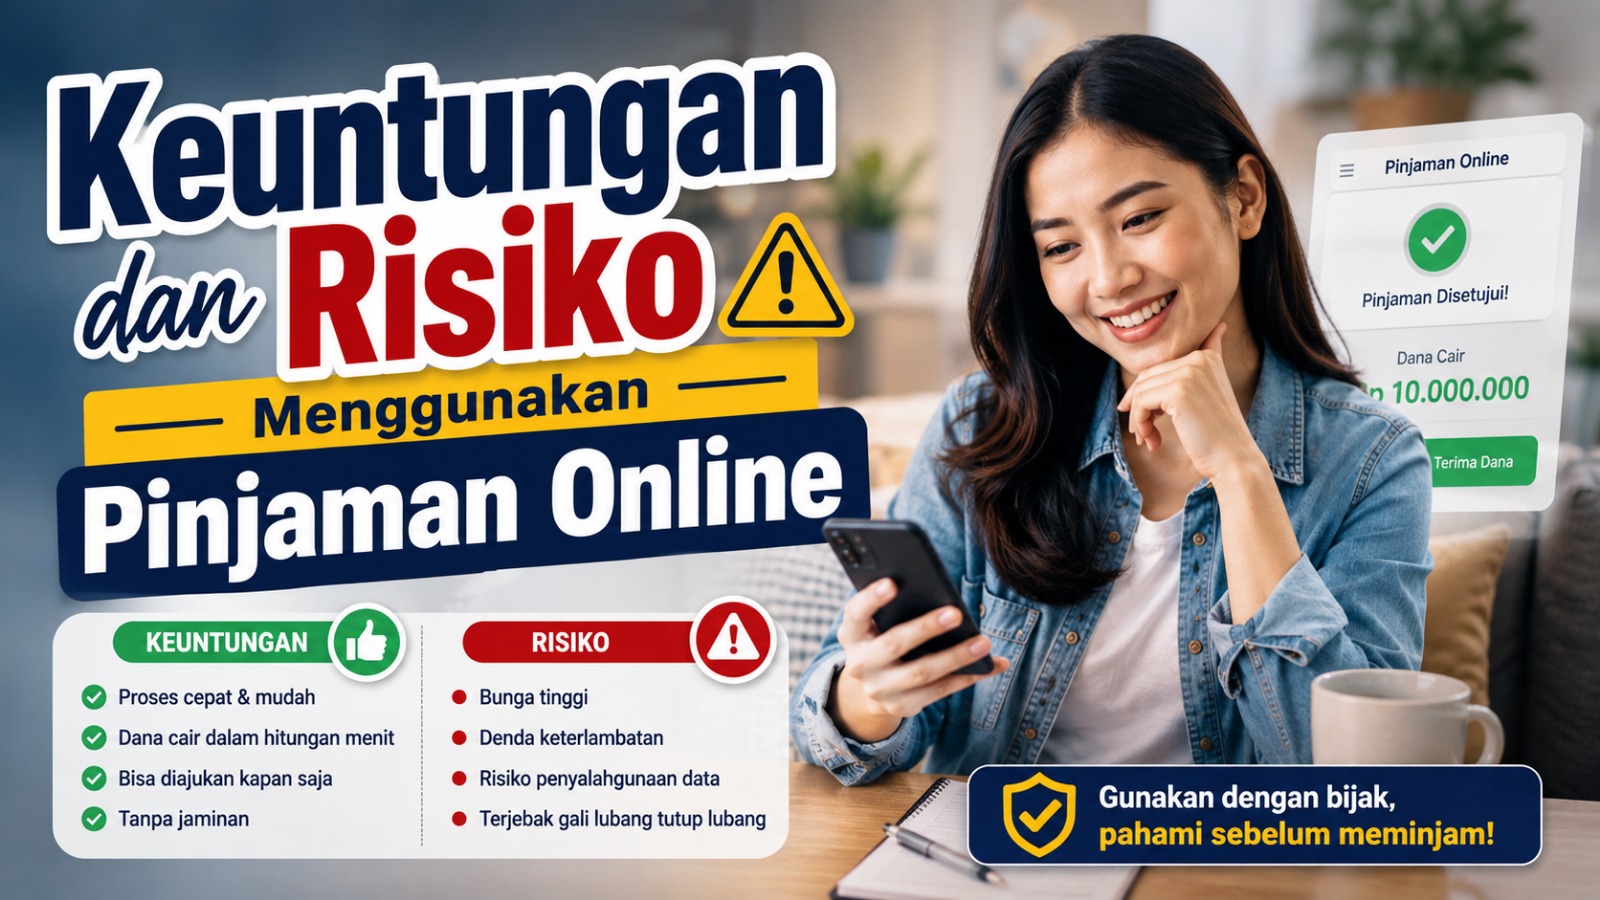
Pinjaman online menjadi salah satu pilihan pembiayaan yang semakin dikenal karena proses pengajuannya dapat dilakukan secara digital. Layanan ini menawarkan kemudahan bagi masyarakat yang membutuhkan dana untuk kebutuhan tertentu tanpa harus datang langsung ke kantor lembaga keuangan. Namun, kemudahan tersebut tetap perlu diimbangi dengan pemahaman mengenai biaya, kewajiban pembayaran, serta risiko yang mungkin muncul. Karena itu, calon pengguna perlu mempertimbangkan keuntungan dan risiko menggunakan pinjaman online sebelum mengambil keputusan.
Penggunaan pinjaman online yang bijak bukan hanya tentang seberapa cepat dana dapat diterima, tetapi juga kemampuan peminjam dalam membayar kewajiban. Peminjam perlu mengetahui jumlah dana yang diterima, biaya yang dikenakan, jangka waktu pembayaran, serta konsekuensi jika terjadi keterlambatan. Dengan memahami seluruh ketentuan sejak awal, keputusan finansial dapat dibuat dengan lebih rasional dan terencana.
KEUNTUNGAN MENGGUNAKAN PINJAMAN ONLINE
Salah satu keuntungan pinjaman online adalah proses pengajuan yang relatif praktis karena dilakukan melalui platform digital. Calon peminjam biasanya dapat mengisi data dan mengunggah dokumen yang diperlukan tanpa harus mengunjungi kantor secara langsung. Hal ini membuat layanan pembiayaan digital dapat menghemat waktu dan tenaga, terutama bagi orang yang memiliki aktivitas padat. Namun, persyaratan dan proses persetujuan dapat berbeda pada setiap penyelenggara.
Keuntungan lainnya adalah informasi mengenai produk pembiayaan dapat diakses secara digital. Calon peminjam dapat mempelajari jumlah pinjaman, tenor, biaya, serta jadwal pembayaran sebelum mengambil keputusan. Kemudahan ini dapat membantu masyarakat membandingkan pilihan pembiayaan sesuai kemampuan. Meski demikian, kemudahan proses bukan berarti pinjaman harus digunakan tanpa perencanaan.
MEMBANTU MEMENUHI KEBUTUHAN DANA MENDESAK
Pinjaman online dapat menjadi salah satu alternatif ketika seseorang menghadapi kebutuhan dana yang tidak dapat ditunda. Contohnya adalah kebutuhan tertentu yang bersifat mendesak dan tidak dapat dipenuhi dari dana yang tersedia. Dalam kondisi seperti ini, akses pembiayaan digital dapat membantu apabila pengguna benar-benar memiliki kemampuan untuk mengembalikannya. Dana sebaiknya digunakan untuk kebutuhan yang jelas dan telah diperhitungkan.
Meski dapat membantu kebutuhan mendesak, pinjaman bukanlah tambahan pendapatan. Dana yang diterima tetap harus dikembalikan sesuai perjanjian beserta biaya yang berlaku. Oleh sebab itu, pengguna perlu menghitung kemampuan membayar sebelum mengajukan pinjaman. Jika cicilan justru membuat kebutuhan pokok terganggu, pinjaman tersebut dapat menimbulkan masalah keuangan baru.
MEMUDAHKAN AKSES LAYANAN KEUANGAN
Layanan pinjaman berbasis teknologi dapat memberikan alternatif akses pembiayaan melalui perangkat digital. Bagi sebagian masyarakat, proses secara online dapat terasa lebih mudah dibandingkan proses pembiayaan konvensional. Teknologi juga memungkinkan berbagai tahapan administrasi dilakukan secara digital. Namun, kemudahan akses harus tetap disertai pemahaman mengenai syarat dan ketentuan produk.
Masyarakat juga perlu membedakan penyelenggara pinjaman online legal dan layanan ilegal. Di Indonesia, penyelenggara fintech lending yang berizin dan diawasi OJK memiliki ketentuan yang harus dipatuhi. Karena itu, calon pengguna sebaiknya melakukan pengecekan legalitas melalui sumber resmi sebelum mengajukan pinjaman. Jangan mudah percaya pada penawaran yang menjanjikan dana cepat tanpa penjelasan biaya dan ketentuan yang jelas.
RISIKO BIAYA DAN BEBAN PEMBAYARAN
Risiko utama yang perlu diperhatikan adalah munculnya biaya yang harus dibayar selama masa pinjaman. Selain jumlah pokok, pengguna perlu memahami bunga atau manfaat ekonomi, biaya administrasi, dan biaya lain yang tercantum dalam perjanjian. Besarnya biaya dapat berbeda berdasarkan produk dan penyelenggara. Karena itu, jangan hanya melihat nominal dana yang diterima atau jumlah cicilan tanpa memahami total kewajiban.
Peminjam sebaiknya menghitung kemampuan pembayaran secara realistis sebelum menyetujui pinjaman. Jangan menggunakan seluruh penghasilan untuk membayar cicilan karena kebutuhan sehari-hari dan dana darurat tetap perlu diperhatikan. Jika kewajiban pembayaran terlalu besar dibandingkan kemampuan keuangan, kondisi tersebut dapat mengganggu stabilitas finansial. Membaca perjanjian dengan teliti menjadi langkah penting sebelum menyetujui pinjaman.
RISIKO TERJERAT UTANG BERLEBIHAN
Pinjaman online dapat menjadi masalah ketika seseorang terus mengambil pinjaman baru untuk memenuhi kebutuhan atau membayar kewajiban sebelumnya. Kebiasaan tersebut dapat menciptakan siklus utang yang semakin sulit dikendalikan. Kondisi ini semakin berisiko jika jumlah cicilan dari berbagai pinjaman sudah melebihi kemampuan membayar. Oleh karena itu, pinjaman sebaiknya tidak digunakan sebagai solusi rutin untuk menutup kekurangan pendapatan.
Sebelum mengajukan pinjaman, seseorang perlu membuat perencanaan anggaran dan menghitung seluruh kewajiban yang sudah dimiliki. Jika masih mempunyai cicilan lain, kemampuan membayar harus dihitung secara keseluruhan. Mengajukan pinjaman hanya karena tersedia limit atau adanya promosi bukan alasan yang cukup untuk berutang. Keputusan sebaiknya didasarkan pada kebutuhan nyata dan kemampuan finansial.
RISIKO KETERLAMBATAN PEMBAYARAN
Keterlambatan pembayaran dapat menimbulkan konsekuensi sesuai dengan perjanjian pinjaman. Peminjam dapat dikenakan biaya keterlambatan atau konsekuensi lain yang telah dijelaskan dalam ketentuan layanan. Keterlambatan juga dapat memengaruhi catatan kredit atau riwayat pembiayaan seseorang. Karena itu, jadwal pembayaran perlu dicatat dan dipantau sejak pinjaman disetujui.
Untuk mengurangi risiko tersebut, pengguna sebaiknya memilih jumlah dan tenor yang sesuai dengan kemampuan. Menyisihkan dana untuk pembayaran sebelum jatuh tempo juga dapat membantu menghindari keterlambatan. Jika mengalami kesulitan pembayaran, peminjam sebaiknya membaca prosedur resmi penyelenggara dan berkomunikasi melalui kanal layanan yang tersedia. Jangan mengabaikan kewajiban karena masalah finansial dapat menjadi lebih sulit jika dibiarkan.
RISIKO KEAMANAN DATA PRIBADI
Penggunaan layanan pinjaman online juga berkaitan dengan pengelolaan data pribadi. Calon peminjam biasanya perlu memberikan sejumlah informasi untuk proses pendaftaran dan penilaian kelayakan. Karena itu, penting untuk memastikan bahwa aplikasi atau platform yang digunakan berasal dari penyelenggara yang legal. Pengguna juga harus memahami bagaimana data dikumpulkan dan digunakan berdasarkan kebijakan privasi yang berlaku.
Hindari memberikan informasi sensitif melalui tautan, pesan, atau aplikasi yang tidak jelas sumbernya. Pengguna juga sebaiknya berhati-hati terhadap pihak yang meminta kode OTP, kata sandi, atau informasi keamanan akun. Jika menemukan penawaran yang mencurigakan, jangan terburu-buru mengirimkan data atau melakukan pembayaran. Memastikan legalitas dan keamanan platform merupakan langkah penting untuk mengurangi risiko penyalahgunaan data.
CARA MENGGUNAKAN PINJAMAN ONLINE SECARA BIJAK
Menggunakan pinjaman online secara bijak dimulai dengan menentukan kebutuhan secara jelas. Setelah itu, calon peminjam perlu menghitung kemampuan pembayaran berdasarkan pendapatan dan pengeluaran rutin. Perhatikan jumlah pokok, biaya, tenor, jadwal pembayaran, serta seluruh ketentuan sebelum menyetujui perjanjian. Jangan memilih pinjaman hanya berdasarkan proses yang cepat atau nominal dana yang besar.
Selanjutnya, pastikan penyelenggara memiliki legalitas sesuai ketentuan yang berlaku. Hindari meminjam dari layanan yang tidak jelas dan jangan menggunakan pinjaman untuk memenuhi gaya hidup yang tidak mendesak. Simpan bukti transaksi, perjanjian, serta jadwal pembayaran agar mudah diperiksa kembali. Dengan perencanaan yang matang, risiko penggunaan pinjaman online dapat ditekan dan keputusan keuangan menjadi lebih bertanggung jawab.
KESIMPULAN
Keuntungan dan risiko menggunakan pinjaman online perlu dipahami secara bersamaan sebelum seseorang mengambil keputusan. Kemudahan proses, akses digital, dan potensi membantu kebutuhan dana tertentu merupakan beberapa manfaat yang dapat diperoleh. Namun, pengguna juga harus mempertimbangkan biaya, risiko utang berlebihan, keterlambatan pembayaran, serta keamanan data pribadi.
Pinjaman online sebaiknya digunakan secara terukur dan bukan sebagai solusi untuk menutup kebutuhan finansial secara terus-menerus. Pastikan penyelenggara legal, pahami seluruh biaya dan ketentuan, serta sesuaikan jumlah pinjaman dengan kemampuan membayar. Dengan sikap bijak dan perencanaan keuangan yang baik, masyarakat dapat memanfaatkan layanan pembiayaan digital dengan lebih aman dan bertanggung jawab.
About the Author
Gusti Ayu Tita P
Author — STEKOM University
An active author focused on academic issues, educational technology, and human resource development in the campus environment.













