
Memahami Sistem Pajak Penghasilan bagi Pekerja
Gusti Ayu Tita P
14 Agustus 2026
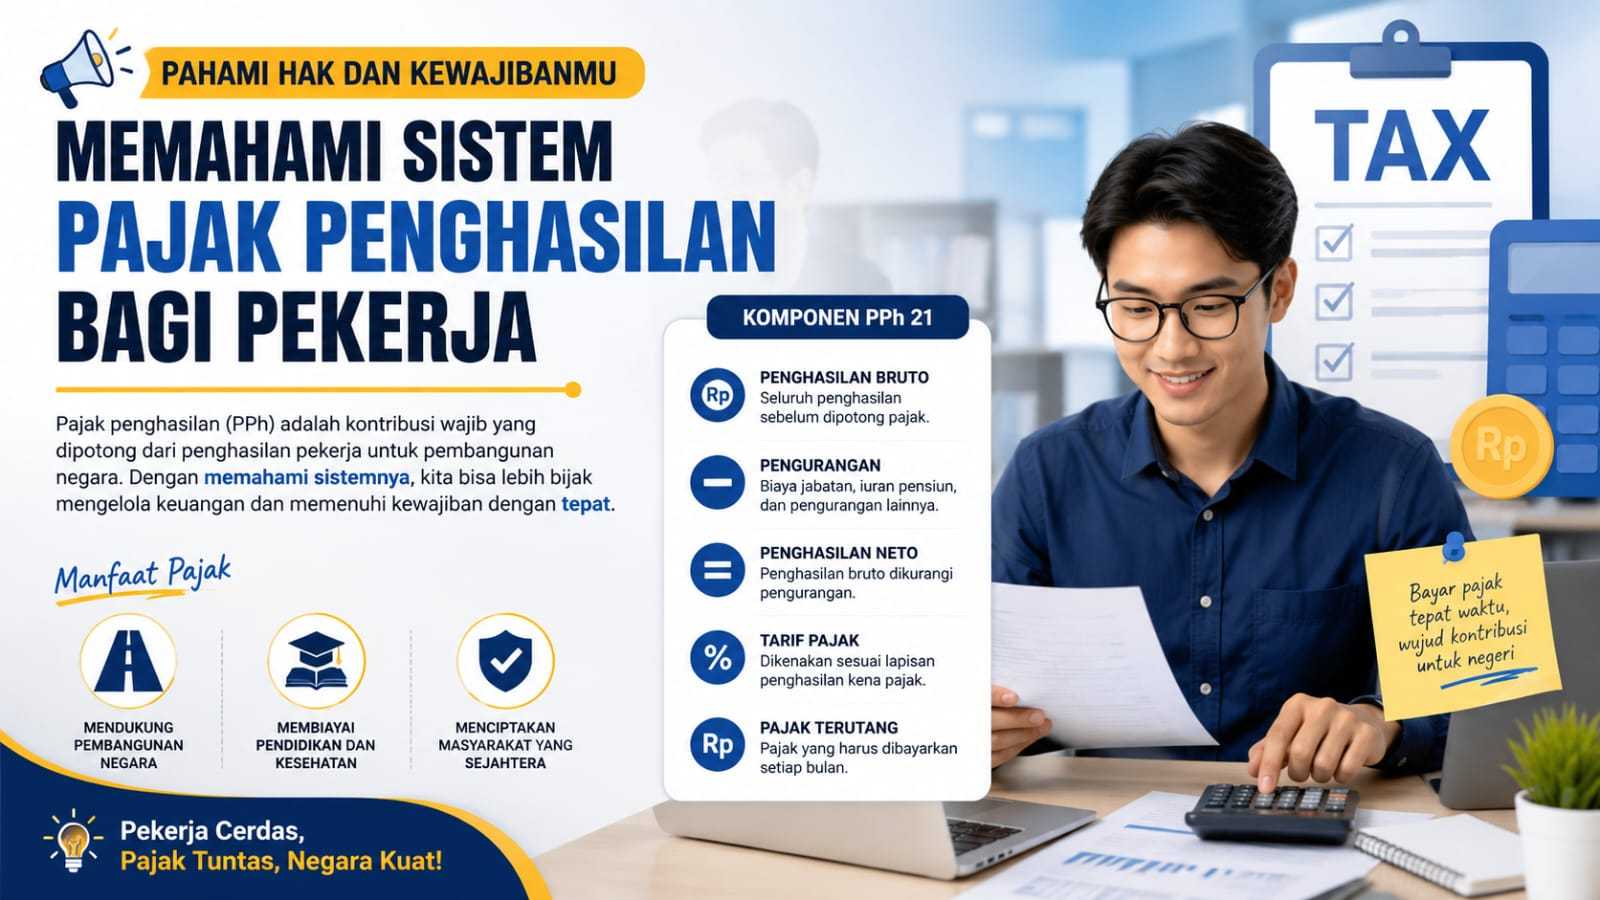
Bagi setiap pekerja, memahami pajak penghasilan merupakan hal yang penting karena pajak menjadi salah satu komponen yang dapat memengaruhi jumlah penghasilan yang diterima setiap bulan. Dalam praktiknya, pajak penghasilan atas gaji, upah, tunjangan, bonus, dan penghasilan tertentu lainnya dapat dipotong oleh pemberi kerja sesuai dengan ketentuan perpajakan yang berlaku.
Di Indonesia, salah satu jenis pajak yang paling dekat dengan kehidupan pekerja adalah Pajak Penghasilan (PPh) Pasal 21. PPh Pasal 21 berkaitan dengan pemotongan pajak atas penghasilan orang pribadi sehubungan dengan pekerjaan, jasa, atau kegiatan. Sejak diberlakukannya ketentuan baru melalui PP Nomor 58 Tahun 2023 dan PMK Nomor 168 Tahun 2023, mekanisme pemotongan PPh 21 menggunakan Tarif Efektif Rata-Rata (TER) untuk jenis penghasilan tertentu sehingga proses pemotongan pajak menjadi lebih sederhana.
Bagi pekerja, memahami sistem tersebut dapat membantu mengetahui mengapa terdapat potongan pajak pada slip gaji, bagaimana status perkawinan dan tanggungan memengaruhi pajak, serta bagaimana memastikan bahwa pemotongan pajak yang dilakukan oleh perusahaan telah sesuai dengan ketentuan.
Artikel ini akan membahas secara lengkap mengenai sistem pajak penghasilan bagi pekerja, jenis PPh yang berkaitan dengan penghasilan pekerja, pengertian PPh 21, PTKP, tarif pajak, Tarif Efektif Rata-Rata (TER), cara menghitung pajak penghasilan karyawan, hingga hal-hal yang perlu diperhatikan dalam pelaporan pajak.
PENGERTIAN PAJAK PENGHASILAN BAGI PEKERJA
Pajak penghasilan bagi pekerja adalah pajak yang dikenakan atas penghasilan yang diterima atau diperoleh orang pribadi dari pekerjaan maupun sumber penghasilan tertentu sesuai dengan ketentuan perpajakan. Bagi karyawan atau pegawai, pajak tersebut umumnya berkaitan dengan PPh Pasal 21.
Penghasilan yang dapat menjadi dasar pemotongan PPh 21 antara lain berupa gaji, upah, tunjangan, honorarium, bonus, dan pembayaran lain yang berkaitan dengan pekerjaan atau kegiatan tertentu. Dalam hubungan kerja, perusahaan atau pemberi kerja pada umumnya bertindak sebagai pihak yang melakukan pemotongan pajak atas penghasilan pekerja.
Dengan demikian, pekerja tidak selalu harus menghitung dan menyetorkan sendiri pajak atas gajinya setiap bulan. Namun, pekerja tetap perlu memahami mekanismenya karena pajak yang dipotong akan memengaruhi penghasilan bersih yang diterima.
APA ITU PPh PASAL 21?
PPh Pasal 21 merupakan pajak atas penghasilan sehubungan dengan pekerjaan, jasa, atau kegiatan yang diterima atau diperoleh wajib pajak orang pribadi. Ketentuan pelaksanaannya saat ini antara lain diatur dalam PMK Nomor 168 Tahun 2023.
Dalam konteks pekerja, PPh 21 paling sering ditemukan pada slip gaji. Perusahaan menghitung jumlah pajak yang harus dipotong berdasarkan jenis penerima penghasilan, jumlah penghasilan, status PTKP, serta ketentuan tarif yang berlaku.
PPh 21 tidak hanya berlaku untuk pegawai tetap. Ketentuan pemotongan juga mencakup beberapa kategori penerima penghasilan lainnya, seperti pegawai tidak tetap, bukan pegawai, peserta kegiatan, penerima pensiun, dan kategori tertentu lainnya.
JENIS PENGHASILAN PEKERJA YANG DAPAT DIKENAI PPh 21
Pajak penghasilan pekerja tidak selalu hanya berkaitan dengan gaji pokok. Beberapa jenis penghasilan atau pembayaran yang berkaitan dengan pekerjaan dapat menjadi bagian dari penghitungan PPh 21 sesuai ketentuan.
1. Gaji atau Upah
Gaji atau upah merupakan penghasilan utama yang diterima pekerja sebagai imbalan atas pekerjaan yang dilakukan. Bagi pegawai tetap, gaji menjadi salah satu komponen utama dalam menentukan penghasilan bruto yang digunakan dalam proses pemotongan PPh 21.
2. Tunjangan
Selain gaji pokok, pekerja dapat menerima berbagai tunjangan, misalnya tunjangan transportasi, tunjangan makan, tunjangan jabatan, atau tunjangan lainnya. Perlakuan pajaknya bergantung pada jenis penghasilan dan ketentuan perpajakan yang berlaku.
3. Bonus dan THR
Bonus dan Tunjangan Hari Raya (THR) merupakan contoh penghasilan tidak teratur yang dapat memengaruhi penghitungan PPh 21. Oleh karena itu, pekerja dapat melihat perubahan jumlah potongan pajak ketika menerima tambahan penghasilan seperti bonus atau THR.
4. Honorarium dan Imbalan Tertentu
Honorarium dan pembayaran atas jasa atau kegiatan tertentu juga dapat termasuk dalam penghasilan yang menjadi objek pemotongan PPh 21, tergantung pada status penerima penghasilan dan jenis pembayarannya.
MENGENAL PTKP DALAM PAJAK PENGHASILAN
Salah satu istilah penting dalam memahami pajak penghasilan pekerja adalah Penghasilan Tidak Kena Pajak (PTKP). PTKP merupakan batas penghasilan yang tidak dikenai PPh dalam penghitungan pajak penghasilan orang pribadi.
Besarnya PTKP tidak sama untuk setiap orang karena dipengaruhi oleh kondisi wajib pajak, termasuk status perkawinan dan jumlah tanggungan yang memenuhi ketentuan.
Secara umum, komponen PTKP meliputi:
- Rp54.000.000 per tahun untuk diri wajib pajak orang pribadi.
- Tambahan Rp4.500.000 untuk wajib pajak yang kawin.
- Tambahan Rp4.500.000 untuk setiap tanggungan yang memenuhi ketentuan, maksimal tiga orang.
- Terdapat ketentuan khusus untuk tambahan PTKP bagi istri yang penghasilannya digabung dengan penghasilan suami.
Status PTKP juga menjadi salah satu faktor yang digunakan untuk menentukan kategori Tarif Efektif Rata-Rata (TER) bulanan dalam pemotongan PPh 21 pegawai tetap.
MENGENAL TARIF PPh ORANG PRIBADI
Setelah penghasilan neto dikurangi PTKP, diperoleh Penghasilan Kena Pajak (PKP). Untuk penghitungan pajak penghasilan orang pribadi, tarif Pasal 17 menggunakan sistem progresif. Artinya, semakin besar PKP seseorang, semakin tinggi tarif yang diterapkan pada lapisan penghasilan berikutnya.
- Sampai dengan Rp60.000.000: tarif 5%.
- Di atas Rp60.000.000 sampai dengan Rp250.000.000: tarif 15%.
- Di atas Rp250.000.000 sampai dengan Rp500.000.000: tarif 25%.
- Di atas Rp500.000.000 sampai dengan Rp5.000.000.000: tarif 30%.
- Di atas Rp5.000.000.000: tarif 35%.
Penting dipahami bahwa tarif progresif tersebut tidak berarti seluruh penghasilan seseorang langsung dikenai tarif tertinggi. Setiap lapisan PKP dikenai tarif sesuai lapisannya masing-masing.
APA ITU TARIF EFEKTIF RATA-RATA (TER)?
Salah satu perubahan penting dalam mekanisme PPh 21 adalah penggunaan Tarif Efektif Rata-Rata atau TER. Ketentuan ini diberlakukan untuk menyederhanakan penghitungan pemotongan PPh 21.
Untuk pegawai tetap, TER bulanan digunakan dalam penghitungan PPh 21 pada masa pajak selain masa pajak terakhir. Pada masa pajak terakhir, penghitungan PPh 21 dilakukan dengan tarif Pasal 17 untuk menentukan pajak terutang setahun, kemudian diperhitungkan dengan pajak yang telah dipotong sebelumnya.
Dengan demikian, penggunaan TER bukan berarti pemerintah membuat pajak baru. TER merupakan mekanisme untuk menyederhanakan pemotongan pajak selama tahun berjalan, sementara penghitungan pajak terutang setahun tetap memperhatikan ketentuan yang berlaku.
TER bulanan untuk pegawai tetap terdiri dari tiga kategori, yaitu:
- TER A, antara lain untuk status PTKP TK/0, TK/1, dan K/0.
- TER B, antara lain untuk status PTKP TK/2, TK/3, K/1, dan K/2.
- TER C, untuk status PTKP K/3.
Kategori tersebut kemudian digunakan bersama lapisan penghasilan bruto bulanan untuk menentukan persentase TER yang sesuai.
CARA MENGHITUNG PPh 21 PEGAWAI TETAP
Secara sederhana, pekerja dapat memahami penghitungan PPh 21 melalui beberapa tahapan. Perhitungan sebenarnya dapat menjadi lebih kompleks karena bergantung pada kondisi dan jenis penghasilan masing-masing pekerja.
- Menentukan penghasilan bruto. Penghasilan bruto dapat mencakup gaji dan komponen penghasilan lain yang menjadi objek pemotongan sesuai ketentuan.
- Menentukan status PTKP. Status seperti TK/0, K/1, atau status lainnya memengaruhi kategori TER yang digunakan.
- Menentukan tarif efektif yang berlaku. Untuk masa pajak selain masa pajak terakhir bagi pegawai tetap, perusahaan menggunakan TER bulanan sesuai kategori dan penghasilan bruto.
- Menghitung PPh 21 yang dipotong. Penghasilan bruto dikalikan dengan tarif efektif sesuai ketentuan untuk masa pajak yang bersangkutan.
- Melakukan penghitungan pada masa pajak terakhir. Pada masa pajak terakhir, PPh 21 dihitung berdasarkan penghasilan setahun, pengurang yang diperbolehkan, PTKP, dan tarif Pasal 17.
Karena itu, pekerja sebaiknya tidak langsung menyimpulkan bahwa jumlah potongan pajak pada satu bulan tertentu merupakan gambaran pajak setahun. Penghitungan pada masa pajak terakhir dapat menghasilkan penyesuaian terhadap jumlah pajak yang telah dipotong selama tahun berjalan.
Contoh Sederhana Penghitungan PPh 21
Sebagai ilustrasi sederhana, seorang pekerja menerima penghasilan bruto tetap sebesar Rp10.000.000 per bulan. Pekerja tersebut memiliki status PTKP tertentu sehingga masuk ke dalam salah satu kategori TER.
Pada masa pajak selain masa pajak terakhir, perusahaan akan menentukan kategori TER berdasarkan status PTKP pekerja, kemudian melihat tarif efektif yang sesuai dengan lapisan penghasilan bruto bulanan. Setelah tarif diperoleh, jumlah PPh 21 bulan tersebut dihitung berdasarkan penghasilan bruto dikalikan tarif efektif yang berlaku.
Pada akhir tahun atau masa pajak terakhir, dilakukan penghitungan kembali berdasarkan penghasilan dan ketentuan setahun. Hasil akhirnya dapat menunjukkan apakah pajak yang telah dipotong selama tahun berjalan sudah sesuai, kurang dipotong, atau lebih dipotong.
Catatan: contoh di atas hanya digunakan untuk menjelaskan mekanisme secara sederhana. Besaran pajak sebenarnya harus dihitung berdasarkan status PTKP, komponen penghasilan, pengurang yang diperbolehkan, periode kerja, serta tabel TER yang berlaku.
PERBEDAAN PEGAWAI TETAP DAN PEGAWAI TIDAK TETAP DALAM PPh 21
Tidak semua pekerja memiliki mekanisme pemotongan PPh 21 yang sama. Salah satu faktor yang menentukan metode penghitungan adalah status penerima penghasilan.
1. Pegawai Tetap
Pegawai tetap umumnya menerima penghasilan secara teratur. Dalam ketentuan PPh 21, TER bulanan digunakan untuk masa pajak selain masa pajak terakhir, sedangkan masa pajak terakhir menggunakan tarif Pasal 17 untuk menghitung pajak terutang setahun.
2. Pegawai Tidak Tetap
Pegawai tidak tetap atau tenaga kerja lepas memiliki mekanisme yang dapat berbeda. Untuk penghasilan yang diterima secara harian, terdapat ketentuan Tarif Efektif Harian. Dalam ketentuan PMK 168/2023, penghasilan bruto harian sampai dengan Rp450.000 dikenai tarif efektif 0%, sedangkan penghasilan di atas Rp450.000 sampai dengan Rp2.500.000 per hari dikenai TER 0,5%. Untuk kondisi tertentu di atas batas tersebut berlaku ketentuan tarif Pasal 17 sesuai mekanisme yang ditetapkan.
Karena mekanisme pegawai tetap dan tidak tetap berbeda, pekerja sebaiknya mengetahui status hubungan kerja dan bentuk pembayaran yang diterimanya.
FAKTOR YANG MEMENGARUHI BESARNYA PPh 21
Besarnya pajak penghasilan yang dipotong dari pekerja tidak hanya ditentukan oleh nominal gaji. Ada sejumlah faktor yang perlu diperhatikan.
- Jumlah penghasilan bruto yang diterima pekerja.
- Status PTKP berdasarkan kondisi wajib pajak.
- Jenis hubungan kerja, seperti pegawai tetap atau pegawai tidak tetap.
- Penghasilan tidak teratur, seperti bonus atau THR.
- Iuran atau pengurang tertentu yang diperbolehkan berdasarkan ketentuan perpajakan.
Dengan memahami faktor-faktor tersebut, pekerja dapat lebih mudah membaca slip gaji dan memahami perubahan jumlah pajak yang dipotong setiap bulan.
KENAPA POTONGAN PPh 21 SETIAP BULAN BISA BERBEDA?
Salah satu pertanyaan yang sering muncul dari pekerja adalah mengapa jumlah PPh 21 pada slip gaji dapat berbeda antara satu bulan dan bulan lainnya.
Perbedaan tersebut dapat terjadi karena adanya perubahan penghasilan bruto. Misalnya, seorang pekerja menerima bonus, THR, lembur, atau penghasilan tidak teratur lainnya. Ketika jumlah penghasilan berubah, dasar pemotongan pajak pada bulan tersebut juga dapat berubah.
Selain itu, penerapan TER membuat penghitungan pemotongan pada masa pajak selain masa pajak terakhir menggunakan tarif efektif berdasarkan kategori PTKP dan penghasilan bruto. Pada masa pajak terakhir dilakukan penghitungan pajak setahun sehingga dapat terjadi penyesuaian.
PERAN PERUSAHAAN DALAM PEMOTONGAN PPh 21
Dalam hubungan kerja, pemberi kerja memiliki peran penting dalam proses pemotongan PPh 21. Perusahaan menghitung pajak sesuai ketentuan, melakukan pemotongan dari penghasilan pekerja, serta memberikan bukti pemotongan pajak kepada pekerja sesuai ketentuan.
Bagi pekerja, bukti pemotongan pajak sangat penting karena dapat digunakan sebagai dokumen pendukung dalam pemenuhan kewajiban perpajakan dan pelaporan SPT Tahunan.
Oleh karena itu, pekerja sebaiknya menyimpan bukti potong dan dokumen penghasilan dengan baik serta memeriksa apakah informasi seperti identitas, jumlah penghasilan, dan pajak yang telah dipotong sudah sesuai.
KEWAJIBAN PEKERJA TERKAIT PAJAK PENGHASILAN
Walaupun PPh 21 atas gaji umumnya dipotong oleh pemberi kerja, pekerja tetap memiliki kewajiban perpajakan sebagai wajib pajak orang pribadi. Salah satunya adalah memenuhi kewajiban pelaporan pajak sesuai ketentuan.
Pekerja juga perlu memastikan data perpajakan yang dimiliki sudah benar. Perubahan status perkawinan, jumlah tanggungan, pekerjaan, atau sumber penghasilan tertentu perlu diperhatikan karena dapat memengaruhi kewajiban perpajakan.
Jika seseorang memiliki penghasilan dari lebih dari satu sumber, mekanisme pelaporan dan penghitungan pajaknya dapat menjadi lebih kompleks. Dalam kondisi tersebut, pekerja perlu memastikan seluruh penghasilan yang wajib dilaporkan telah dicantumkan sesuai ketentuan.
TIPS MEMAHAMI DAN MENGELOLA PAJAK PENGHASILAN BAGI PEKERJA
Agar tidak bingung ketika melihat potongan pajak pada slip gaji, pekerja dapat menerapkan beberapa langkah sederhana berikut:
- Periksa slip gaji secara rutin. Perhatikan gaji bruto, tunjangan, potongan, dan jumlah PPh 21.
- Pahami status PTKP. Pastikan status perkawinan dan tanggungan yang digunakan dalam administrasi perpajakan sesuai dengan kondisi sebenarnya.
- Simpan bukti potong pajak. Dokumen tersebut penting untuk administrasi dan pelaporan pajak.
- Perhatikan penghasilan tambahan. Bonus, THR, lembur, atau penghasilan lain dapat memengaruhi jumlah pajak yang dipotong.
- Periksa kewajiban pelaporan SPT Tahunan. Jangan menganggap bahwa kewajiban pajak selesai hanya karena pajak sudah dipotong oleh perusahaan.
- Gunakan informasi resmi DJP. Peraturan pajak dapat berubah sehingga informasi sebaiknya selalu diperiksa melalui sumber resmi Direktorat Jenderal Pajak.
KESALAHAN UMUM DALAM MEMAHAMI PAJAK PENGHASILAN
1. Menganggap Semua Gaji Langsung Dikenai Tarif Pajak Tertentu
Pajak penghasilan orang pribadi menggunakan mekanisme dan lapisan tarif yang harus dilihat berdasarkan kondisi wajib pajak. Karena itu, tidak tepat jika seluruh penghasilan langsung dikalikan satu tarif progresif tertentu tanpa memperhatikan lapisan PKP atau mekanisme pemotongan yang berlaku.
2. Menganggap TER sebagai Pajak Baru
TER merupakan metode penyederhanaan penghitungan pemotongan PPh 21 pada masa pajak tertentu. Penerapannya tidak dimaksudkan sebagai penambahan jenis pajak baru bagi pekerja.
3. Tidak Memeriksa Bukti Potong
Bukti potong merupakan dokumen penting. Pekerja sebaiknya memeriksa dan menyimpannya karena informasi tersebut dapat dibutuhkan ketika melakukan pelaporan pajak.
4. Mengabaikan Penghasilan dari Sumber Lain
Jika pekerja memperoleh penghasilan tambahan yang memiliki kewajiban perpajakan, penghasilan tersebut tidak selalu otomatis selesai hanya karena perusahaan telah memotong PPh 21 dari gaji utama.
MANFAAT MEMAHAMI PAJAK PENGHASILAN BAGI PEKERJA
Memahami pajak penghasilan memberikan sejumlah manfaat bagi pekerja. Pertama, pekerja dapat mengetahui alasan di balik perbedaan antara gaji bruto dan gaji bersih yang diterima.
Kedua, pemahaman mengenai PPh 21 membantu pekerja melakukan perencanaan keuangan dengan lebih baik. Dengan mengetahui adanya potongan pajak dan kemungkinan perubahan pajak akibat bonus atau penghasilan tambahan, pekerja dapat mengatur anggaran secara lebih realistis.
Ketiga, pengetahuan pajak membantu pekerja menghindari kesalahan dalam pelaporan. Pekerja dapat memeriksa bukti potong, memahami kewajiban SPT Tahunan, dan memastikan informasi penghasilan yang dilaporkan sesuai dengan dokumen yang dimiliki.
Keempat, memahami pajak dapat meningkatkan kesadaran sebagai warga negara yang menjalankan kewajiban perpajakan sesuai aturan.
STRATEGI MENGELOLA PENGHASILAN SETELAH POTONGAN PAJAK
Setelah memahami sistem pajak penghasilan, pekerja juga perlu memahami perbedaan antara penghasilan bruto dan penghasilan bersih. Penghasilan bruto merupakan penghasilan sebelum berbagai potongan, sedangkan penghasilan bersih adalah jumlah yang benar-benar diterima setelah potongan yang berlaku.
Untuk mengelola keuangan dengan lebih baik, perencanaan anggaran sebaiknya menggunakan jumlah penghasilan yang benar-benar tersedia setelah potongan, bukan hanya berdasarkan nominal gaji bruto.
Pekerja juga dapat membagi penghasilan untuk kebutuhan rutin, dana darurat, tabungan, investasi, dan kebutuhan jangka panjang. Dengan demikian, kewajiban pajak dapat menjadi bagian dari perencanaan keuangan secara keseluruhan.
PERBEDAAN PAJAK PENGHASILAN DAN POTONGAN GAJI LAINNYA
Pekerja juga perlu membedakan PPh 21 dengan berbagai potongan lain yang terdapat pada slip gaji. Tidak semua potongan pada slip gaji merupakan pajak.
- PPh 21 merupakan pemotongan Pajak Penghasilan sesuai ketentuan perpajakan.
- Iuran jaminan sosial merupakan komponen yang berbeda dari PPh 21 dan memiliki aturan tersendiri.
- Potongan internal perusahaan dapat berupa potongan tertentu berdasarkan kebijakan atau ketentuan hubungan kerja.
- Potongan lainnya harus dilihat berdasarkan keterangan yang tercantum pada slip gaji.
Karena itu, pekerja sebaiknya membaca setiap komponen slip gaji dan tidak menganggap seluruh pengurangan dari gaji bruto sebagai pajak.
PERTANYAAN UMUM TENTANG PAJAK PENGHASILAN PEKERJA
Apakah setiap pekerja harus membayar PPh 21?
Tidak selalu. Ada berbagai faktor yang menentukan apakah terdapat PPh 21 yang harus dipotong, termasuk jumlah dan jenis penghasilan, status penerima penghasilan, PTKP, serta ketentuan pemotongan yang berlaku.
Apakah PPh 21 sama dengan pajak penghasilan tahunan?
PPh 21 merupakan mekanisme pemotongan pajak atas penghasilan orang pribadi tertentu. Bagi pegawai tetap, pemotongan selama tahun berjalan kemudian diperhitungkan dalam penghitungan pajak terutang pada masa pajak terakhir.
Mengapa pajak bisa berubah ketika menerima bonus?
Bonus merupakan tambahan penghasilan yang dapat memengaruhi jumlah penghasilan yang menjadi dasar pemotongan PPh 21. Karena itu, potongan pajak pada bulan ketika pekerja menerima bonus dapat berbeda dari bulan biasa.
Apakah status menikah memengaruhi pajak?
Ya. Status perkawinan dan jumlah tanggungan yang memenuhi ketentuan dapat memengaruhi besaran PTKP dan kategori TER yang digunakan dalam pemotongan PPh 21.
Apakah pekerja tetap perlu melaporkan pajak jika PPh 21 sudah dipotong perusahaan?
Pemotongan pajak oleh perusahaan tidak otomatis menghilangkan kewajiban pelaporan pajak orang pribadi. Pekerja tetap perlu memperhatikan kewajiban SPT Tahunan dan menggunakan dokumen pemotongan pajak yang diberikan oleh pemberi kerja sesuai ketentuan.
KESIMPULAN
Pajak penghasilan bagi pekerja merupakan bagian penting dari sistem perpajakan yang perlu dipahami oleh setiap karyawan. Salah satu bentuk pajak yang paling berkaitan dengan penghasilan pekerja adalah PPh Pasal 21, yaitu pajak atas penghasilan sehubungan dengan pekerjaan, jasa, atau kegiatan orang pribadi.
Pemahaman mengenai PPh 21 menjadi semakin penting setelah diterapkannya mekanisme Tarif Efektif Rata-Rata (TER). Bagi pegawai tetap, TER bulanan digunakan untuk mempermudah pemotongan PPh 21 selama masa pajak selain masa pajak terakhir, sementara penghitungan pada masa pajak terakhir menggunakan tarif Pasal 17 untuk menentukan pajak terutang setahun.
Selain memahami TER, pekerja juga perlu mengetahui konsep PTKP, Penghasilan Kena Pajak, tarif progresif, penghasilan bruto, bukti potong, dan kewajiban SPT Tahunan. Pengetahuan tersebut dapat membantu pekerja memahami slip gaji, merencanakan keuangan, dan memenuhi kewajiban perpajakan dengan lebih baik.
Pada akhirnya, memahami sistem pajak penghasilan bukan hanya mengenai mengetahui berapa besar potongan dari gaji setiap bulan. Lebih dari itu, pemahaman pajak membantu pekerja menjadi lebih sadar terhadap hak dan kewajibannya, mampu memeriksa administrasi perpajakan secara mandiri, serta dapat mengelola keuangan berdasarkan penghasilan bersih yang sebenarnya diterima.
Dengan memahami sistem PPh 21 secara tepat dan selalu merujuk pada ketentuan terbaru, pekerja dapat menjalankan kewajiban perpajakan dengan lebih tertib sekaligus menghindari kesalahpahaman mengenai perhitungan pajak atas penghasilan.
About the Author
Gusti Ayu Tita P
Author — STEKOM University
An active author focused on academic issues, educational technology, and human resource development in the campus environment.














