Srategi Deposito Bank Cocok untuk Investasi Jangka Panjang?
Gusti Ayu Tita P
10 Agustus 2026
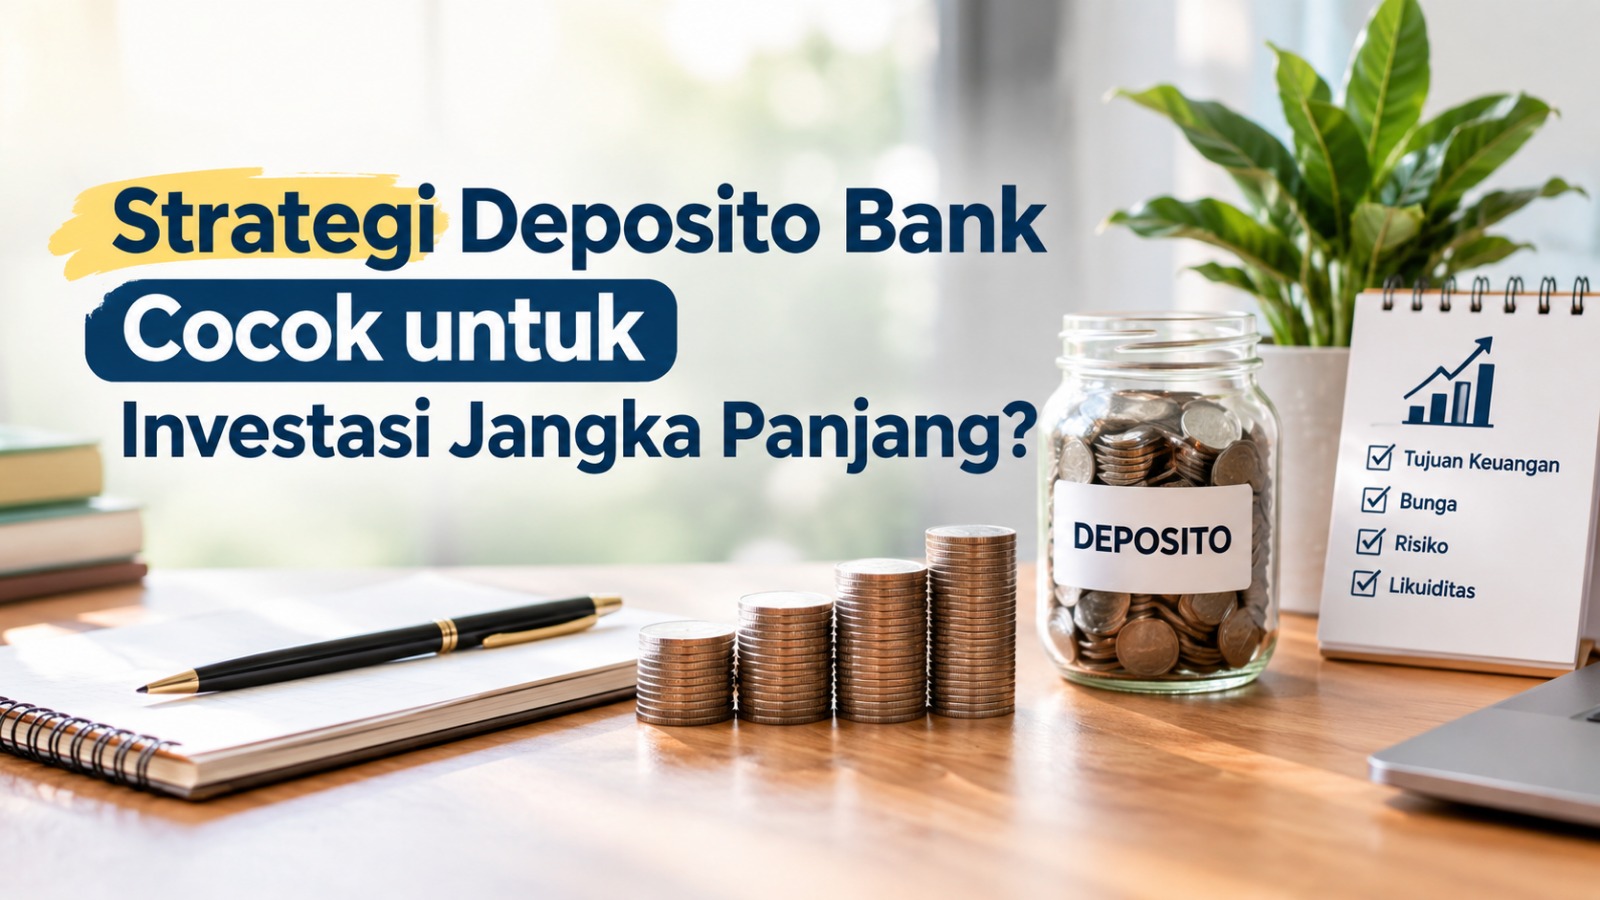
Deposito bank masih menjadi salah satu pilihan yang menarik bagi masyarakat yang ingin mengelola dana dengan pendekatan konservatif. Produk simpanan berjangka ini menawarkan tingkat hasil yang relatif lebih mudah diperkirakan dibandingkan instrumen yang nilainya dapat berubah secara signifikan. Karakter tersebut membuat deposito sering dipertimbangkan untuk kebutuhan finansial yang sudah direncanakan, terutama ketika pemilik dana lebih mengutamakan kestabilan daripada mengejar pertumbuhan aset yang agresif. Namun, pertanyaan mengenai apakah deposito benar benar cocok untuk investasi jangka panjang tetap perlu dijawab dengan mempertimbangkan tujuan keuangan, jangka waktu, kebutuhan likuiditas, tingkat bunga, inflasi, serta perlindungan simpanan yang berlaku.
Menempatkan dana dalam deposito untuk waktu panjang bukan sekadar memilih produk dengan bunga tertentu, tetapi juga bagian dari strategi pengelolaan keuangan secara keseluruhan. Dana yang masuk ke deposito umumnya tidak sebebas tabungan biasa untuk dicairkan kapan saja sehingga keputusan penempatan harus dilakukan setelah kebutuhan dana harian dan cadangan untuk keadaan tidak terduga diperhitungkan. Dengan memahami cara kerja, manfaat, keterbatasan, dan kondisi yang membuat deposito sesuai atau kurang sesuai, seseorang dapat menentukan peran deposito secara lebih rasional dalam rencana keuangan jangka panjang tanpa mengabaikan peluang dari instrumen keuangan lainnya.
MEMAHAMI PERAN DEPOSITO DALAM RENCANA KEUANGAN JANGKA PANJANG
- Memahami sifat simpanan berjangka
Deposito merupakan simpanan yang ditempatkan dalam jangka waktu tertentu sesuai pilihan yang tersedia pada bank. Berbeda dari rekening tabungan yang lebih fleksibel, dana deposito memiliki ketentuan pencairan yang harus diperhatikan. Karakter tersebut dapat menjadi keuntungan bagi orang yang ingin membatasi penggunaan dana untuk kebutuhan konsumtif. Sebelum menempatkan dana, penting untuk memahami pilihan jangka waktu, ketentuan pencairan sebelum jatuh tempo, serta konsekuensi yang mungkin berlaku agar keputusan tidak mengganggu kebutuhan keuangan lainnya. - Menilai kepastian hasil yang diperoleh
Salah satu daya tarik deposito adalah hasil bunga yang dapat diperkirakan berdasarkan tingkat bunga dan jangka waktu yang ditetapkan. Kepastian tersebut memudahkan pemilik dana membuat perencanaan karena perkembangan nominal dapat dihitung secara lebih sederhana. Meski demikian, tingkat bunga yang berlaku pada deposito baru atau perpanjangan berikutnya dapat berbeda. Oleh karena itu, hasil yang diproyeksikan untuk jangka panjang sebaiknya tidak hanya menggunakan asumsi tingkat bunga saat ini, tetapi juga mempertimbangkan kemungkinan perubahan kondisi ekonomi dan kebijakan perbankan. - Menyesuaikan deposito dengan tujuan keuangan
Deposito akan lebih bermanfaat apabila ditempatkan berdasarkan tujuan yang jelas. Dana untuk kebutuhan pendidikan, pembelian aset, persiapan pernikahan, atau kebutuhan masa depan yang waktunya sudah dapat diperkirakan dapat dialokasikan secara terencana. Dengan mencocokkan jangka waktu deposito dengan waktu penggunaan dana, risiko harus mencairkan simpanan sebelum jatuh tempo dapat ditekan. Strategi ini juga membantu membuat keputusan keuangan menjadi lebih terarah karena setiap dana memiliki fungsi yang jelas. - Mempertimbangkan keamanan dana
Deposito sering dipilih oleh investor konservatif karena memberikan tingkat kestabilan yang lebih mudah dipahami dibandingkan aset yang mengalami perubahan nilai secara langsung. Namun, keamanan deposito tetap perlu dilihat berdasarkan ketentuan yang berlaku, termasuk persyaratan penjaminan simpanan dan batas nilai yang dijamin. Karena itu, jangan hanya membandingkan bunga yang ditawarkan. Reputasi bank, ketentuan produk, serta status perlindungan simpanan juga perlu diperiksa sebelum dana ditempatkan. - Mengatur kebutuhan dana yang mudah digunakan
Deposito bukan pengganti dana darurat karena pencairannya memiliki ketentuan tertentu. Sebelum mengalokasikan uang ke deposito untuk jangka panjang, pastikan kebutuhan rutin dan cadangan keuangan sudah tersedia dalam bentuk yang lebih mudah digunakan. Pembagian dana seperti ini membuat deposito dapat menjalankan fungsi sebagai penyimpan dana terencana tanpa mengorbankan fleksibilitas ketika terjadi kebutuhan mendadak. Semakin jelas pemisahan antara dana operasional, dana darurat, dan dana tujuan jangka panjang, semakin sehat pula struktur keuangan yang dibangun.
STRATEGI MENILAI KESESUAIAN DEPOSITO UNTUK INVESTASI JANGKA PANJANG
- Membandingkan bunga dengan kenaikan harga
Bunga deposito tidak seharusnya dilihat hanya dari angka nominal yang diterima. Dalam rencana jangka panjang, pemilik dana perlu memperhatikan inflasi karena kenaikan harga dapat mengurangi kemampuan dana untuk membeli barang dan jasa pada masa depan. Jika pertumbuhan dana setelah memperhitungkan pajak dan biaya tidak mampu mengimbangi kenaikan harga dalam jangka panjang, daya beli dapat tergerus. Evaluasi seperti ini membantu seseorang memahami bahwa hasil nominal yang bertambah belum tentu berarti nilai riil kekayaan ikut meningkat secara signifikan. - Menentukan jangka waktu secara realistis
Pemilihan jangka waktu harus mengikuti kapan dana kemungkinan digunakan, bukan semata mata karena ingin memperoleh bunga tertentu. Dana yang akan dipakai dalam waktu relatif dekat sebaiknya tidak dikunci terlalu lama. Sebaliknya, dana yang memang belum dibutuhkan dapat ditempatkan dengan strategi yang lebih terencana. Ketika deposito jatuh tempo, pemilik dana dapat mengevaluasi kembali kebutuhan, tingkat bunga, kondisi ekonomi, dan pilihan produk sebelum menentukan apakah dana akan ditempatkan kembali atau dialihkan ke instrumen lain. - Membagi dana ke beberapa instrumen
Menempatkan seluruh aset dalam satu jenis produk dapat membatasi fleksibilitas dan peluang pertumbuhan. Karena itu, deposito dapat digunakan sebagai salah satu bagian dari strategi keuangan bersama instrumen lain yang sesuai dengan profil risiko dan tujuan masing masing. Pembagian tersebut memungkinkan seseorang tetap memiliki dana yang relatif stabil sekaligus membuka peluang pertumbuhan melalui aset yang memiliki karakter berbeda. Komposisi ideal tentu bergantung pada kondisi keuangan, jangka waktu tujuan, dan kemampuan menghadapi perubahan nilai. - Melakukan evaluasi saat jatuh tempo
Perpanjangan deposito secara otomatis memang dapat membantu menjaga dana tetap tersimpan, tetapi bukan berarti keputusan tersebut harus dibiarkan tanpa evaluasi. Setiap kali deposito mencapai jatuh tempo, periksa kembali apakah tingkat bunga masih menarik, apakah kebutuhan keuangan berubah, serta apakah produk tersebut masih sesuai dengan tujuan awal. Evaluasi berkala dapat mencegah dana terus berada dalam produk yang sudah tidak optimal. Jika kondisi berubah, pemilik dana dapat menyesuaikan nominal, jangka waktu, atau tujuan penempatan dana. - Menentukan kapan deposito menjadi pilihan tepat
Deposito cenderung sesuai bagi orang yang mengutamakan kestabilan, memiliki dana yang tidak diperlukan dalam waktu dekat, serta ingin memperoleh hasil yang relatif mudah diperkirakan. Produk ini dapat menjadi pilihan untuk tujuan keuangan dengan jadwal penggunaan yang cukup jelas. Sebaliknya, deposito mungkin kurang ideal apabila seseorang membutuhkan akses dana yang sangat fleksibel atau memiliki target pertumbuhan aset yang jauh lebih tinggi dan siap menghadapi risiko. Dengan memahami kondisi tersebut, deposito dapat ditempatkan pada fungsi yang tepat dan tidak dipaksakan menjadi solusi untuk seluruh kebutuhan investasi.
KESIMPULAN
Deposito bank dapat menjadi bagian dari strategi investasi jangka panjang, terutama bagi orang yang mengutamakan kestabilan dana, perencanaan yang terukur, dan risiko yang relatif rendah. Karakter simpanan berjangka membuat deposito cocok untuk dana yang sudah memiliki tujuan tertentu dan tidak diperlukan dalam waktu dekat. Selain membantu menjaga disiplin keuangan, bunga yang relatif mudah diperkirakan juga dapat mempermudah penyusunan rencana dana untuk berbagai kebutuhan di masa depan.
Meski demikian, deposito tidak selalu menjadi pilihan terbaik untuk seluruh kebutuhan jangka panjang. Tingkat bunga, inflasi, pajak, kebutuhan likuiditas, perubahan kondisi ekonomi, serta peluang pertumbuhan dari instrumen lain perlu diperhitungkan secara menyeluruh. Dana darurat dan kebutuhan jangka pendek sebaiknya tetap dipisahkan dari dana yang dikunci dalam deposito. Dengan melakukan evaluasi secara berkala dan menyesuaikan penempatan dana dengan tujuan keuangan, deposito dapat digunakan secara lebih efektif sebagai salah satu bagian dari pengelolaan aset yang seimbang.
Pada akhirnya, pertanyaan apakah deposito cocok untuk investasi jangka panjang tidak memiliki satu jawaban yang sama bagi semua orang. Kesesuaiannya bergantung pada kondisi dan sasaran masing masing. Bagi pemilik dana yang mengutamakan keamanan dan kepastian, deposito dapat memberikan manfaat yang berarti. Namun, bagi mereka yang mengejar pertumbuhan aset dalam jangka panjang, menggabungkan deposito dengan instrumen keuangan lain dapat menjadi pendekatan yang lebih fleksibel. Dengan memahami tujuan, risiko, likuiditas, dan potensi hasil sebelum mengambil keputusan, penggunaan deposito dapat menjadi bagian dari perencanaan finansial yang lebih matang dan berkelanjutan.
About the Author
Gusti Ayu Tita P
Author — STEKOM University
An active author focused on academic issues, educational technology, and human resource development in the campus environment.