Bagaimana Pinjaman Koperasi Dapat Mendukung Pertumbuhan Ekonomi Anggota?
Gusti Ayu Tita P
21 Agustus 2026
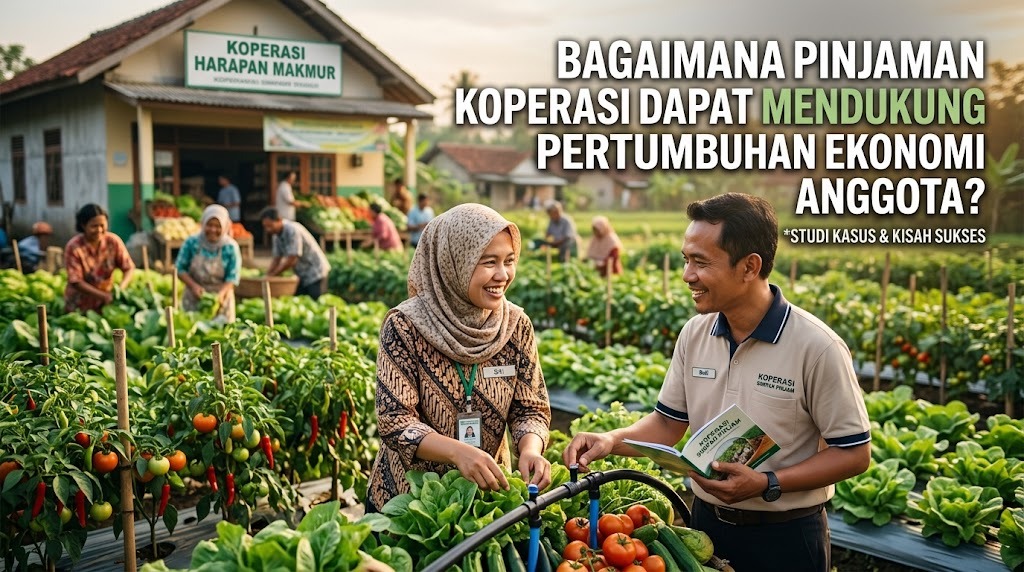
Pinjaman Koperasi dapat menjadi salah satu sarana pembiayaan yang membantu anggota memenuhi kebutuhan dana. Dana tersebut dapat digunakan untuk kebutuhan produktif, seperti mengembangkan usaha, membeli peralatan, atau menambah modal kerja. Ketika digunakan secara tepat, pinjaman dapat membantu anggota meningkatkan kemampuan ekonominya.
Koperasi memiliki hubungan langsung dengan anggota sehingga layanan pembiayaan dapat disesuaikan dengan kebijakan dan karakteristik koperasi. Namun, pinjaman tetap merupakan kewajiban yang harus dikembalikan. Karena itu, penggunaan dana secara bertanggung jawab menjadi faktor penting agar manfaat ekonomi dapat dirasakan dalam jangka panjang.
MEMBANTU MENAMBAH MODAL USAHA
Salah satu manfaat pinjaman adalah memberikan Tambahan Modal Usaha bagi anggota yang menjalankan bisnis. Modal dapat digunakan untuk membeli bahan baku, menambah persediaan, memperbaiki peralatan, atau memenuhi kebutuhan operasional. Tambahan modal dapat membantu usaha tetap berjalan ketika dana internal belum mencukupi.
Dengan modal yang memadai, anggota dapat memanfaatkan peluang usaha yang sebelumnya sulit dilakukan. Namun, tambahan modal harus disertai perencanaan agar dana tidak digunakan secara berlebihan. Pengelolaan Modal yang baik dapat membantu usaha menghasilkan pendapatan untuk memenuhi kewajiban pinjaman.
MENINGKATKAN PRODUKTIVITAS ANGGOTA
Dana pinjaman dapat digunakan untuk membeli Peralatan Produktif yang membantu pekerjaan menjadi lebih cepat dan efisien. Dalam usaha kecil, peralatan yang sesuai dapat meningkatkan kapasitas produksi atau kualitas layanan. Hal tersebut dapat membuka peluang untuk melayani lebih banyak pelanggan.
Peningkatan produktivitas harus tetap disesuaikan dengan kebutuhan pasar. Membeli peralatan tanpa mempertimbangkan manfaat ekonominya dapat membuat biaya meningkat tanpa memberikan hasil yang sebanding. Karena itu, anggota perlu melakukan Perencanaan Investasi sebelum menggunakan dana pinjaman.
MEMBUKA PELUANG PENINGKATAN PENDAPATAN
Jika pinjaman digunakan untuk kegiatan produktif, anggota memiliki peluang untuk meningkatkan Pendapatan Usaha. Misalnya, tambahan modal memungkinkan pelaku usaha meningkatkan jumlah produk yang dijual atau memperluas layanan kepada pelanggan. Pendapatan yang meningkat dapat membantu memperkuat kondisi ekonomi keluarga.
Namun, peningkatan pendapatan tidak terjadi secara otomatis hanya karena mendapatkan pinjaman. Faktor seperti permintaan pasar, kualitas produk, harga, pemasaran, dan kemampuan mengelola usaha juga berpengaruh. Strategi Usaha yang tepat tetap diperlukan agar dana pinjaman memberikan hasil yang optimal.
MENDUKUNG KEBUTUHAN PENDIDIKAN
Pinjaman koperasi juga dapat digunakan untuk kebutuhan pendidikan apabila diperbolehkan oleh ketentuan koperasi. Dana dapat membantu memenuhi biaya perlengkapan belajar, pendidikan, atau kebutuhan pendukung lainnya. Pendidikan yang lebih baik dapat memberikan manfaat jangka panjang terhadap kemampuan anggota dan keluarganya.
Penggunaan dana untuk pendidikan tetap perlu disesuaikan dengan kemampuan membayar. Jangan mengambil pinjaman lebih besar daripada kebutuhan sebenarnya. Perencanaan Pendidikan dan pengelolaan anggaran yang baik dapat membantu menjaga keseimbangan antara kebutuhan saat ini dan kewajiban pinjaman.
MENINGKATKAN KEMAMPUAN MENGELOLA KEUANGAN
Memiliki pinjaman membuat anggota perlu lebih disiplin dalam mengatur pendapatan dan pengeluaran. Anggota harus menyisihkan dana untuk Pembayaran Angsuran dan tetap memenuhi kebutuhan utama. Kondisi tersebut dapat mendorong terbentuknya kebiasaan pencatatan dan perencanaan keuangan.
Kebiasaan tersebut dapat memberikan manfaat lebih luas jika dilakukan secara konsisten. Anggota dapat mulai memahami pentingnya anggaran, dana cadangan, dan pengendalian utang. Literasi Keuangan menjadi bagian penting agar pinjaman tidak justru menimbulkan tekanan keuangan.
MENCIPTAKAN EFEK EKONOMI DI LINGKUNGAN
Ketika usaha anggota berkembang, aktivitas ekonominya dapat memberikan dampak kepada lingkungan sekitar. Usaha yang meningkat dapat membutuhkan lebih banyak bahan baku, jasa pendukung, atau tenaga kerja. Dengan demikian, manfaat pembiayaan dapat meluas dari individu kepada lingkungan ekonomi di sekitarnya.
Perputaran dana dalam kegiatan usaha juga dapat membantu meningkatkan aktivitas perdagangan. Namun, dampak tersebut sangat bergantung pada cara anggota menggunakan dana dan kondisi usaha yang dijalankan. Pertumbuhan Ekonomi Lokal dapat berkembang apabila kegiatan produktif berjalan secara sehat dan berkelanjutan.
MEMPERKUAT KEMANDIRIAN EKONOMI
Pinjaman yang digunakan secara tepat dapat membantu anggota membangun Kemandirian Ekonomi. Usaha yang berkembang dapat memberikan sumber pendapatan yang lebih kuat sehingga anggota tidak sepenuhnya bergantung pada sumber dana eksternal. Dalam jangka panjang, kondisi tersebut dapat membantu meningkatkan kemampuan memenuhi kebutuhan sendiri.
Kemandirian ekonomi membutuhkan lebih dari sekadar tambahan modal. Anggota perlu meningkatkan keterampilan, memahami pasar, mengelola keuangan, dan menjaga kualitas usaha. Pengembangan Kapasitas menjadi bagian penting agar manfaat pinjaman dapat bertahan dalam jangka panjang.
RISIKO YANG HARUS DIKENDALIKAN
Pinjaman juga memiliki risiko apabila digunakan tanpa perencanaan. Penurunan pendapatan atau kegagalan usaha dapat menyebabkan anggota kesulitan membayar angsuran. Karena itu, jumlah pinjaman harus disesuaikan dengan kemampuan keuangan.
Anggota sebaiknya tidak menggunakan pinjaman untuk pengeluaran yang tidak memberikan manfaat jelas. Sebelum mengambil dana, lakukan Perhitungan Kemampuan Bayar dan pertimbangkan kemungkinan perubahan pendapatan. Pengendalian risiko dapat membantu menjaga manfaat pinjaman tanpa menciptakan beban yang berlebihan.
STRATEGI MEMAKSIMALKAN MANFAAT PINJAMAN
Agar memberikan manfaat ekonomi, anggota perlu menentukan tujuan pinjaman secara jelas. Buat anggaran, gunakan dana sesuai rencana, catat pemasukan dan pengeluaran, serta evaluasi hasil penggunaan dana secara berkala. Pengelolaan Pinjaman yang disiplin membantu memastikan dana benar-benar digunakan untuk kebutuhan yang memberikan manfaat.
Selain itu, anggota harus membayar angsuran sesuai jadwal dan menghindari penambahan utang yang tidak diperlukan. Jika kondisi keuangan berubah, lakukan komunikasi dengan koperasi sesuai ketentuan yang berlaku. Dengan strategi yang tepat, pinjaman dapat menjadi alat pendukung pertumbuhan, bukan sumber masalah keuangan.
KESIMPULAN
Pinjaman Koperasi dapat mendukung pertumbuhan ekonomi anggota melalui tambahan modal usaha, peningkatan produktivitas, peluang peningkatan pendapatan, dukungan pendidikan, serta pembentukan kebiasaan mengelola keuangan. Jika digunakan untuk kegiatan produktif, manfaat pinjaman dapat berkembang dari tingkat individu hingga lingkungan sekitar.
Namun, keberhasilan pinjaman sangat bergantung pada cara anggota mengelolanya. Perencanaan, kemampuan membayar, literasi keuangan, penggunaan dana yang tepat, dan disiplin membayar angsuran menjadi faktor penting. Dengan pengelolaan yang bijak, pinjaman koperasi dapat menjadi salah satu sarana untuk memperkuat kemandirian dan pertumbuhan ekonomi anggota.
Tentang Penulis
Gusti Ayu Tita P
Penulis — Universitas STEKOM
Penulis aktif yang berfokus pada isu-isu akademik, teknologi pendidikan, dan pengembangan sumber daya manusia di lingkungan kampus.