Cara Memilih Asuransi Jiwa yang Tepat untuk Perlindungan Finansial Keluarga
Gusti Ayu Tita P
8 Agustus 2026
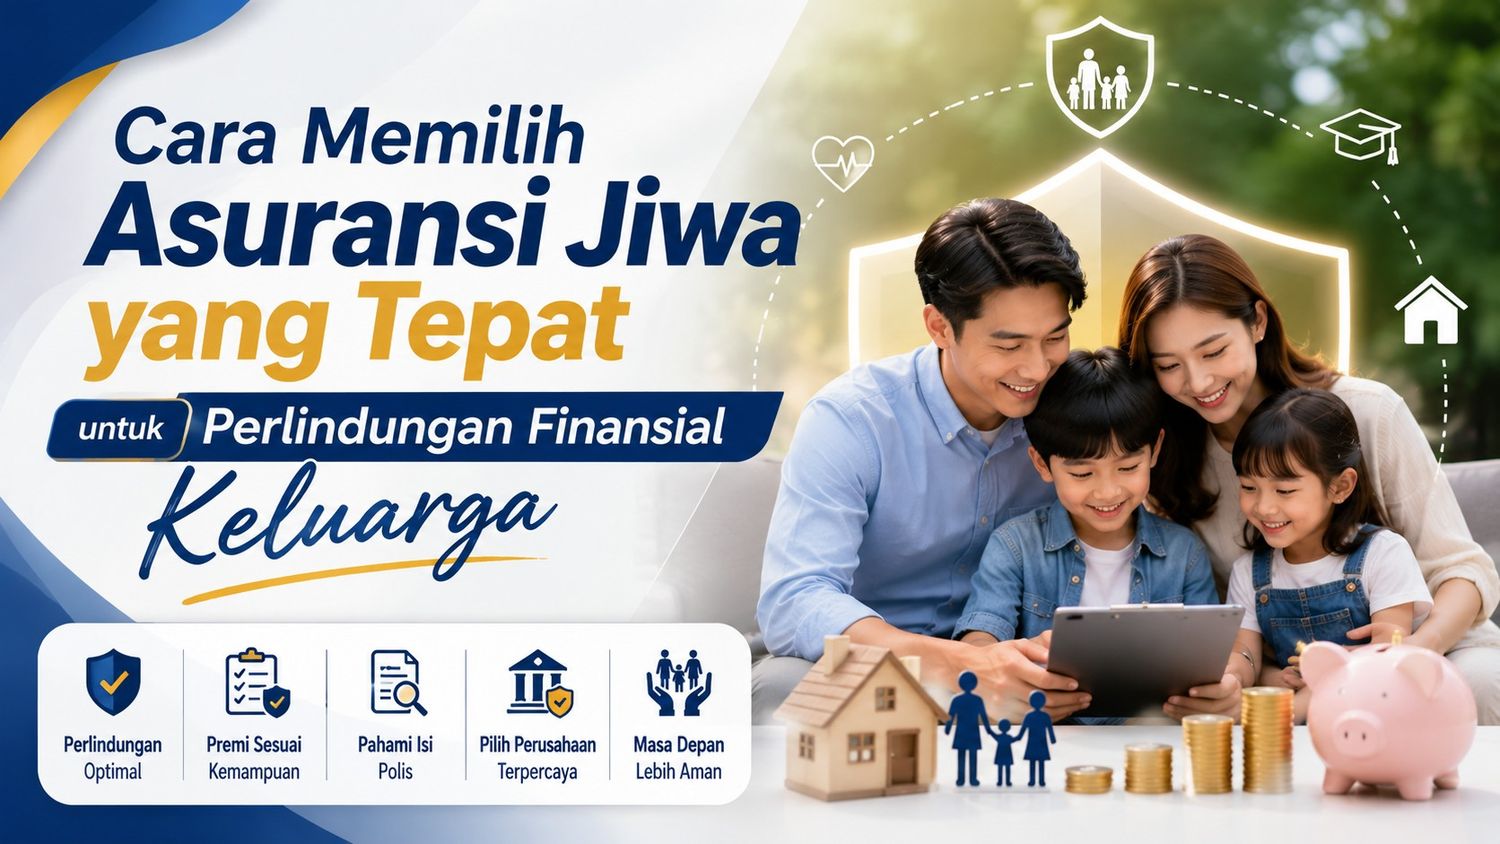
Memilih Asuransi Jiwa bukan sekadar menentukan produk perlindungan, tetapi merupakan bagian dari perencanaan keuangan untuk menjaga kestabilan keluarga ketika menghadapi risiko kehidupan. Ketika pencari nafkah mengalami meninggal dunia atau kondisi lain yang tercakup dalam polis, manfaat asuransi dapat membantu keluarga menghadapi kebutuhan finansial yang tetap berjalan, seperti biaya hidup, pendidikan anak, cicilan, hingga rencana masa depan. Karena setiap keluarga memiliki kondisi ekonomi, jumlah tanggungan, dan tujuan keuangan yang berbeda, produk yang tepat untuk satu orang belum tentu sesuai bagi orang lain.
Agar tidak salah menentukan pilihan, calon pemegang polis perlu memahami cara memilih Asuransi Jiwa secara lebih menyeluruh. Pertimbangan tidak seharusnya hanya berfokus pada murah atau mahalnya Premi Asuransi, tetapi juga mencakup jumlah perlindungan, masa pertanggungan, manfaat yang diberikan, pengecualian, kondisi perusahaan, ketentuan klaim, serta kemampuan finansial dalam mempertahankan polis untuk jangka panjang. Dengan perencanaan yang matang dan pemahaman terhadap Polis Asuransi, perlindungan finansial dapat disesuaikan dengan kebutuhan keluarga secara lebih realistis dan terukur.
JUDUL MEMAHAMI KEBUTUHAN DAN MEMILIH PERLINDUNGAN ASURANSI JIWA
POIN 1 Menentukan Kebutuhan Perlindungan Keluarga
Sebelum membeli Asuransi Jiwa, langkah yang paling penting adalah mengetahui siapa saja yang bergantung pada penghasilan Anda dan seberapa besar kebutuhan mereka jika sumber pendapatan utama berkurang atau hilang. Perhitungkan kebutuhan rumah tangga seperti makanan, tempat tinggal, pendidikan anak, biaya transportasi, kesehatan, cicilan, serta kebutuhan rutin lainnya. Perencanaan ini membantu menentukan besarnya uang pertanggungan yang lebih masuk akal dan tidak sekadar mengikuti angka yang ditawarkan oleh agen.
Perhitungan kebutuhan juga sebaiknya mempertimbangkan kondisi keluarga dalam beberapa tahun mendatang. Anak yang masih kecil, misalnya, membutuhkan biaya pendidikan dalam jangka panjang, sedangkan keluarga dengan utang atau tanggungan besar mungkin memerlukan perlindungan yang lebih tinggi. Dengan mengenali kebutuhan secara terperinci, calon nasabah dapat menghindari perlindungan yang terlalu kecil sekaligus mengurangi risiko mengambil premi yang tidak sesuai kemampuan.
POIN 2 Menyesuaikan Perlindungan dengan Kondisi Keuangan
Kondisi keuangan setiap orang berbeda sehingga pemilihan Asuransi Jiwa perlu disesuaikan dengan pendapatan, pengeluaran, tabungan, utang, dan tujuan keuangan lainnya. Jangan sampai pembayaran Premi Asuransi justru mengurangi kemampuan memenuhi kebutuhan dasar atau menghambat dana darurat dan rencana keuangan yang lebih mendesak. Perlindungan yang baik adalah perlindungan yang dapat dipertahankan secara konsisten selama masa polis.
Sebelum menentukan premi, buat gambaran sederhana mengenai arus kas bulanan. Pisahkan kebutuhan wajib, kewajiban utang, tabungan, investasi, dan biaya perlindungan. Setelah itu, pilih manfaat yang benar-benar dibutuhkan. Pendekatan tersebut membuat keputusan lebih rasional karena calon nasabah tidak hanya mengejar manfaat besar, tetapi juga mempertimbangkan kemampuan finansial untuk membayar premi secara berkelanjutan.
POIN 3 Mengenali Jenis Perlindungan yang Tersedia
Produk Asuransi Jiwa memiliki karakteristik yang berbeda sehingga calon nasabah perlu memahami tujuan masing-masing sebelum membuat keputusan. Asuransi jiwa berjangka memberikan perlindungan selama periode tertentu dan umumnya digunakan untuk kebutuhan perlindungan dalam jangka waktu yang telah ditentukan. Asuransi jiwa seumur hidup menawarkan perlindungan lebih panjang sesuai ketentuan polis. Sementara itu, produk dengan unsur tabungan atau investasi memiliki struktur manfaat dan risiko yang perlu dipahami secara khusus.
Jangan memilih produk hanya berdasarkan ilustrasi manfaat atau penjelasan singkat. Periksa bagaimana manfaat dibayarkan, berapa lama perlindungan berlaku, apakah terdapat nilai tunai, bagaimana biaya dikenakan, serta apa saja risiko yang mungkin muncul. Dengan memahami karakteristik produk sejak awal, calon pemegang polis dapat menilai apakah manfaat yang tersedia benar-benar mendukung tujuan keuangan keluarga.
POIN 4 Menghitung Besarnya Premi secara Realistis
Premi Asuransi perlu dipandang sebagai komitmen keuangan jangka panjang. Besarnya pembayaran harus dihitung berdasarkan kemampuan yang benar-benar tersedia, bukan hanya berdasarkan keinginan memperoleh perlindungan setinggi mungkin. Premi yang terlalu besar dapat mengganggu anggaran keluarga, sedangkan premi yang terlalu rendah belum tentu memberikan uang pertanggungan yang cukup ketika risiko terjadi.
Selain nominal premi, perhatikan pula frekuensi pembayaran, perubahan biaya jika ada, masa pembayaran, serta konsekuensi apabila pembayaran terhenti. Calon nasabah sebaiknya memastikan bahwa pembayaran premi dapat dipertahankan meskipun terjadi perubahan pendapatan. Perencanaan tersebut penting untuk mengurangi risiko polis berhenti ketika perlindungan justru sedang dibutuhkan.
POIN 5 Membandingkan Manfaat dan Ketentuan Produk
Membandingkan beberapa produk sebelum membeli merupakan langkah penting dalam memilih Asuransi Jiwa. Jangan hanya melihat nominal premi karena dua produk dengan harga yang mirip dapat memiliki manfaat, masa perlindungan, pengecualian, dan ketentuan klaim yang berbeda. Perbandingan sebaiknya dilakukan berdasarkan kebutuhan perlindungan, jumlah uang pertanggungan, manfaat tambahan, biaya, fleksibilitas pembayaran, serta kondisi yang dapat menyebabkan manfaat tidak dibayarkan.
Buatlah catatan sederhana untuk membandingkan produk secara objektif. Jika ada istilah atau ketentuan yang belum jelas, mintalah penjelasan secara tertulis dan jangan mengambil keputusan hanya karena merasa harus segera membeli. Waktu untuk membaca dan membandingkan dapat membantu calon nasabah mendapatkan perlindungan yang lebih sesuai dengan tujuan keuangan keluarga.
JUDUL MEMERIKSA POLIS PERUSAHAAN DAN KESIAPAN PERLINDUNGAN JANGKA PANJANG
POIN 1 Membaca Isi Polis secara Menyeluruh
Polis Asuransi merupakan dokumen penting yang menjelaskan hak dan kewajiban perusahaan serta pemegang polis. Karena itu, jangan hanya mengandalkan penjelasan lisan ketika memahami sebuah produk. Baca bagian yang menerangkan manfaat pertanggungan, masa berlaku, pembayaran premi, ketentuan perubahan polis, prosedur klaim, serta kondisi yang dapat menyebabkan manfaat tidak diberikan.
Perhatian khusus perlu diberikan pada pengecualian dan batasan perlindungan. Informasi tersebut dapat menentukan apakah suatu kondisi termasuk dalam pertanggungan atau tidak. Apabila terdapat istilah yang sulit dipahami, calon nasabah berhak meminta penjelasan sebelum menyetujui perjanjian. Pemahaman yang baik sejak awal dapat membantu mencegah perselisihan dan kesalahpahaman di kemudian hari.
POIN 2 Memeriksa Reputasi Perusahaan Asuransi
Kualitas perlindungan tidak hanya ditentukan oleh jenis produk, tetapi juga oleh perusahaan yang menyediakan layanan tersebut. Calon nasabah sebaiknya mencari informasi mengenai legalitas, kondisi perusahaan, kualitas pelayanan, transparansi informasi, serta rekam jejak dalam menangani kebutuhan nasabah. Perusahaan yang memiliki tata kelola baik dan informasi produk yang jelas akan membantu nasabah memahami perlindungan secara lebih aman.
Jangan mudah percaya pada promosi yang hanya menonjolkan manfaat tanpa memberikan penjelasan mengenai biaya dan batasan. Pastikan informasi yang diterima berasal dari sumber resmi dan dapat diverifikasi. Calon nasabah juga dapat memeriksa informasi regulator serta memastikan perusahaan dan produk yang dipilih memenuhi ketentuan yang berlaku di Indonesia.
POIN 3 Memahami Prosedur dan Persyaratan Klaim
Salah satu bagian yang sering kurang diperhatikan ketika membeli Asuransi Jiwa adalah prosedur pengajuan klaim. Padahal, pemahaman terhadap proses tersebut sangat penting bagi keluarga ketika harus menggunakan manfaat polis. Pelajari dokumen yang dibutuhkan, batas waktu pelaporan, pihak yang dapat mengajukan klaim, tahapan pemeriksaan, serta mekanisme penyelesaian apabila terjadi kendala.
Simpan polis dan dokumen pendukung di tempat yang mudah ditemukan oleh pihak keluarga yang berkepentingan. Informasikan keberadaan perlindungan tersebut kepada orang yang dipercaya agar keluarga tidak kesulitan mencari informasi ketika terjadi risiko. Dengan persiapan administrasi yang baik, proses pengajuan klaim dapat dilakukan secara lebih terarah sesuai ketentuan yang tercantum dalam polis.
POIN 4 Menghindari Kesalahan Saat Membeli Perlindungan
Kesalahan yang sering terjadi adalah memilih produk karena mengikuti rekomendasi orang lain tanpa melakukan analisis kebutuhan sendiri. Kondisi keuangan, usia, jumlah tanggungan, tujuan perlindungan, dan kemampuan membayar premi setiap orang berbeda. Oleh sebab itu, keputusan yang tepat harus didasarkan pada kondisi pribadi dan keluarga, bukan sekadar mengikuti tren atau ajakan.
Kesalahan lainnya adalah hanya mengejar premi murah, tidak membaca pengecualian, mengabaikan kewajiban memberikan informasi yang benar, atau membeli terlalu banyak manfaat tambahan yang tidak diperlukan. Hindari pula membuat keputusan secara terburu-buru karena merasa takut kehilangan kesempatan. Evaluasi secara tenang dan bandingkan informasi sebelum menyetujui produk agar perlindungan yang dipilih tetap relevan.
POIN 5 Melakukan Evaluasi Polis secara Berkala
Kebutuhan perlindungan dapat berubah seiring perjalanan hidup. Pernikahan, kelahiran anak, perubahan pekerjaan, peningkatan pendapatan, pembelian rumah, perubahan jumlah utang, atau perubahan tanggungan dapat memengaruhi kebutuhan Asuransi Jiwa. Karena itu, polis yang sudah dimiliki sebaiknya tidak dianggap sebagai keputusan yang tidak perlu ditinjau kembali.
Lakukan evaluasi secara berkala dengan melihat apakah jumlah perlindungan masih memadai, apakah premi tetap sesuai kemampuan, dan apakah manfaat polis masih sejalan dengan tujuan keuangan keluarga. Jika terjadi perubahan besar, pertimbangkan untuk berkonsultasi dengan pihak perusahaan atau tenaga profesional yang kompeten sebelum melakukan perubahan. Evaluasi rutin membuat perlindungan lebih adaptif terhadap kondisi keluarga.
JUDUL KESIMPULAN
Memilih Asuransi Jiwa yang tepat membutuhkan pertimbangan menyeluruh dan tidak sebaiknya dilakukan hanya berdasarkan harga premi atau ajakan pihak lain. Langkah awal yang penting adalah memahami kebutuhan finansial keluarga, mengetahui siapa saja yang menjadi tanggungan, menghitung kebutuhan dana apabila pencari nafkah mengalami risiko, serta menyesuaikan jumlah perlindungan dengan kondisi keuangan. Setelah itu, calon nasabah perlu memahami karakteristik produk, membandingkan manfaat dan biaya, serta memastikan Premi Asuransi dapat dibayarkan secara konsisten dalam jangka panjang.
Selain faktor produk, kualitas perusahaan dan isi Polis Asuransi juga tidak boleh diabaikan. Pastikan informasi mengenai manfaat, pengecualian, masa perlindungan, kewajiban pemegang polis, dan prosedur klaim telah dipahami sebelum perjanjian disetujui. Pilih perusahaan yang legal, transparan, memiliki reputasi baik, dan memberikan informasi yang mudah diverifikasi. Dengan memahami seluruh ketentuan sejak awal, pemegang polis dapat mengurangi risiko kesalahpahaman ketika perlindungan dibutuhkan.
Pada akhirnya, Asuransi Jiwa sebaiknya diposisikan sebagai bagian dari strategi Perlindungan Finansial, bukan sekadar produk yang dibeli tanpa perencanaan. Evaluasi polis secara berkala juga diperlukan karena kondisi keluarga dan tujuan keuangan dapat berubah dari waktu ke waktu. Ketika kebutuhan, kemampuan membayar premi, manfaat perlindungan, dan ketentuan polis telah dipertimbangkan secara seimbang, keputusan yang diambil akan lebih terukur dan berpotensi memberikan perlindungan yang lebih sesuai bagi keluarga di masa depan.
Tentang Penulis
Gusti Ayu Tita P
Penulis — Universitas STEKOM
Penulis aktif yang berfokus pada isu-isu akademik, teknologi pendidikan, dan pengembangan sumber daya manusia di lingkungan kampus.