Cara Menghitung Bunga dan Biaya Pinjaman Online
Gusti Ayu Tita P
6 Agustus 2026
Pinjaman online dapat membantu ketika seseorang membutuhkan dana dalam waktu relatif cepat. Namun, sebelum mengajukan pinjaman, penting untuk mengetahui berapa total biaya yang harus dibayar sampai pinjaman selesai. Jangan hanya melihat nominal dana yang diterima atau besarnya cicilan bulanan. Bunga, biaya administrasi, biaya layanan, dan denda dapat memengaruhi total kewajiban yang harus dibayarkan.
Memahami cara menghitung bunga dan biaya pinjaman online membantu calon peminjam mengambil keputusan dengan lebih bijak. Perhitungan sederhana dapat digunakan untuk memperkirakan jumlah bunga dan total pembayaran. Dengan begitu, peminjam dapat menyesuaikan jumlah pinjaman dengan kemampuan keuangan dan menghindari beban pembayaran yang terlalu berat.
PAHAMI KOMPONEN BIAYA PINJAMAN ONLINE
Sebelum menghitung pinjaman online, pahami terlebih dahulu komponen yang membentuk total pembayaran. Komponen tersebut dapat mencakup pokok pinjaman, bunga atau manfaat ekonomi, biaya administrasi, biaya layanan, dan denda apabila terjadi keterlambatan. Tidak semua penyedia pinjaman mengenakan jenis biaya yang sama. Karena itu, informasi dalam perjanjian harus dibaca dengan teliti sebelum menyetujui pinjaman.
Pokok pinjaman adalah jumlah dana yang dipinjam, sedangkan bunga merupakan biaya atas penggunaan dana sesuai ketentuan yang berlaku. Biaya administrasi atau layanan dapat mengurangi dana yang diterima atau menambah jumlah kewajiban, tergantung mekanisme penyedia. Sementara itu, denda biasanya muncul ketika pembayaran tidak dilakukan sesuai jadwal. Semua komponen tersebut perlu diperhitungkan agar calon peminjam mengetahui biaya sebenarnya.
KENALI JENIS BUNGA YANG DIGUNAKAN
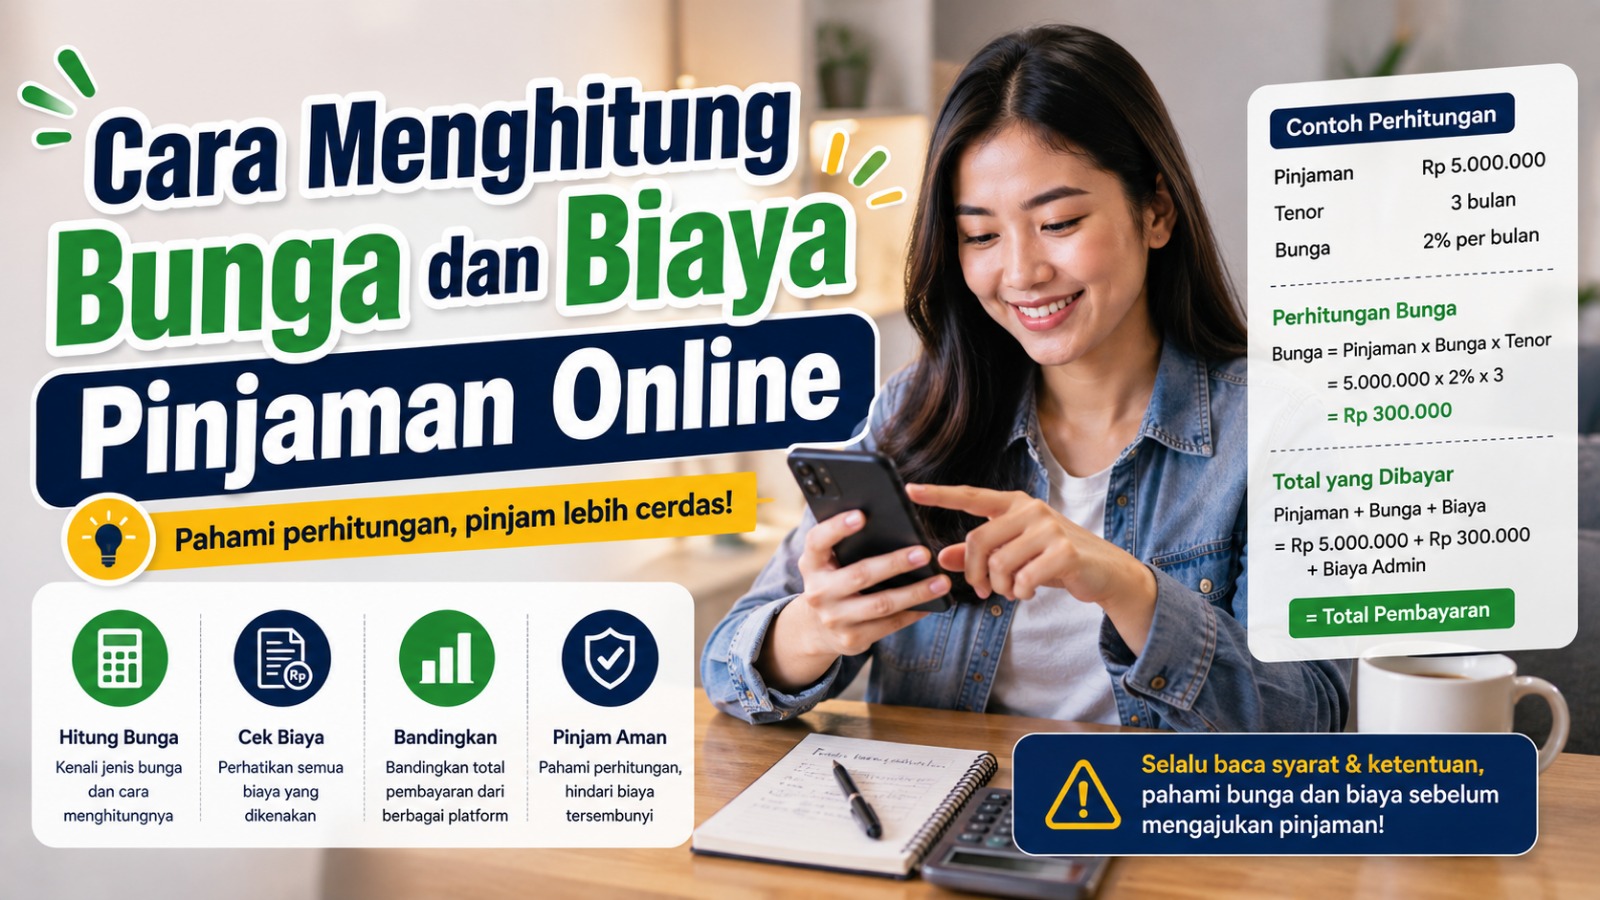
Cara menghitung bunga bergantung pada metode yang diterapkan oleh penyedia pinjaman. Pada perhitungan sederhana, bunga dapat diperkirakan berdasarkan pokok pinjaman, tingkat bunga, dan lama pinjaman. Rumus sederhananya adalah bunga = pokok pinjaman × tingkat bunga × periode. Namun, metode aktual dapat berbeda sesuai produk dan perjanjian pinjaman.
Peminjam juga perlu membedakan bunga yang dihitung berdasarkan pokok awal dengan bunga yang mengikuti saldo pokok yang tersisa. Perbedaan metode tersebut dapat menghasilkan total biaya yang berbeda meskipun tingkat bunga yang tercantum terlihat sama. Karena itu, jangan hanya membandingkan persentase bunga. Perhatikan juga cara perhitungan, periode pengenaan, serta total pembayaran yang tercantum dalam perjanjian.
CONTOH MENGHITUNG BUNGA PINJAMAN
Sebagai contoh sederhana, seseorang meminjam Rp5.000.000 dengan tingkat bunga 2 persen per bulan selama 3 bulan. Jika digunakan ilustrasi bunga sederhana berdasarkan pokok awal, bunga per bulan adalah Rp5.000.000 × 2 persen atau Rp100.000. Selama tiga bulan, total bunga dalam ilustrasi tersebut menjadi Rp300.000.
Dengan demikian, pokok Rp5.000.000 ditambah bunga Rp300.000 menghasilkan kewajiban sebesar Rp5.300.000 sebelum memperhitungkan biaya lain. Angka tersebut hanya contoh untuk memahami konsep dan bukan gambaran biaya dari penyedia tertentu. Dalam praktiknya, metode perhitungan, batas bunga atau manfaat ekonomi, serta biaya lainnya harus mengikuti ketentuan produk dan perjanjian yang berlaku.
HITUNG BIAYA ADMINISTRASI DAN LAYANAN
Selain bunga, biaya administrasi dan layanan juga perlu diperhatikan. Misalnya, pinjaman memiliki biaya administrasi sebesar Rp100.000 dan biaya layanan sebesar Rp50.000. Jika kedua biaya tersebut dibebankan kepada peminjam, total biaya tambahan menjadi Rp150.000. Jumlah ini perlu dimasukkan dalam perhitungan agar estimasi biaya pinjaman tidak terlalu rendah.
Perhatikan pula kapan biaya tersebut dikenakan. Ada biaya yang dipotong langsung dari dana pencairan, sementara biaya tertentu dapat menjadi bagian dari kewajiban pembayaran. Contohnya, jika pinjaman tercatat Rp5.000.000 tetapi terdapat potongan biaya Rp150.000, dana yang diterima bisa lebih kecil daripada nominal pinjaman. Kondisi tersebut penting diperhatikan karena jumlah dana yang diterima dan total kewajiban belum tentu sama.
PERHITUNGKAN TOTAL PEMBAYARAN
Setelah mengetahui bunga dan biaya lainnya, hitung total pembayaran yang harus diselesaikan. Secara sederhana, total kewajiban dapat diperkirakan dari pokok pinjaman ditambah bunga dan biaya yang dibebankan. Jika terdapat denda atau biaya tambahan akibat keterlambatan, jumlah tersebut harus diperhitungkan secara terpisah. Perhitungan ini membantu peminjam melihat biaya secara keseluruhan, bukan hanya cicilan per bulan.
Sebagai contoh, jika pokok pinjaman Rp5.000.000, bunga Rp300.000, dan biaya tambahan Rp150.000, maka total kewajiban sebelum denda menjadi Rp5.450.000. Jika pembayaran dilakukan dalam tiga kali angsuran dengan struktur yang sama rata sebagai ilustrasi sederhana, angsurannya sekitar Rp1.816.667 per periode. Namun, angka cicilan aktual dapat berbeda karena metode pembayaran dan struktur biaya setiap produk tidak selalu sama.
CEK BIAYA KETERLAMBATAN
Denda keterlambatan merupakan komponen yang tidak boleh diabaikan. Peminjam perlu mengetahui berapa denda yang dikenakan, kapan denda mulai berlaku, dan bagaimana perhitungannya. Keterlambatan pembayaran dapat meningkatkan total kewajiban sehingga beban pinjaman menjadi lebih besar. Karena itu, jadwal pembayaran harus dicatat sejak awal.
Jangan menganggap denda sebagai biaya kecil yang dapat diabaikan. Keterlambatan yang berulang dapat membuat kewajiban semakin sulit diselesaikan. Sebelum mengajukan pinjaman, pastikan tanggal jatuh tempo sesuai dengan kemampuan keuangan. Menyisihkan dana untuk cicilan sejak awal dapat membantu mengurangi risiko keterlambatan.
BANDINGKAN TOTAL BIAYA BUKAN HANYA BUNGA
Ketika membandingkan beberapa pinjaman online, jangan hanya melihat tingkat bunga. Produk dengan bunga yang terlihat lebih rendah belum tentu menghasilkan biaya keseluruhan yang paling kecil. Biaya layanan, administrasi, tenor, metode perhitungan, dan ketentuan lainnya dapat memengaruhi total pembayaran. Karena itu, perbandingan sebaiknya dilakukan berdasarkan total kewajiban dan dana bersih yang benar-benar diterima.
Peminjam juga perlu memperhatikan apakah biaya yang ditampilkan sudah mencakup seluruh komponen yang harus dibayar. Baca simulasi pembayaran dan perjanjian secara menyeluruh sebelum memilih. Jika terdapat istilah yang belum dipahami, cari penjelasan dari sumber resmi penyedia atau pihak berwenang. Cara ini lebih aman daripada mengambil keputusan hanya berdasarkan iklan atau promosi.
SESUAIKAN PINJAMAN DENGAN KEMAMPUAN MEMBAYAR
Setelah mengetahui total biaya, langkah berikutnya adalah menilai kemampuan membayar. Jangan mengambil pinjaman dengan cicilan yang membuat kebutuhan pokok atau kewajiban lain terganggu. Hitung penghasilan dan pengeluaran rutin terlebih dahulu. Pastikan masih tersedia dana yang cukup untuk membayar cicilan sampai tenor berakhir.
Tenor yang lebih panjang memang dapat membuat cicilan per periode terlihat lebih ringan. Namun, durasi pembayaran yang lebih lama dapat membuat total biaya menjadi berbeda tergantung struktur bunga dan biaya. Sebaliknya, tenor yang lebih pendek dapat menghasilkan pembayaran per periode lebih besar. Pilih jumlah dan jangka waktu pinjaman berdasarkan kebutuhan serta kemampuan finansial, bukan sekadar jumlah dana maksimal yang dapat dicairkan.
BACA PERJANJIAN SEBELUM MENYETUJUI
Perjanjian pinjaman merupakan dokumen penting yang harus dibaca sebelum transaksi disetujui. Periksa nominal pinjaman, dana bersih yang diterima, bunga atau manfaat ekonomi, biaya layanan, biaya administrasi, tenor, jadwal pembayaran, dan denda. Pastikan semua informasi sesuai dengan simulasi yang diberikan sebelumnya. Jangan terburu-buru menyetujui jika terdapat ketentuan yang belum dipahami.
Peminjam juga perlu memperhatikan ketentuan mengenai pembayaran lebih awal, keterlambatan, pengaduan, serta penggunaan data pribadi. Simpan salinan perjanjian dan bukti transaksi agar mudah diperiksa jika diperlukan. Jika menemukan ketentuan yang tidak jelas, gunakan kanal layanan resmi penyedia untuk meminta penjelasan. Dengan memahami perjanjian, peminjam dapat mengurangi risiko salah memahami kewajiban.
KESIMPULAN
Cara menghitung bunga dan biaya pinjaman online dapat dimulai dengan mengetahui pokok pinjaman, metode bunga, tenor, biaya administrasi, biaya layanan, serta kemungkinan denda. Jangan berhenti pada perhitungan cicilan bulanan karena total biaya merupakan gambaran yang lebih lengkap mengenai beban pinjaman. Contoh perhitungan sederhana dapat membantu memahami konsep, tetapi perhitungan aktual harus mengikuti metode dan ketentuan dalam perjanjian.
Sebelum mengajukan pinjaman, bandingkan total kewajiban dengan dana bersih yang diterima. Pastikan cicilan sesuai dengan kemampuan membayar dan seluruh biaya sudah dipahami. Dengan melakukan perhitungan secara teliti, keputusan mengambil pinjaman online dapat dibuat secara lebih rasional dan bertanggung jawab.
Tentang Penulis
Gusti Ayu Tita P
Penulis — Universitas STEKOM
Penulis aktif yang berfokus pada isu-isu akademik, teknologi pendidikan, dan pengembangan sumber daya manusia di lingkungan kampus.