
Strategi Mengelola Pendapatan Setelah Potongan Pajak
Gusti Ayu Tita P
14 Agustus 2026
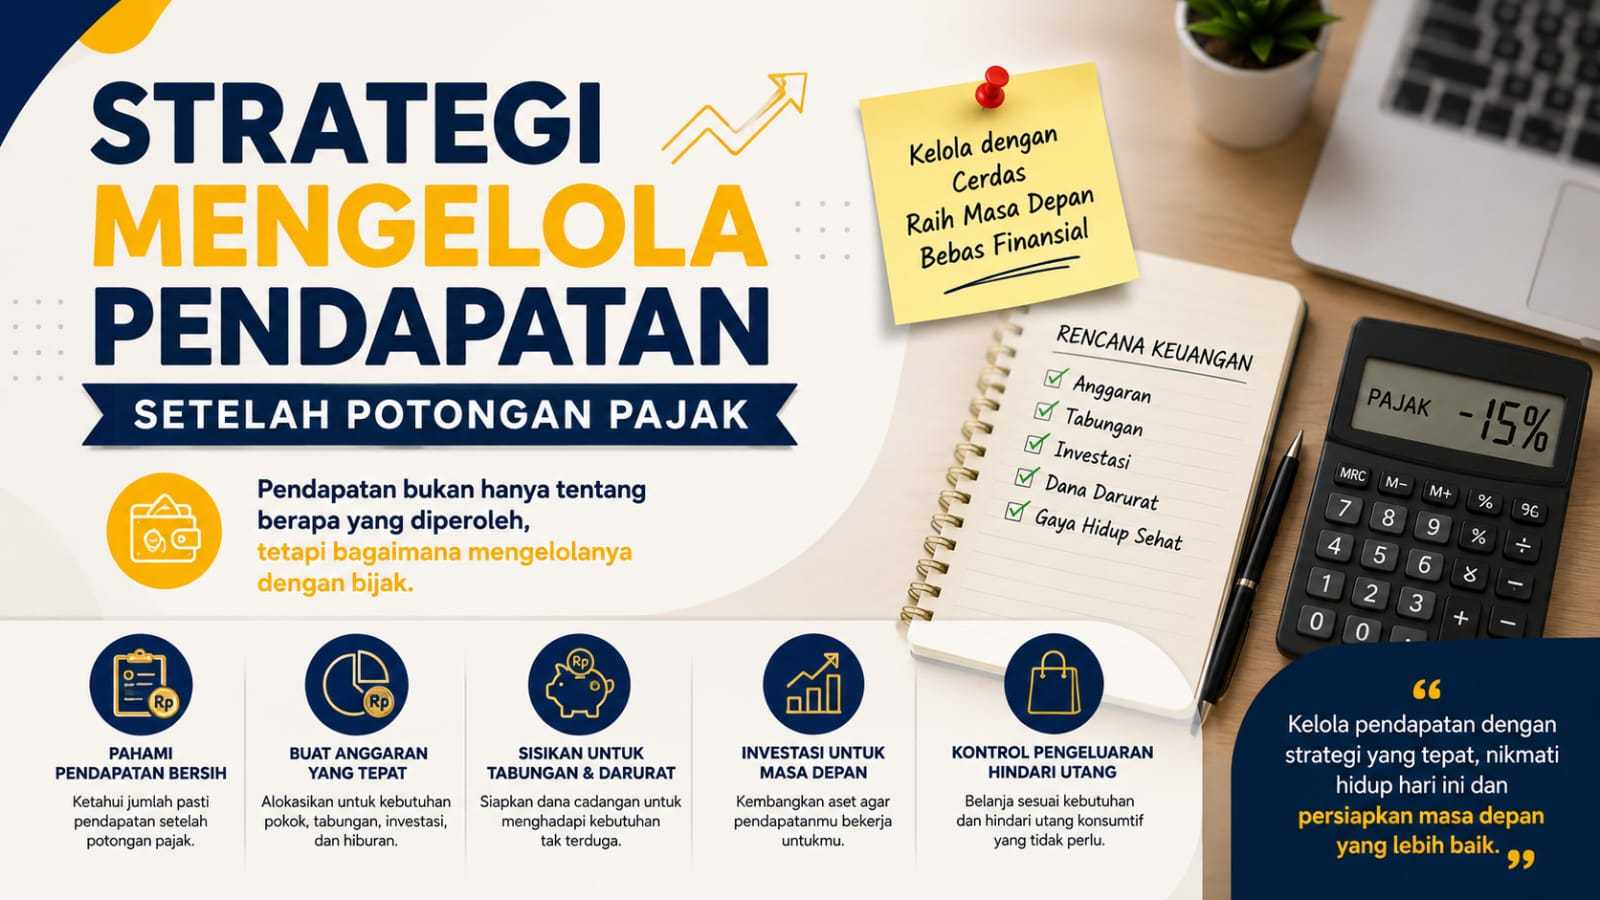
Mengelola pendapatan dengan baik merupakan salah satu kunci untuk mencapai kondisi keuangan yang sehat dan stabil. Bagi karyawan, pekerja profesional, maupun pemilik usaha, jumlah uang yang diterima setelah potongan pajak menjadi dasar penting dalam menyusun anggaran, memenuhi kebutuhan, menabung, dan merencanakan masa depan.
Banyak orang masih berfokus pada jumlah pendapatan sebelum pajak atau pendapatan bruto. Padahal, dalam pengelolaan keuangan sehari-hari, yang lebih penting adalah memahami pendapatan bersih setelah pajak atau jumlah dana yang benar-benar dapat digunakan. Dengan perencanaan yang tepat, pendapatan setelah potongan pajak dapat dialokasikan secara efektif untuk kebutuhan hidup, tabungan, investasi, dana darurat, hingga tujuan keuangan jangka panjang.
Artikel ini akan membahas secara lengkap mengenai strategi mengelola pendapatan setelah potongan pajak, cara menghitung pendapatan bersih secara sederhana, pembagian anggaran yang efektif, kesalahan yang perlu dihindari, serta tips agar kondisi keuangan tetap sehat dan terencana.
PENGERTIAN PENDAPATAN SETELAH POTONGAN PAJAK
Pendapatan setelah potongan pajak adalah jumlah penghasilan yang tersisa setelah dikurangi pajak dan potongan lain yang berlaku. Dalam konteks pengelolaan keuangan pribadi, angka inilah yang sebaiknya digunakan sebagai dasar utama untuk membuat anggaran bulanan.
Sebagai contoh sederhana, seseorang mungkin memiliki pendapatan bruto sebesar Rp10.000.000 per bulan. Setelah dikurangi pajak dan potongan lainnya, jumlah yang benar-benar diterima bisa menjadi lebih rendah. Oleh karena itu, perencanaan pengeluaran sebaiknya tidak menggunakan angka Rp10.000.000 tersebut, melainkan berdasarkan jumlah pendapatan bersih yang benar-benar masuk ke rekening.
Perlu diperhatikan bahwa besarnya potongan pajak dapat berbeda tergantung pada jenis penghasilan, status wajib pajak, ketentuan perpajakan, serta faktor lain yang berlaku. Karena itu, perhitungan pajak sebaiknya mengacu pada ketentuan resmi yang berlaku.
MENGAPA PENTING MENGELOLA PENDAPATAN SETELAH PAJAK?
Pendapatan yang besar belum tentu membuat seseorang memiliki kondisi keuangan yang sehat. Tanpa pengelolaan yang baik, penghasilan dapat habis untuk kebutuhan konsumtif sebelum digunakan untuk tujuan finansial jangka panjang.
Mengelola pendapatan setelah pajak membantu seseorang mengetahui kemampuan finansial yang sebenarnya. Dengan mengetahui jumlah dana yang tersedia, seseorang dapat menentukan batas pengeluaran dan membuat prioritas berdasarkan kebutuhan.
Pengelolaan pendapatan yang baik juga dapat membantu mengurangi risiko kekurangan uang di akhir bulan, meningkatkan kemampuan menabung, serta mempersiapkan kebutuhan tidak terduga.
STRATEGI MENGELOLA PENDAPATAN SETELAH POTONGAN PAJAK
1. Hitung Pendapatan Bersih yang Sebenarnya
Langkah pertama adalah mengetahui berapa jumlah uang yang benar-benar dapat digunakan setelah seluruh potongan. Jangan membuat anggaran berdasarkan pendapatan bruto karena angka tersebut belum tentu mencerminkan dana yang tersedia.
Catat pendapatan yang diterima dan identifikasi potongan yang muncul pada slip gaji atau laporan penghasilan. Dengan demikian, Anda dapat mengetahui jumlah pendapatan bersih setelah pajak secara lebih akurat.
Pendekatan sederhana yang dapat digunakan adalah:
Pendapatan bersih = Pendapatan bruto - pajak - potongan lainnya
Angka tersebut kemudian menjadi dasar untuk menyusun seluruh rencana keuangan bulanan.
2. Buat Anggaran Berdasarkan Prioritas
Setelah mengetahui pendapatan bersih, langkah berikutnya adalah membuat anggaran. Anggaran membantu mengontrol ke mana uang akan digunakan sehingga pengeluaran tidak melebihi kemampuan finansial.
Prioritaskan pengeluaran berdasarkan kebutuhan. Beberapa kategori yang dapat dimasukkan ke dalam anggaran antara lain:
- Kebutuhan makanan dan rumah tangga
- Biaya tempat tinggal
- Transportasi
- Tagihan rutin
- Tabungan dan dana darurat
Pembagian anggaran tidak harus sama untuk setiap orang. Kondisi keluarga, jumlah tanggungan, biaya hidup, utang, dan tujuan keuangan dapat memengaruhi persentase yang ideal.
3. Terapkan Metode Pembagian Pendapatan
Salah satu cara sederhana mengatur pendapatan adalah membaginya ke dalam beberapa kategori. Misalnya, sebagian pendapatan digunakan untuk kebutuhan pokok, sebagian untuk tujuan finansial, dan sebagian lainnya untuk kebutuhan fleksibel.
Sebagai contoh, seseorang dapat menggunakan pola anggaran seperti berikut:
- 50% untuk kebutuhan utama, seperti makanan, tempat tinggal, transportasi, dan tagihan.
- 20% untuk tabungan dan dana darurat.
- 20% untuk tujuan keuangan atau investasi, sesuai kemampuan dan profil risiko.
- 10% untuk hiburan dan kebutuhan pribadi.
Persentase tersebut bukan aturan mutlak. Jika biaya hidup tinggi atau memiliki kewajiban tertentu, komposisinya dapat disesuaikan. Yang terpenting adalah memiliki batas pengeluaran yang jelas.
4. Bangun Dana Darurat
Dana darurat merupakan salah satu bagian penting dalam pengelolaan pendapatan. Dana ini dapat digunakan ketika terjadi kondisi tidak terduga seperti kehilangan pekerjaan, kebutuhan keluarga mendesak, perbaikan kendaraan, atau pengeluaran penting lainnya.
Besarnya dana darurat sebaiknya disesuaikan dengan kondisi masing-masing. Seseorang yang masih lajang dapat memiliki kebutuhan dana darurat yang berbeda dengan seseorang yang sudah menikah atau memiliki tanggungan keluarga.
Dana darurat sebaiknya ditempatkan pada instrumen yang relatif mudah diakses dan sesuai dengan kebutuhan likuiditas, bukan pada aset yang sulit dicairkan ketika dana dibutuhkan.
5. Pisahkan Tabungan dari Rekening Pengeluaran
Salah satu strategi sederhana untuk meningkatkan disiplin keuangan adalah memisahkan rekening tabungan dari rekening yang digunakan untuk kebutuhan sehari-hari.
Ketika pendapatan diterima, alokasikan terlebih dahulu sejumlah dana untuk tabungan atau tujuan finansial. Setelah itu, gunakan sisa dana untuk memenuhi kebutuhan bulanan. Strategi ini dapat membantu mengurangi kebiasaan menabung dari uang yang tersisa di akhir bulan.
6. Kendalikan Pengeluaran Konsumtif
Kenaikan pendapatan sering kali diikuti dengan kenaikan gaya hidup. Kondisi ini dikenal sebagai lifestyle inflation. Jika tidak dikendalikan, peningkatan penghasilan tidak selalu menghasilkan peningkatan kondisi keuangan.
Sebelum membeli sesuatu, tanyakan apakah barang tersebut benar-benar dibutuhkan atau hanya didorong oleh keinginan. Membatasi pembelian impulsif dapat memberikan ruang lebih besar untuk menabung dan mencapai tujuan finansial.
7. Kelola Utang Secara Bijak
Utang dapat menjadi beban apabila jumlah cicilan terlalu besar dibandingkan dengan pendapatan bersih. Oleh karena itu, sebelum mengambil utang baru, perhitungkan kemampuan membayar cicilan secara realistis.
Prioritaskan pembayaran utang yang memiliki biaya atau bunga relatif tinggi dan hindari menambah utang konsumtif jika kondisi keuangan belum memungkinkan.
8. Sisihkan Dana untuk Investasi
Setelah kebutuhan pokok dan dana darurat terpenuhi secara memadai, sebagian pendapatan dapat dialokasikan untuk investasi. Investasi dapat menjadi salah satu cara untuk membantu mencapai tujuan keuangan jangka panjang.
Namun, investasi sebaiknya dilakukan berdasarkan tujuan, jangka waktu, kebutuhan likuiditas, dan profil risiko. Jangan memilih instrumen hanya karena sedang populer atau menawarkan potensi keuntungan tinggi.
9. Tentukan Tujuan Keuangan yang Jelas
Pengelolaan pendapatan akan lebih mudah jika memiliki tujuan yang jelas. Tujuan keuangan dapat dibagi menjadi jangka pendek, menengah, dan panjang.
- Jangka pendek: membayar kebutuhan rutin, membeli perangkat kerja, atau menyiapkan biaya perjalanan.
- Jangka menengah: menyiapkan uang muka rumah atau biaya pendidikan.
- Jangka panjang: mempersiapkan dana pensiun dan membangun aset.
Tujuan yang spesifik membuat seseorang lebih mudah menentukan berapa dana yang harus disisihkan setiap bulan.
10. Lakukan Evaluasi Keuangan Secara Berkala
Anggaran bukan sesuatu yang harus dibuat sekali lalu dibiarkan. Kondisi keuangan dapat berubah karena kenaikan pendapatan, perubahan biaya hidup, tambahan tanggungan, perubahan pekerjaan, atau munculnya kebutuhan baru.
Lakukan evaluasi minimal setiap bulan untuk melihat apakah pengeluaran sudah sesuai rencana. Jika terdapat kategori yang terlalu besar, lakukan penyesuaian pada bulan berikutnya.
CARA MEMBUAT ANGGARAN PENDAPATAN SETELAH PAJAK
Membuat anggaran tidak harus rumit. Anda dapat memulainya dengan mencatat pendapatan bersih dan seluruh pengeluaran selama satu bulan.
Berikut langkah sederhana yang dapat dilakukan:
- Catat pendapatan bersih. Gunakan jumlah yang benar-benar diterima setelah potongan.
- Catat kebutuhan wajib. Masukkan biaya tempat tinggal, makanan, transportasi, tagihan, dan kewajiban lainnya.
- Tentukan target tabungan. Sisihkan dana untuk dana darurat dan tujuan keuangan.
- Atur pengeluaran fleksibel. Batasi hiburan, belanja, dan pengeluaran yang tidak wajib.
- Evaluasi hasilnya. Bandingkan rencana dengan pengeluaran aktual setiap akhir bulan.
Dengan cara tersebut, Anda dapat mengetahui pola penggunaan uang dan menemukan bagian anggaran yang masih dapat diperbaiki.
CONTOH STRATEGI MENGELOLA PENDAPATAN BERSIH
Sebagai ilustrasi, seseorang memiliki pendapatan bersih sebesar Rp8.000.000 per bulan. Anggaran dapat disusun secara fleksibel sesuai kondisi pribadi.
- Rp4.000.000 untuk kebutuhan utama.
- Rp1.600.000 untuk tabungan dan dana darurat.
- Rp1.600.000 untuk tujuan investasi atau tujuan finansial lainnya.
- Rp800.000 untuk kebutuhan pribadi dan hiburan.
Contoh tersebut hanya merupakan ilustrasi. Komposisi anggaran yang tepat dapat berbeda pada setiap orang karena biaya hidup, kewajiban keluarga, utang, dan tujuan finansial tidak sama.
KESALAHAN YANG PERLU DIHINDARI DALAM MENGELOLA PENDAPATAN
1. Menggunakan Pendapatan Bruto sebagai Dasar Belanja
Kesalahan ini dapat membuat seseorang merasa memiliki dana lebih banyak daripada kondisi sebenarnya. Gunakan pendapatan bersih sebagai dasar utama untuk menentukan kemampuan belanja.
2. Tidak Memiliki Dana Darurat
Tanpa dana darurat, pengeluaran mendadak dapat memaksa seseorang menggunakan utang atau mengorbankan tabungan untuk tujuan lain.
3. Terlalu Banyak Pengeluaran Impulsif
Pembelian kecil yang dilakukan berulang kali dapat menjadi pengeluaran besar jika tidak dikontrol. Membuat batas belanja dapat membantu menjaga anggaran.
4. Mengabaikan Tujuan Keuangan Jangka Panjang
Seluruh pendapatan sebaiknya tidak hanya digunakan untuk kebutuhan saat ini. Menyiapkan dana untuk masa depan merupakan bagian penting dari perencanaan keuangan.
5. Tidak Mengevaluasi Pengeluaran
Tanpa evaluasi, seseorang mungkin tidak menyadari adanya kebocoran anggaran. Pemeriksaan rutin membantu mengetahui pengeluaran mana yang perlu dikurangi atau disesuaikan.
TIPS MENGOPTIMALKAN PENDAPATAN SETELAH POTONGAN PAJAK
Selain mengatur pengeluaran, ada beberapa langkah yang dapat dilakukan untuk mengoptimalkan pendapatan bersih.
- Tetapkan anggaran sebelum memulai bulan baru.
- Gunakan aplikasi atau catatan keuangan untuk memantau pengeluaran.
- Manfaatkan pembayaran otomatis untuk tabungan jika sesuai dengan kondisi keuangan.
- Kurangi biaya berlangganan yang jarang digunakan.
- Bandingkan harga sebelum membeli barang bernilai besar.
- Tingkatkan keterampilan untuk membuka peluang peningkatan pendapatan.
- Review tujuan finansial secara berkala.
Pengelolaan keuangan yang baik bukan berarti tidak boleh menikmati hasil kerja. Justru dengan anggaran yang terencana, seseorang dapat menikmati pendapatan tanpa mengorbankan kebutuhan masa depan.
PERAN TEKNOLOGI DALAM MENGELOLA KEUANGAN PRIBADI
Teknologi dapat membantu membuat pengelolaan pendapatan menjadi lebih praktis. Saat ini tersedia berbagai aplikasi pencatatan keuangan yang dapat digunakan untuk mencatat pemasukan, pengeluaran, tabungan, dan target keuangan.
Selain aplikasi, spreadsheet juga dapat digunakan untuk membuat anggaran bulanan. Penggunaan teknologi membantu seseorang melihat pola pengeluaran secara lebih jelas dan mengambil keputusan berdasarkan data keuangan pribadi.
Meski demikian, teknologi hanyalah alat bantu. Keberhasilan pengelolaan keuangan tetap bergantung pada kedisiplinan dalam mengikuti anggaran yang telah dibuat.
STRATEGI JANGKA PANJANG SETELAH PENDAPATAN DIKELOLA
Setelah kebutuhan rutin, dana darurat, dan kewajiban keuangan dapat dikelola dengan baik, langkah berikutnya adalah membangun strategi jangka panjang. Fokusnya bukan hanya pada berapa banyak uang yang dimiliki, tetapi bagaimana uang tersebut dapat membantu mencapai tujuan hidup.
- Membangun aset secara bertahap. Sisihkan dana secara konsisten sesuai kemampuan.
- Mempersiapkan dana pensiun. Jangan menunggu mendekati usia pensiun untuk mulai merencanakannya.
- Meningkatkan kemampuan menghasilkan pendapatan. Pendidikan, sertifikasi, dan keterampilan baru dapat meningkatkan nilai profesional.
- Menyesuaikan strategi dengan perubahan hidup. Perubahan pekerjaan, pernikahan, kelahiran anak, atau kebutuhan keluarga dapat mengubah prioritas finansial.
- Menjaga keseimbangan antara kebutuhan saat ini dan masa depan. Perencanaan keuangan sebaiknya tetap realistis dan dapat dijalankan secara konsisten.
KESIMPULAN
Strategi mengelola pendapatan setelah potongan pajak merupakan bagian penting dari perencanaan keuangan pribadi. Pendapatan bersih sebaiknya menjadi dasar dalam menentukan anggaran karena jumlah tersebut mencerminkan dana yang benar-benar tersedia untuk digunakan.
Strategi yang dapat diterapkan antara lain menghitung pendapatan bersih, membuat anggaran berdasarkan prioritas, membangun dana darurat, memisahkan tabungan, mengendalikan pengeluaran konsumtif, mengelola utang, serta mengalokasikan dana untuk tujuan finansial jangka panjang.
Tidak ada satu metode pengelolaan keuangan yang cocok untuk semua orang. Setiap individu perlu menyesuaikan pembagian pendapatan dengan kondisi ekonomi, kebutuhan, tanggungan, dan tujuan masing-masing. Yang paling penting adalah memiliki perencanaan yang realistis dan menjalankannya secara konsisten.
Dengan pengelolaan pendapatan yang disiplin setelah potongan pajak, seseorang dapat mengurangi tekanan finansial, meningkatkan kemampuan menabung, mempersiapkan kebutuhan masa depan, dan membangun kondisi keuangan yang lebih sehat.
Tentang Penulis
Gusti Ayu Tita P
Penulis — Universitas STEKOM
Penulis aktif yang berfokus pada isu-isu akademik, teknologi pendidikan, dan pengembangan sumber daya manusia di lingkungan kampus.















