Cara Menjaga Riwayat Kredit Tetap Baik di SLIK OJK
Gusti Ayu Tita P
10 September 2026
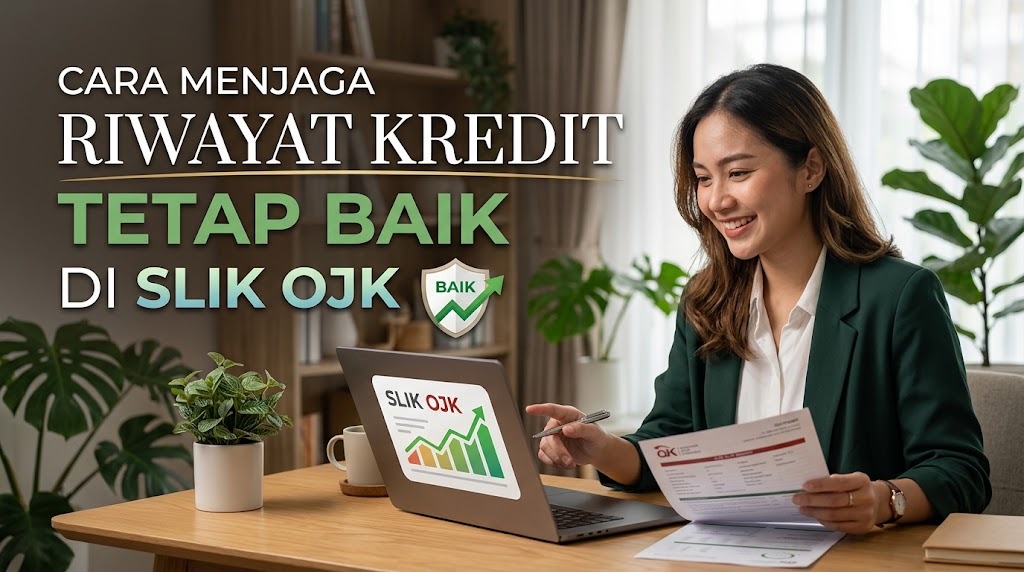
Riwayat kredit menjadi salah satu hal yang perlu diperhatikan ketika seseorang memiliki pinjaman atau pembiayaan. Informasi mengenai kredit dan pembiayaan dapat tercatat dalam Sistem Layanan Informasi Keuangan atau SLIK yang dikelola oleh Otoritas Jasa Keuangan (OJK). Data dalam SLIK dapat menjadi salah satu sumber informasi bagi lembaga jasa keuangan ketika melakukan analisis terhadap calon debitur.
Karena itu, menjaga riwayat kredit tetap baik bukan hanya penting ketika ingin mengajukan pinjaman baru. Kebiasaan mengelola cicilan dengan disiplin juga dapat membantu seseorang membangun reputasi keuangan yang lebih sehat. Lalu, apa saja yang dapat dilakukan untuk menjaga riwayat kredit tetap baik di SLIK OJK?
BAYAR CICILAN TEPAT WAKTU
Membayar cicilan sesuai tanggal jatuh tempo merupakan langkah paling penting dalam menjaga riwayat kredit. Keterlambatan pembayaran dapat menunjukkan bahwa kewajiban kredit belum dikelola dengan baik. Karena itu, peminjam sebaiknya mengetahui tanggal jatuh tempo setiap cicilan dan menyiapkan dana sebelum waktunya tiba.
Agar lebih disiplin, pembayaran dapat dijadwalkan melalui pengingat di ponsel atau fasilitas pembayaran otomatis yang tersedia. Jangan menunggu sampai hari terakhir untuk membayar karena kendala teknis atau keterlambatan transaksi dapat terjadi. Kebiasaan membayar tepat waktu membantu menjaga pengelolaan kredit tetap tertib.
SESUAIKAN CICILAN DENGAN KEMAMPUAN KEUANGAN
Jangan mengambil kredit hanya karena merasa mampu membayar cicilan pada saat ini. Kondisi keuangan dapat berubah karena kebutuhan mendadak, perubahan pendapatan, atau pengeluaran yang meningkat. Sebelum mengambil pinjaman, perhitungkan terlebih dahulu jumlah cicilan dan kemampuan membayarnya secara rutin.
Jumlah kewajiban yang terlalu besar dapat membuat anggaran bulanan menjadi sempit. Ketika kondisi tersebut berlangsung lama, risiko keterlambatan pembayaran juga dapat meningkat. Memilih jumlah pinjaman yang sesuai kemampuan menjadi bagian penting dari menjaga kesehatan keuangan sekaligus riwayat kredit.
JANGAN MENAMBAH UTANG SECARA SEMBARANGAN
Memiliki beberapa pinjaman dalam waktu bersamaan membutuhkan pengelolaan yang lebih disiplin. Setiap pinjaman memiliki tanggal jatuh tempo, jumlah cicilan, biaya, dan ketentuan yang berbeda. Jika semuanya tidak dicatat dengan baik, seseorang dapat kesulitan mengatur pembayaran.
Sebelum mengambil kredit baru, periksa terlebih dahulu seluruh kewajiban yang masih berjalan. Utang tambahan sebaiknya dipertimbangkan berdasarkan kebutuhan dan kemampuan membayar, bukan sekadar karena adanya penawaran pinjaman. Dengan begitu, risiko beban cicilan yang terlalu berat dapat dikurangi.
PERIKSA DATA iDeb SECARA BERKALA
Menjaga riwayat kredit juga perlu dilakukan dengan mengetahui informasi yang tercatat atas nama sendiri. OJK menyediakan layanan iDebKu yang dapat digunakan masyarakat untuk mengajukan permintaan Informasi Debitur SLIK secara online.
Pengecekan iDeb dapat membantu seseorang mengetahui informasi kredit atau pembiayaan yang tercatat dalam SLIK. Jika terdapat informasi yang tidak sesuai, masyarakat dapat menindaklanjutinya melalui pihak terkait. Dengan memahami data yang tercatat, pengelolaan kewajiban keuangan dapat dilakukan secara lebih terarah.
SEGERA TANGANI CICILAN YANG TERLAMBAT
Jika mengalami kesulitan membayar cicilan, jangan mengabaikan kewajiban tersebut. Semakin lama masalah pembayaran dibiarkan, semakin sulit kondisi keuangan untuk dikendalikan. Langkah yang lebih baik adalah segera menghubungi lembaga jasa keuangan terkait untuk mengetahui pilihan penyelesaian yang tersedia sesuai ketentuan.
Peminjam juga perlu mengevaluasi kembali pengeluaran dan kemampuan finansialnya. Kurangi pengeluaran yang tidak mendesak jika diperlukan agar dana dapat dialihkan untuk memenuhi kewajiban. Komunikasi dan penyelesaian masalah secara aktif lebih baik daripada membiarkan tunggakan terus berlanjut.
JAGA KEBIASAAN KEUANGAN SETELAH KREDIT LUNAS
Kredit yang sudah lunas bukan berarti pengelolaan keuangan dapat diabaikan. Kebiasaan mencatat pemasukan, pengeluaran, cicilan, dan tabungan tetap penting untuk menjaga kondisi finansial. Dengan pengelolaan yang teratur, seseorang dapat lebih siap ketika suatu saat membutuhkan fasilitas kredit kembali.
Mulai dari hal sederhana seperti membuat anggaran bulanan dan menyediakan dana untuk kebutuhan rutin. Kebiasaan finansial yang disiplin dapat membantu mengurangi risiko mengambil utang secara berlebihan. Selain itu, seseorang juga dapat lebih mudah menilai apakah sebuah pinjaman memang diperlukan atau tidak.
KESIMPULAN
Menjaga riwayat kredit tetap baik di SLIK OJK membutuhkan kebiasaan finansial yang disiplin dan konsisten. Membayar cicilan tepat waktu, menyesuaikan pinjaman dengan kemampuan, tidak menambah utang secara berlebihan, serta memeriksa informasi debitur merupakan beberapa langkah yang dapat dilakukan. SLIK sendiri bersifat netral dan bukan daftar hitam, sementara informasi di dalamnya hanya menjadi salah satu sumber yang dapat digunakan lembaga jasa keuangan dalam melakukan analisis.
Dengan memahami kewajiban dan mengelola keuangan secara bertanggung jawab, risiko masalah pembayaran dapat dikurangi. Riwayat kredit yang dikelola dengan baik juga dapat menjadi bagian dari reputasi keuangan yang sehat. Karena itu, menjaga kredit sebaiknya dilakukan sejak awal, bukan hanya ketika seseorang sedang membutuhkan pinjaman.
Tentang Penulis
Gusti Ayu Tita P
Penulis — Universitas STEKOM
Penulis aktif yang berfokus pada isu-isu akademik, teknologi pendidikan, dan pengembangan sumber daya manusia di lingkungan kampus.