Tips Menjaga Keuangan Tetap Stabil Setelah Menerima Gaji
Gusti Ayu Tita P
14 Agustus 2026
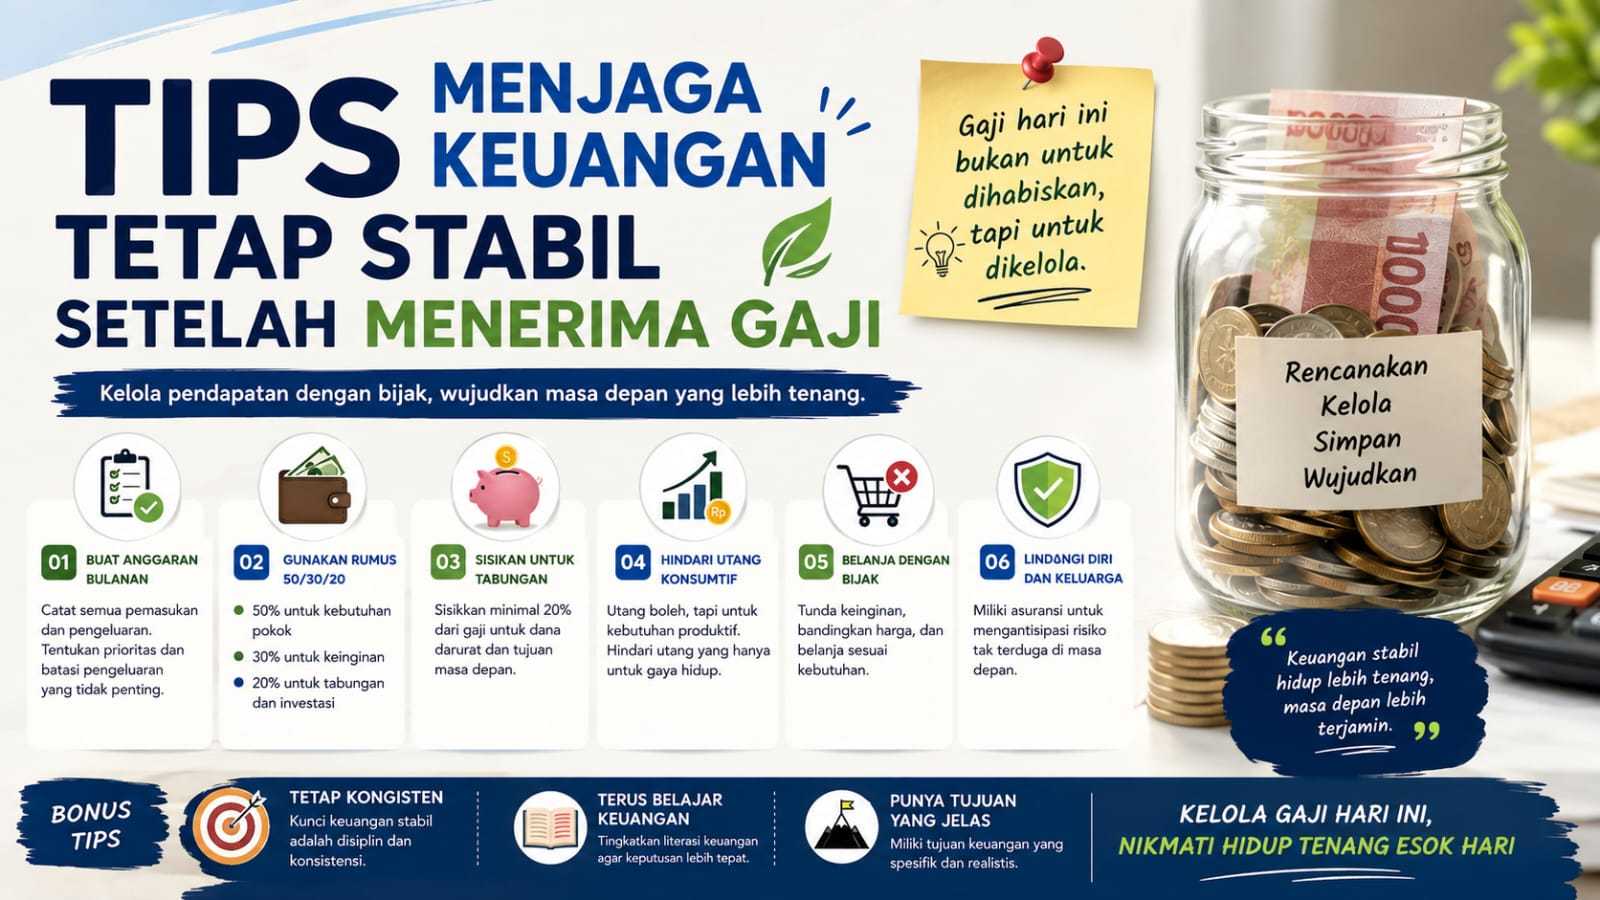
Tips menjaga keuangan tetap stabil setelah menerima gaji menjadi hal penting yang perlu diketahui setiap orang, terutama bagi mereka yang ingin memiliki kondisi finansial yang sehat dan terencana. Menerima gaji setiap bulan memang menjadi momen yang menyenangkan, tetapi tanpa pengelolaan yang baik, penghasilan tersebut dapat habis dalam waktu singkat.
Banyak orang mengalami kesulitan menjaga kondisi keuangan bukan semata-mata karena memiliki penghasilan yang kecil, melainkan karena belum memiliki kebiasaan mengatur uang secara disiplin. Pengeluaran untuk kebutuhan sehari-hari, tagihan, cicilan, hiburan, belanja online, hingga kebutuhan tidak terduga dapat mengurangi jumlah uang yang tersedia tanpa disadari.
Oleh karena itu, mengatur keuangan sebaiknya dilakukan segera setelah menerima gaji. Dengan membuat anggaran, menentukan prioritas, menyiapkan dana darurat, serta membatasi pengeluaran yang tidak penting, seseorang dapat menjaga keuangannya tetap stabil hingga akhir bulan.
Artikel ini akan membahas secara lengkap tips menjaga keuangan tetap stabil setelah menerima gaji, mulai dari membuat anggaran bulanan, membagi gaji berdasarkan kebutuhan, menabung secara rutin, menghindari pengeluaran impulsif, hingga membangun kebiasaan finansial yang sehat untuk masa depan.
MENGAPA KEUANGAN SERING TIDAK STABIL SETELAH MENERIMA GAJI?
Salah satu penyebab keuangan tidak stabil adalah kebiasaan membelanjakan uang berdasarkan keinginan, bukan berdasarkan prioritas. Ketika gaji baru masuk, seseorang cenderung merasa memiliki banyak uang sehingga lebih mudah melakukan pembelian yang sebenarnya tidak terlalu dibutuhkan.
Selain itu, tidak adanya perencanaan pengeluaran dapat membuat uang digunakan tanpa kontrol. Pengeluaran kecil yang dilakukan berulang kali, seperti membeli makanan di luar, berlangganan layanan digital, berbelanja secara online, atau membeli barang karena promo, dapat menjadi besar jika dikumpulkan selama satu bulan.
Masalah lainnya adalah tidak adanya pemisahan antara uang untuk kebutuhan, tabungan, investasi, dan hiburan. Jika seluruh uang berada dalam satu rekening tanpa pembagian yang jelas, seseorang akan lebih sulit mengetahui berapa banyak dana yang sebenarnya boleh digunakan.
TIPS MENJAGA KEUANGAN TETAP STABIL SETELAH MENERIMA GAJI
1. Buat Anggaran Keuangan Bulanan
Langkah pertama untuk menjaga keuangan tetap stabil adalah membuat anggaran keuangan bulanan. Anggaran membantu seseorang mengetahui berapa jumlah pendapatan dan berapa banyak uang yang dapat digunakan untuk setiap kebutuhan.
Catat seluruh sumber pendapatan yang diterima, kemudian buat daftar pengeluaran rutin seperti makanan, transportasi, tempat tinggal, listrik, internet, pendidikan, cicilan, dan kebutuhan lainnya.
Dengan adanya anggaran, pengeluaran menjadi lebih terkontrol karena setiap uang sudah memiliki tujuan sebelum digunakan.
Beberapa komponen yang dapat dimasukkan dalam anggaran bulanan antara lain:
- Kebutuhan pokok dan rumah tangga
- Transportasi
- Tagihan rutin
- Cicilan atau kewajiban lainnya
- Tabungan
2. Tentukan Prioritas Pengeluaran
Tidak semua pengeluaran memiliki tingkat kepentingan yang sama. Karena itu, penting untuk membedakan antara kebutuhan dan keinginan.
Kebutuhan adalah pengeluaran yang harus dipenuhi agar aktivitas sehari-hari dapat berjalan, sedangkan keinginan merupakan pengeluaran yang sifatnya tidak wajib. Dengan menentukan prioritas, seseorang dapat memastikan kebutuhan utama terpenuhi sebelum menggunakan uang untuk keperluan lainnya.
Contohnya, membayar biaya tempat tinggal, makanan, listrik, dan transportasi sebaiknya menjadi prioritas dibandingkan membeli barang baru yang belum diperlukan.
3. Sisihkan Uang untuk Tabungan di Awal
Salah satu kebiasaan finansial yang baik adalah menabung segera setelah menerima gaji, bukan menunggu sampai akhir bulan. Jika menunggu uang tersisa, kemungkinan besar dana tersebut sudah terpakai untuk berbagai kebutuhan.
Tentukan jumlah tabungan sesuai kemampuan dan kondisi keuangan. Nominal yang konsisten lebih penting daripada memaksakan jumlah besar yang justru membuat kebutuhan pokok terganggu.
Agar lebih mudah, gunakan rekening atau tempat penyimpanan yang berbeda dari rekening untuk kebutuhan sehari-hari. Dengan demikian, uang yang sudah ditabung tidak mudah terpakai.
4. Bangun Dana Darurat
Selain tabungan, dana darurat juga menjadi bagian penting dalam perencanaan keuangan. Dana darurat digunakan untuk menghadapi pengeluaran tidak terduga, seperti kehilangan pekerjaan, kebutuhan keluarga, perbaikan kendaraan, atau kondisi lain yang membutuhkan biaya secara mendadak.
Dana darurat sebaiknya dipisahkan dari rekening transaksi harian agar tidak mudah digunakan untuk belanja. Jumlah dana yang dibutuhkan dapat disesuaikan dengan kondisi, tanggungan, kestabilan pendapatan, dan kebutuhan masing-masing individu.
5. Batasi Pengeluaran Impulsif
Pengeluaran impulsif merupakan salah satu tantangan terbesar dalam menjaga keuangan tetap stabil. Promo, diskon, gratis ongkir, dan penawaran terbatas sering membuat seseorang membeli barang yang sebenarnya tidak direncanakan.
Sebelum membeli sesuatu, tanyakan kepada diri sendiri apakah barang tersebut benar-benar dibutuhkan, apakah sudah masuk dalam anggaran, dan apakah pembelian tersebut dapat ditunda.
Memberikan jeda sebelum membeli barang nonesensial juga dapat membantu mengurangi keputusan belanja yang dilakukan secara spontan.
6. Catat Semua Pengeluaran
Mencatat pengeluaran merupakan kebiasaan sederhana yang dapat memberikan gambaran nyata mengenai kondisi keuangan. Banyak orang merasa pengeluarannya tidak terlalu besar karena tidak pernah menghitung totalnya.
Catatan pengeluaran dapat dibuat menggunakan aplikasi keuangan, spreadsheet, atau catatan sederhana di ponsel. Kelompokkan pengeluaran berdasarkan kategori agar lebih mudah mengetahui bagian mana yang paling banyak menghabiskan uang.
Dengan melakukan evaluasi secara rutin, kebiasaan boros dapat diketahui dan diperbaiki pada bulan berikutnya.
7. Gunakan Sistem Pembagian Uang yang Sederhana
Agar lebih mudah mengelola gaji, uang dapat dibagi ke dalam beberapa kelompok berdasarkan tujuan. Misalnya, sebagian untuk kebutuhan pokok, sebagian untuk tabungan dan dana darurat, serta sebagian lainnya untuk kebutuhan pribadi dan hiburan.
Tidak ada satu persentase pembagian yang cocok untuk semua orang. Kondisi tempat tinggal, jumlah tanggungan, tingkat pendapatan, cicilan, dan tujuan finansial setiap orang berbeda. Karena itu, gunakan pembagian yang realistis dan dapat dijalankan secara konsisten.
8. Kurangi Utang Konsumtif
Utang dapat menjadi beban apabila digunakan untuk membiayai konsumsi yang tidak penting. Jika pembayaran cicilan mengambil porsi besar dari pendapatan, ruang untuk menabung dan memenuhi kebutuhan lain akan menjadi semakin kecil.
Oleh karena itu, sebelum mengambil utang baru, pertimbangkan kemampuan membayar, biaya atau bunga yang dikenakan, jangka waktu pembayaran, serta manfaat dari barang atau layanan yang dibeli.
Prioritaskan pelunasan kewajiban sesuai rencana dan hindari menambah utang konsumtif ketika kondisi keuangan belum memungkinkan.
9. Siapkan Dana untuk Kebutuhan Tahunan
Selain pengeluaran bulanan, terdapat berbagai kebutuhan yang muncul secara berkala, seperti biaya pendidikan, perpanjangan dokumen, perawatan kendaraan, perjalanan, hadiah, atau kebutuhan tahunan lainnya.
Jika kebutuhan tersebut tidak direncanakan, seseorang mungkin terpaksa menggunakan tabungan atau berutang ketika waktunya tiba. Karena itu, buat pos khusus untuk kebutuhan berkala dan sisihkan uang secara bertahap setiap bulan.
10. Bedakan Rekening untuk Kebutuhan dan Tabungan
Memisahkan rekening dapat membantu mengurangi risiko uang tabungan ikut terpakai. Satu rekening dapat digunakan untuk kebutuhan dan transaksi sehari-hari, sedangkan rekening lainnya digunakan untuk menyimpan tabungan atau dana yang memiliki tujuan tertentu.
Sistem ini membuat batas antara uang yang boleh digunakan dan uang yang harus disimpan menjadi lebih jelas.
11. Jangan Mudah Tergoda Gaya Hidup
Kenaikan pendapatan tidak selalu harus diikuti dengan kenaikan gaya hidup. Ketika gaji meningkat, seseorang memang dapat meningkatkan kualitas hidup, tetapi sebaiknya tetap mempertimbangkan tujuan finansial jangka panjang.
Hindari membeli sesuatu hanya karena ingin terlihat mengikuti tren atau membandingkan diri dengan orang lain. Kondisi keuangan yang sehat lebih penting daripada mempertahankan gaya hidup yang berada di luar kemampuan.
12. Tentukan Tujuan Keuangan
Menabung akan terasa lebih mudah jika memiliki tujuan yang jelas. Tujuan finansial dapat berupa membeli rumah, mempersiapkan biaya pendidikan, memiliki kendaraan, membangun dana darurat, mempersiapkan masa pensiun, atau tujuan lain sesuai kebutuhan.
Buat tujuan berdasarkan jangka waktu, yaitu tujuan jangka pendek, menengah, dan panjang. Setelah itu, tentukan jumlah dana yang perlu disiapkan dan berapa besar uang yang perlu disisihkan secara berkala.
CONTOH PEMBAGIAN GAJI SECARA SEDERHANA
Untuk membantu memahami cara mengelola pendapatan, berikut contoh pembagian gaji secara sederhana. Persentase ini bukan aturan wajib dan dapat disesuaikan dengan kondisi masing-masing orang.
- Kebutuhan pokok: dialokasikan untuk makanan, tempat tinggal, transportasi, tagihan, dan kebutuhan utama lainnya.
- Tabungan dan dana darurat: digunakan untuk membangun keamanan finansial.
- Investasi: dapat dipertimbangkan setelah kebutuhan dasar dan dana darurat diperhatikan, dengan memilih instrumen sesuai tujuan dan profil risiko.
- Hiburan dan kebutuhan pribadi: tetap dapat dialokasikan agar pengelolaan keuangan terasa realistis dan berkelanjutan.
- Kewajiban atau cicilan: disesuaikan dengan kewajiban yang dimiliki dan kemampuan membayar.
Kunci utama bukan terletak pada mengikuti persentase tertentu, melainkan memastikan pengeluaran tidak melebihi pendapatan dan setiap bagian dari gaji memiliki tujuan yang jelas.
KEBIASAAN YANG PERLU DIHINDARI SETELAH MENERIMA GAJI
Agar kondisi keuangan tetap stabil, terdapat beberapa kebiasaan yang sebaiknya dihindari setelah gaji masuk, antara lain:
- Langsung melakukan pembelian besar tanpa perencanaan.
- Menganggap saldo rekening sebagai uang yang seluruhnya boleh dibelanjakan.
- Mengabaikan pencatatan pengeluaran kecil.
- Menggunakan kartu kredit atau fasilitas paylater untuk memenuhi keinginan yang tidak mendesak.
- Tidak memiliki dana untuk kebutuhan mendadak
MANFAAT MENJAGA KEUANGAN TETAP STABIL
1. Mengurangi Stres Finansial
Keuangan yang terencana dapat membantu seseorang menghadapi kebutuhan bulanan dengan lebih tenang. Ketika kebutuhan dan kewajiban sudah memiliki anggaran, risiko kekurangan uang sebelum menerima gaji berikutnya dapat dikurangi.
2. Memiliki Dana untuk Keadaan Tidak Terduga
Dana darurat memberikan perlindungan finansial ketika muncul kebutuhan yang tidak direncanakan. Dengan adanya dana cadangan, seseorang tidak selalu harus mengandalkan utang ketika menghadapi pengeluaran mendadak.
3. Lebih Mudah Mencapai Tujuan Finansial
Pengelolaan gaji yang konsisten membuat proses mencapai tujuan finansial menjadi lebih terarah. Setiap bulan terdapat dana yang secara khusus dialokasikan untuk tujuan tertentu.
4. Menghindari Pengeluaran Berlebihan
Anggaran membantu seseorang mengetahui batas pengeluaran. Dengan demikian, keputusan untuk membeli sesuatu dapat dilakukan berdasarkan kemampuan, bukan hanya keinginan.
5. Membangun Kebiasaan Finansial yang Sehat
Mengatur keuangan secara rutin dapat membentuk kebiasaan positif dalam jangka panjang. Kebiasaan mencatat pengeluaran, menabung, membuat anggaran, dan mengevaluasi kondisi finansial akan membantu seseorang menjadi lebih disiplin dalam menggunakan uang.
STRATEGI MENGELOLA GAJI AGAR TIDAK CEPAT HABIS
Agar gaji dapat bertahan hingga akhir bulan, pengelolaan keuangan perlu dilakukan secara konsisten. Beberapa strategi sederhana yang dapat diterapkan adalah:
- Buat anggaran sebelum membelanjakan uang.
- Bayar kebutuhan dan kewajiban utama terlebih dahulu.
- Sisihkan tabungan dan dana darurat di awal bulan.
- Gunakan batas pengeluaran untuk kebutuhan hiburan dan keinginan.
- Catat setiap transaksi secara rutin.
- Evaluasi anggaran pada akhir bulan.
- Sesuaikan anggaran jika pendapatan atau kebutuhan berubah.
Dengan menerapkan strategi tersebut, pengelolaan gaji menjadi lebih terarah. Tujuannya bukan menghilangkan seluruh pengeluaran untuk hiburan, tetapi menciptakan keseimbangan antara kebutuhan saat ini dan tujuan finansial di masa depan.
LANGKAH PRAKTIS YANG BISA DILAKUKAN SAAT GAJI MASUK
- Periksa jumlah gaji yang diterima dan pastikan mengetahui pendapatan bersih yang benar-benar dapat digunakan.
- Bayar kewajiban utama seperti tagihan dan cicilan sesuai jadwal.
- Pindahkan dana tabungan sesuai target yang sudah ditentukan.
- Alokasikan dana kebutuhan harian agar pengeluaran sehari-hari tetap terkendali.
- Sediakan anggaran untuk hiburan tanpa mengganggu kebutuhan utama.
- Catat transaksi dan lakukan evaluasi secara berkala.
Rutinitas sederhana tersebut dapat membantu mengubah cara seseorang memandang gaji. Gaji bukan hanya uang untuk dibelanjakan, tetapi juga sumber daya yang perlu digunakan untuk memenuhi kebutuhan saat ini sekaligus mempersiapkan masa depan.
KESIMPULAN
Menjaga keuangan tetap stabil setelah menerima gaji membutuhkan perencanaan, kedisiplinan, dan kebiasaan yang konsisten. Gaji yang besar sekalipun dapat cepat habis jika tidak dikelola dengan baik, sementara pendapatan yang terbatas tetap dapat digunakan secara optimal apabila memiliki perencanaan yang jelas.
Beberapa langkah penting yang dapat dilakukan antara lain membuat anggaran bulanan, menentukan prioritas kebutuhan, menyisihkan tabungan sejak awal, membangun dana darurat, mencatat pengeluaran, membatasi belanja impulsif, mengurangi utang konsumtif, serta menentukan tujuan finansial jangka pendek dan jangka panjang.
Pada akhirnya, kunci utama dalam mengelola keuangan bukan hanya seberapa besar gaji yang diterima, tetapi bagaimana uang tersebut direncanakan dan digunakan. Dengan kebiasaan finansial yang sehat, seseorang dapat memenuhi kebutuhan sehari-hari, memiliki dana cadangan, mencapai tujuan keuangan, serta membangun kondisi finansial yang lebih aman di masa depan.
Karena itu, jangan menunggu sampai mengalami masalah keuangan untuk mulai mengatur gaji. Mulailah dari langkah sederhana setiap kali menerima penghasilan, kemudian lakukan secara konsisten agar kondisi keuangan tetap stabil dari bulan ke bulan.
Tentang Penulis
Gusti Ayu Tita P
Penulis — Universitas STEKOM
Penulis aktif yang berfokus pada isu-isu akademik, teknologi pendidikan, dan pengembangan sumber daya manusia di lingkungan kampus.