Panduan BI Checking untuk Pemula Sebelum Mengajukan Pinjaman
Gusti Ayu Tita P
10 September 2026
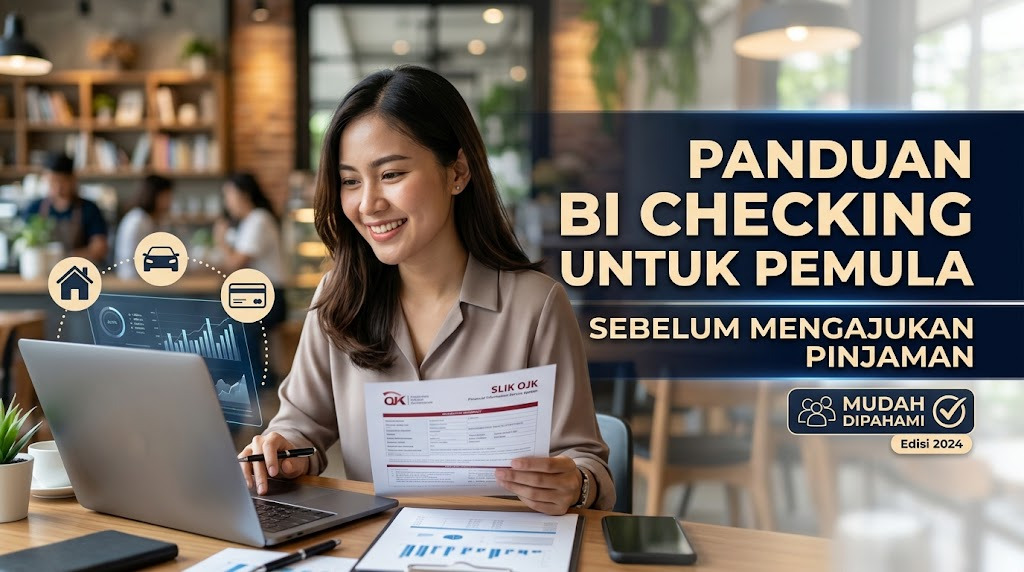
BI Checking merupakan istilah yang masih sering digunakan ketika membahas pemeriksaan riwayat kredit sebelum mengajukan pinjaman. Saat ini, BI Checking telah digantikan oleh SLIK OJK, yaitu sistem informasi yang menyediakan data debitur dari lembaga jasa keuangan yang menjadi pelapor. Memahami SLIK OJK penting bagi pemula agar dapat mengetahui kondisi kredit sebelum mengajukan pinjaman.
Pengecekan riwayat kredit dapat membantu calon debitur memahami informasi pinjaman yang tercatat atas namanya. Dengan mengetahui kondisi tersebut sejak awal, calon peminjam dapat mengevaluasi kewajiban yang masih berjalan dan menyelesaikan masalah yang mungkin ada. Persiapan ini dapat membantu proses Pengajuan Kredit dilakukan dengan lebih bijak.
PAHAMI BI CHECKING DAN SLIK OJK
BI Checking merupakan istilah lama yang digunakan masyarakat untuk menyebut layanan pemeriksaan informasi kredit. Sistem tersebut kemudian digantikan oleh SLIK OJK yang dikelola oleh Otoritas Jasa Keuangan. SLIK menyediakan informasi mengenai debitur dan fasilitas kredit atau pembiayaan yang dilaporkan oleh lembaga jasa keuangan.
Bagi pemula, penting untuk memahami bahwa SLIK bukan daftar hitam atau blacklist. Informasi yang tersedia dapat menjadi salah satu sumber bagi lembaga keuangan dalam melakukan penilaian terhadap calon debitur. Karena itu, memiliki informasi kredit dalam SLIK tidak otomatis berarti seseorang akan ditolak ketika mengajukan pinjaman.
PERIKSA RIWAYAT KREDIT SEBELUM MENGAJUKAN PINJAMAN
Sebelum melakukan Pengajuan Kredit, calon debitur sebaiknya mengetahui informasi kredit yang tercatat atas namanya. Pemeriksaan dapat dilakukan melalui layanan resmi iDebKu OJK. Dari laporan tersebut, pemohon dapat melihat informasi mengenai fasilitas kredit atau pembiayaan yang tercatat.
Pengecekan sejak awal dapat membantu menemukan informasi yang perlu diperhatikan. Misalnya, terdapat kewajiban yang belum diselesaikan atau data yang belum sesuai dengan kondisi sebenarnya. Dengan mengetahui masalah tersebut sebelum mengajukan pinjaman, calon debitur memiliki kesempatan untuk melakukan tindak lanjut terlebih dahulu.
SIAPKAN KONDISI KEUANGAN DENGAN BAIK
Selain memeriksa Riwayat Kredit, pemula perlu memastikan kemampuan keuangan sebelum mengambil pinjaman. Hitung pemasukan dan pengeluaran rutin untuk mengetahui jumlah dana yang tersedia setelah memenuhi kebutuhan utama. Jangan mengambil cicilan hanya berdasarkan jumlah dana yang dapat diperoleh.
Pertimbangkan pula kewajiban kredit yang sudah berjalan sebelum menambah pinjaman baru. Jumlah cicilan yang terlalu besar dapat meningkatkan risiko kesulitan membayar. Pengelolaan keuangan yang baik dapat membantu menjaga Kualitas Kredit dan mengurangi kemungkinan terjadinya tunggakan.
PERIKSA DATA DAN SELESAIKAN MASALAH KREDIT
Setelah memperoleh informasi dari SLIK OJK, periksa data dengan teliti. Pastikan informasi fasilitas kredit, status pembayaran, dan data lain yang tercantum sesuai dengan kondisi sebenarnya. Jika terdapat informasi yang tidak sesuai, pemohon dapat menghubungi lembaga jasa keuangan terkait untuk meminta penjelasan atau melakukan tindak lanjut.
Jika masih terdapat tunggakan, sebaiknya selesaikan kewajiban tersebut terlebih dahulu sesuai prosedur yang berlaku. Jangan mengabaikan Kredit Bermasalah karena dapat menjadi salah satu hal yang dipertimbangkan dalam proses analisis kredit. Menyelesaikan kewajiban dan memastikan data diperbarui merupakan langkah yang lebih baik sebelum mengajukan pinjaman baru.
JAGA PEMBAYARAN SETELAH MENDAPATKAN PINJAMAN
Persiapan sebelum mengajukan pinjaman tidak berhenti setelah kredit disetujui. Setelah memperoleh pinjaman, pastikan cicilan dibayar sesuai jadwal dan kemampuan keuangan tetap terjaga. Catat tanggal jatuh tempo agar pembayaran tidak terlupakan.
Hindari menggunakan dana untuk kebutuhan yang tidak penting apabila hal tersebut dapat mengganggu kemampuan membayar cicilan. Jika mengalami kendala pembayaran, segera komunikasikan dengan lembaga keuangan terkait. Kebiasaan mengelola kewajiban secara bertanggung jawab dapat membantu menjaga SLIK OJK tetap mencerminkan kondisi kredit yang baik.
KESIMPULAN
Panduan BI Checking untuk pemula dapat dimulai dengan memahami bahwa sistem yang digunakan saat ini adalah SLIK OJK. Sebelum mengajukan pinjaman, calon debitur sebaiknya memeriksa riwayat kredit melalui iDebKu, memahami kondisi kewajiban yang tercatat, dan memastikan kemampuan membayar. Langkah tersebut dapat membantu mempersiapkan pengajuan kredit dengan lebih matang.
Selain memeriksa riwayat kredit, penting untuk menyelesaikan kewajiban yang bermasalah dan menjaga pembayaran tetap lancar. BI Checking atau SLIK OJK bukan satu-satunya penentu persetujuan pinjaman karena setiap lembaga keuangan memiliki kebijakan dan proses penilaian masing-masing. Dengan memahami kondisi keuangan dan riwayat kredit, pemula dapat mengambil keputusan pinjaman secara lebih bijak.
Tentang Penulis
Gusti Ayu Tita P
Penulis — Universitas STEKOM
Penulis aktif yang berfokus pada isu-isu akademik, teknologi pendidikan, dan pengembangan sumber daya manusia di lingkungan kampus.