Peran Teknologi Blockchain dalam Transformasi Akuntansi dan Manajemen Keuangan Modern
Gusti Ayu Tita P
13 Agustus 2026
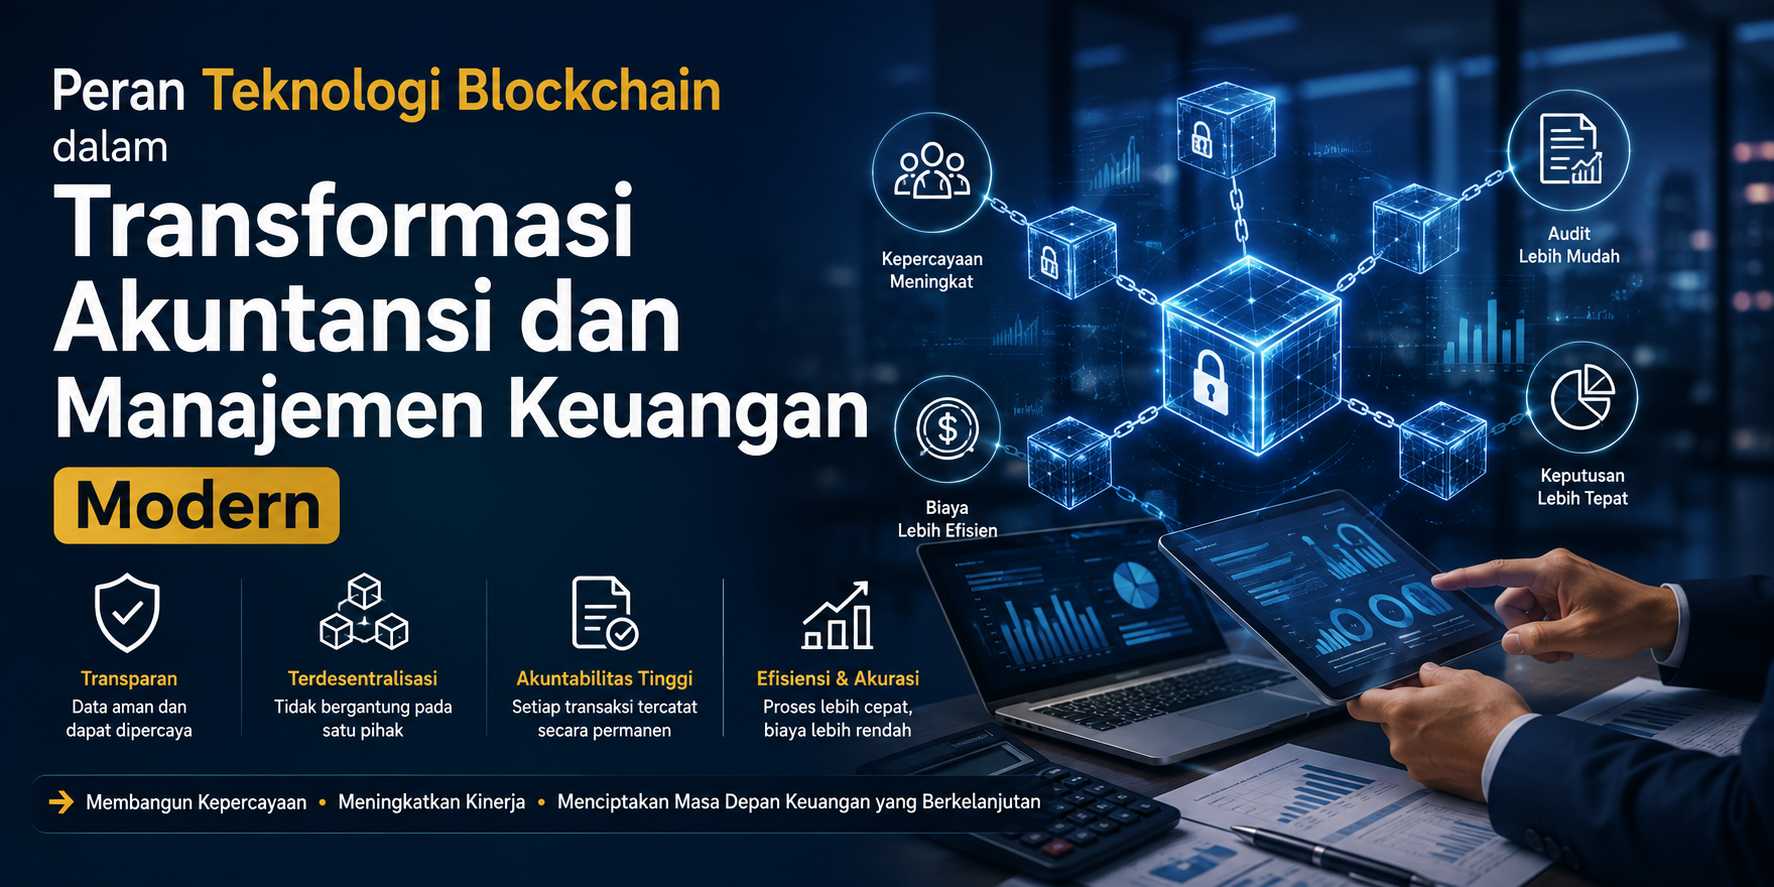
Penerapan teknologi digital dalam dunia keuangan global kini telah memasuki babak baru yang semakin kompleks dan penuh inovasi. Salah satu terobosan paling progresif yang tengah mengubah lanskap industri adalah penggunaan rantai blok atau yang dikenal luas sebagai teknologi pencatatan terdistribusi. Sistem ini tidak lagi hanya diidentikkan dengan ekosistem mata uang digital, melainkan telah merambah ke berbagai sektor bisnis utama, khususnya dalam mentransformasi metodologi akuntansi konvensional yang selama ini bergantung pada pencatatan manual dan sistem terpusat yang rawan mengalami gangguan keamanan.
Perkembangan pesat ini mendorong institusi keuangan dan perusahaan multinasional untuk mengevaluasi kembali efisiensi operational pencatatan finansial mereka. Integrasi sistem pencatatan terdesentralisasi ke dalam praktik akuntansi modern menjanjikan tingkat keandalan data yang belum pernah ada sebelumnya. Melalui mekanisme yang aman, transparan, dan tidak dapat diubah secara sepihak, teknologi ini tidak hanya mampu meningkatkan efisiensi proses audit dan pembukuan harian, tetapi juga secara fundamental membentuk ulang tolok ukur integritas pelaporan keuangan di era serba digital.
TRANSFORMASI KINERJA OPERASIONAL DALAM MANAJEMEN KEUANGAN MODERN
Verifikasi Otomatis Melalui Pembukuan Terdistribusi
Penggunaan sistem pencatatan terdistribusi memungkinkan setiap dokumen dan transaksi finansial diverifikasi secara seketika oleh banyak pihak dalam jaringan yang saling terhubung. Mekanisme ini meniadakan kebutuhan akan proses pencocokan data secara manual yang memakan banyak waktu, sehingga konsistensi data finansial antar entitas bisnis dapat terus terjaga secara akurat setiap saat tanpa ada jeda pemrosesan.
Pelaksanaan Transaksi Otomatis dengan Kontrak Digital
Penerapan kode program pintar mampu mengeksekusi perjanjian keuangan secara otomatis ketika seluruh kriteria yang disepakati telah terpenuhi oleh para pihak. Hal ini sangat membantu dalam memangkas birokrasi pembayaran persediaan, otomatisasi penggajian karyawan, hingga pelunasan kewajiban bisnis secara presisi tanpa harus menunggu persetujuan berjenjang yang tidak efisien.
Pelacakan Alur Dana Secara Waktu Nyata
Sistem pencatatan terdesentralisasi mencatat setiap pergerakan modal dan riwayat transaksi dalam urutan kronologis yang sangat terstruktur. Kondisi ini memudahkan para praktisi keuangan untuk memantau arus kas korporasi secara aktual, mengidentifikasi kejanggalan dalam operasional secara lebih dini, serta menyusun strategi alokasi anggaran perusahaan yang jauh lebih adaptif.
Pengurangan Biaya Administrasi dan Rekonsiliasi
Proses penyelarasan data keuangan antar divisi maupun antar perusahaan sering kali menelan sumber daya yang sangat besar. Dengan adanya basis data bersama yang terverifikasi secara terdesentralisasi, tingkat perbedaan laporan keuangan dapat diminimalkan hingga ke titik terendah, yang pada akhirnya menghemat pengeluaran operasional organisasi secara signifikan.
Peningkatan Skalabilitas Sistem Pembukuan Perusahaan
Infrastruktur digital modern ini dirancang untuk menangani lonjakan volume data transaksi dalam jumlah besar tanpa mengorbankan kecepatan pemrosesan data. Perusahaan yang berkembang pesat dapat terus mengekspansi aktivitas bisnis mereka tanpa khawatir sistem pelaporan dan pengelolaan data keuangan mereka menjadi lambat atau tidak responsif.
DAMPAK STRATEGIS TERHADAP KEAMANAN DAN PROFESI AKUNTANSI
Perlindungan Data Finansial dari Ancaman Pembobolan
Sifat dasar dari teknologi pencatatan rantai terenkripsi adalah ketahanan terhadap perubahan ilegal dan pemalsuan data. Karena setiap blok informasi saling terikat menggunakan metode kriptografi yang rumit, upaya untuk mengubah pencatatan laporan keuangan masa lalu memerlukan peretasan seluruh jaringan sekaligus yang secara praktis mustahil untuk dilakukan.
Evolusi Kegiatan Audit Menjadi Pemantauan Berkelanjutan
Metode pemeriksaan pembukuan yang dahulunya dilakukan secara berkala pada akhir periode kini bergeser menjadi proses pengawasan berkesinambungan. Auditor eksternal maupun internal dapat langsung mengakses jejak data terverifikasi kapan saja, sehingga kualitas evaluasi integritas laporan keuangan menjadi jauh lebih tajam dan independen.
Pencegahan Tindakan Kecurangan Finansial Secara Preventif
Sistem pembukuan yang transparan dan dapat divalidasi oleh seluruh anggota jaringan secara alami menutup celah praktik manipulasi kas, transaksi fiktif, atau penggelembungan biaya. Keterbukaan alur pencatatan ini menciptakan transparansi mutlak yang memaksa seluruh unit bisnis bertindak patuh terhadap prosedur finansial yang ditetapkan.
Peralihan Peran Akuntan Menjadi Penasihat Strategis
Dengan diotomasikannya tugas-tugas klerikal dan jurnalisasi transaksi, tanggung jawab profesional akuntansi kini bergeser ke area yang lebih bernilai tinggi. Tenaga ahli keuangan dapat mengalokasikan fokus mereka untuk melakukan analisis data mendalam, evaluasi manajemen risiko, serta pemberian masukan strategis demi pertumbuhan bisnis jangka panjang.
Tantangan Kesiapan Sumber Daya dan Penyesuaian Standar
Meskipun menjanjikan efisiensi tinggi, adopsi teknologi pencatatan terdistribusi memerlukan investasi besar dalam infrastruktur serta pelatihan SDM. Industri juga dituntut untuk terus memperbarui standar akuntansi dan kerangka hukum agar dapat mengakomodasi keabsahan bukti transaksi digital ini secara menyeluruh.
KESIMPULAN
Pengintegrasian teknologi pencatatan terdesentralisasi ke dalam ekosistem akuntansi merupakan langkah transformatif yang menawarkan kepastian, kecepatan, dan keamanan tingkat tinggi bagi manajemen keuangan modern. Dengan kemampuannya dalam meminimalkan kecurangan, mempercepat verifikasi transaksi, serta mempermudah pemeriksaan data secara waktu nyata, teknologi ini mengubah paradigma pengelolaan keuangan dari sekadar aktivitas pencatatan biasa menjadi pilar keamanan informasi yang sangat andal. Perubahan mendasar ini tidak hanya memberikan manfaat besar dari segi efisiensi operasional bagi perusahaan, tetapi juga mendorong transformasi peran para akuntan profesional untuk menjadi mitra strategis dalam pengambilan keputusan bisnis berisiko tinggi.
Kendati demikian, keberhasilan implementasi teknologi baru ini sangat bergantung pada kesiapan organisasi dalam mengatasi berbagai hambatan teknis, keterbatasan kompetensi tenaga kerja, serta ketidakpastian regulasi yang masih berkembang. Perusahaan dan para praktisi keuangan dituntut untuk beradaptasi secara proaktif melalui peningkatan keterampilan digital dan penyempurnaan infrastruktur teknologi informasi mereka. Melalui perencanaan strategi adopsi yang matang dan berkelanjutan, pemanfaatan inovasi pencatatan terdistribusi ini dipastikan akan menjadi kunci utama keberhasilan dalam membangun tata kelola keuangan yang transparan, profesional, dan siap menghadapi tantangan industri global di masa depan.
Tentang Penulis
Gusti Ayu Tita P
Penulis — Universitas STEKOM
Penulis aktif yang berfokus pada isu-isu akademik, teknologi pendidikan, dan pengembangan sumber daya manusia di lingkungan kampus.