Strategi Mengelola Pinjaman Koperasi Agar Keuangan Tetap Stabil
Gusti Ayu Tita P
21 Agustus 2026
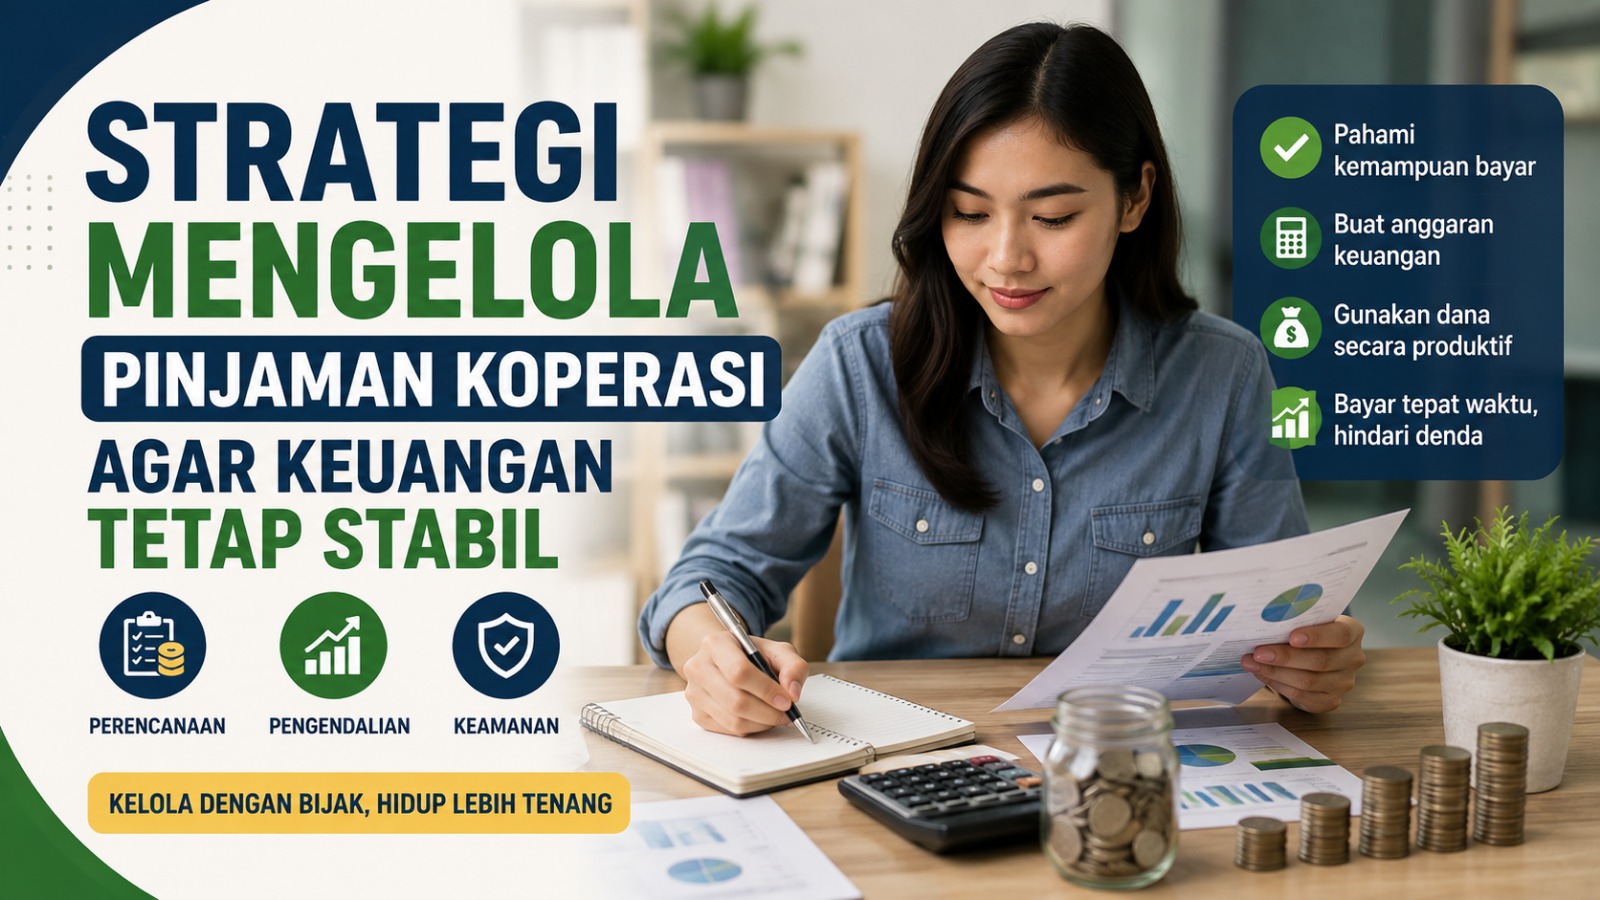
Sebelum mengelola Pinjaman Koperasi, anggota perlu mengetahui seluruh kewajiban yang harus dibayar. Jangan hanya memperhatikan jumlah uang yang diterima, tetapi pahami juga bunga atau jasa, biaya administrasi, jangka waktu, dan jumlah angsuran. Informasi tersebut dapat membantu membuat perencanaan keuangan yang lebih realistis.
Simpan salinan perjanjian pinjaman dan catat tanggal jatuh tempo setiap pembayaran. Dengan mengetahui Total Kewajiban, anggota dapat menghindari kesalahan dalam menyiapkan dana. Pemahaman ini juga membuat proses pengelolaan pinjaman menjadi lebih terarah.
HITUNG KEMAMPUAN MEMBAYAR
Kemampuan membayar harus menjadi pertimbangan utama sebelum dan selama memiliki pinjaman. Hitung pendapatan rutin kemudian kurangi kebutuhan pokok serta kewajiban keuangan lainnya. Dari perhitungan tersebut, tentukan apakah Angsuran Pinjaman masih dapat ditanggung secara nyaman.
Jangan memaksakan pembayaran yang membuat kebutuhan dasar tidak terpenuhi. Jika pendapatan tidak tetap, gunakan perkiraan pendapatan yang lebih hati-hati agar tersedia ruang ketika pemasukan menurun. Perencanaan Anggaran yang baik membantu anggota menjaga keseimbangan antara kebutuhan sehari-hari dan kewajiban pinjaman.
BUAT ANGGARAN BULANAN
Anggaran bulanan membantu anggota mengetahui ke mana uang digunakan. Pisahkan dana untuk kebutuhan utama, tabungan, dana darurat, dan Pembayaran Angsuran. Setelah anggaran dibuat, usahakan pengeluaran tidak melebihi jumlah yang telah ditetapkan.
Prioritaskan kebutuhan yang benar-benar penting sebelum pengeluaran tambahan. Evaluasi anggaran secara berkala untuk melihat apakah ada pengeluaran yang dapat dikurangi. Dengan Pengelolaan Keuangan yang disiplin, dana untuk membayar pinjaman dapat disiapkan secara lebih konsisten.
GUNAKAN DANA SESUAI TUJUAN
Jika pinjaman digunakan untuk kebutuhan produktif, pastikan dana benar-benar diarahkan pada kegiatan yang telah direncanakan. Contohnya adalah membeli peralatan usaha, menambah persediaan, atau mendukung modal kerja. Penggunaan yang tepat dapat membantu menghasilkan manfaat ekonomi yang mendukung pembayaran pinjaman.
Hindari menggunakan dana pinjaman untuk pengeluaran konsumtif yang tidak mendesak. Pisahkan uang pinjaman dari dana untuk kebutuhan sehari-hari agar penggunaannya lebih mudah dipantau. Penggunaan Dana yang Tepat dapat mengurangi risiko uang habis sebelum tujuan pinjaman tercapai.
SIAPKAN DANA DARURAT
Kondisi keuangan dapat berubah karena pengeluaran tidak terduga atau penurunan pendapatan. Karena itu, anggota sebaiknya memiliki Dana Darurat sesuai kemampuan. Dana ini dapat membantu memenuhi kebutuhan penting tanpa harus mengambil pinjaman baru ketika terjadi masalah keuangan.
Dana darurat sebaiknya tidak digunakan untuk membeli barang yang tidak mendesak. Simpan secara terpisah agar tidak mudah terpakai. Walaupun jumlahnya belum besar, kebiasaan menyisihkan uang secara rutin dapat memberikan perlindungan tambahan terhadap kondisi keuangan.
BAYAR ANGSURAN TEPAT WAKTU
Pembayaran tepat waktu merupakan bagian penting dari Manajemen Pinjaman. Buat pengingat beberapa hari sebelum tanggal jatuh tempo dan sisihkan dana angsuran setelah menerima penghasilan. Kebiasaan tersebut dapat mengurangi risiko lupa membayar.
Jika memungkinkan, gunakan rekening atau tempat penyimpanan khusus untuk dana angsuran. Apabila mengalami kesulitan membayar, jangan menghindari komunikasi dengan koperasi. Komunikasi Lebih Awal dapat membantu anggota memahami pilihan yang tersedia sesuai kebijakan dan perjanjian koperasi.
HINDARI MENAMBAH UTANG SECARA BERLEBIHAN
Mengambil pinjaman tambahan ketika pinjaman sebelumnya belum selesai perlu dipertimbangkan dengan sangat hati-hati. Utang baru dapat meningkatkan Beban Keuangan dan membuat anggaran semakin sempit. Jangan menggunakan pinjaman baru hanya untuk menutup pembayaran pinjaman lama tanpa perhitungan yang jelas.
Sebelum mengambil kewajiban baru, evaluasi pendapatan, pengeluaran, dan seluruh angsuran yang sedang berjalan. Pastikan tambahan kewajiban masih dapat dibayar secara realistis. Mengendalikan Utang merupakan salah satu langkah penting untuk menjaga keuangan tetap sehat.
EVALUASI KONDISI KEUANGAN SECARA BERKALA
Pengelolaan pinjaman tidak berhenti setelah dana diterima. Lakukan evaluasi Kondisi Keuangan setiap bulan dengan membandingkan pendapatan, pengeluaran, tabungan, dan angsuran. Dari evaluasi tersebut, anggota dapat mengetahui apakah kondisi keuangan masih berada pada jalur yang aman.
Jika pengeluaran mulai meningkat, segera lakukan penyesuaian. Kurangi pengeluaran yang tidak penting dan prioritaskan kewajiban yang harus dibayar. Evaluasi Rutin membuat anggota lebih cepat mengetahui masalah sebelum berkembang menjadi kesulitan keuangan yang lebih besar.
KESIMPULAN
Pinjaman Koperasi dapat memberikan manfaat apabila dikelola secara disiplin dan sesuai kemampuan keuangan. Strategi yang dapat diterapkan meliputi memahami total kewajiban, menghitung kemampuan membayar, membuat anggaran, menggunakan dana sesuai tujuan, menyiapkan dana darurat, serta membayar angsuran tepat waktu.
Keuangan akan lebih stabil jika anggota tidak mengambil utang secara berlebihan dan rutin mengevaluasi kondisi keuangannya. Dengan Pengelolaan Keuangan yang terencana, pinjaman dapat menjadi alat untuk memenuhi kebutuhan atau mendukung kegiatan produktif tanpa mengganggu kestabilan keuangan.
Tentang Penulis
Gusti Ayu Tita P
Penulis — Universitas STEKOM
Penulis aktif yang berfokus pada isu-isu akademik, teknologi pendidikan, dan pengembangan sumber daya manusia di lingkungan kampus.