Tips Bijak Menggunakan Pinjaman Online untuk Kebutuhan Finansial
Gusti Ayu Tita P
6 Agustus 2026
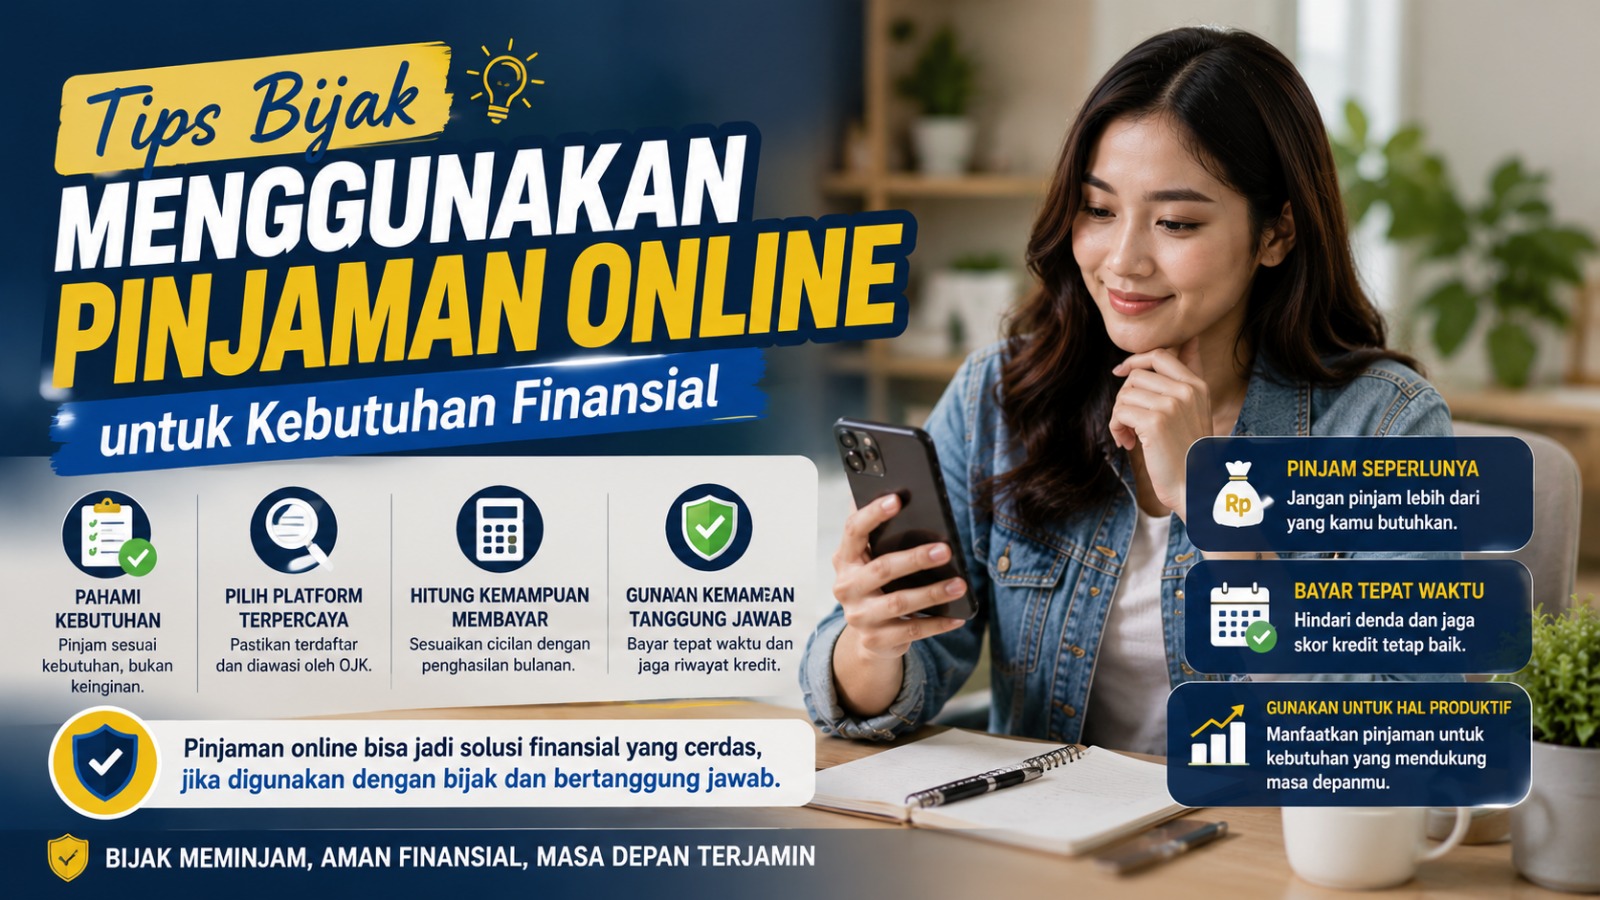
Pinjaman online dapat menjadi salah satu alternatif ketika seseorang membutuhkan dana untuk keperluan tertentu. Proses yang praktis dan berbasis digital membuat layanan ini mudah diakses oleh masyarakat. Namun, kemudahan tersebut tidak berarti pinjaman online dapat digunakan tanpa perhitungan. Setiap peminjam tetap memiliki kewajiban untuk mengembalikan dana sesuai jumlah, biaya, dan waktu yang telah disepakati.
Menggunakan pinjaman online secara bijak membutuhkan perencanaan keuangan yang matang. Peminjam perlu memastikan bahwa dana benar-benar dibutuhkan, memilih penyelenggara yang legal, serta memahami seluruh ketentuan sebelum mengajukan pinjaman. Dengan langkah yang tepat, risiko masalah keuangan akibat cicilan yang tidak terkendali dapat diminimalkan.
TENTUKAN KEBUTUHAN SEBELUM MENGAJUKAN PINJAMAN
Langkah pertama adalah menentukan alasan mengapa pinjaman dibutuhkan. Bedakan kebutuhan penting dan mendesak dengan keinginan yang masih dapat ditunda. Pinjaman sebaiknya digunakan untuk kebutuhan yang sudah diperhitungkan, bukan sekadar mengikuti keinginan konsumtif. Dengan tujuan yang jelas, peminjam dapat menentukan jumlah dana yang benar-benar diperlukan.
Hindari mengajukan pinjaman dengan nominal lebih besar dari kebutuhan. Dana berlebih dapat membuat seseorang terdorong menggunakan uang untuk hal yang tidak direncanakan. Sebelum mengajukan, buat daftar kebutuhan dan tentukan perkiraan biaya secara realistis. Cara sederhana ini dapat membantu mencegah utang yang terlalu besar.
PILIH PENYELENGGARA PINJAMAN ONLINE YANG LEGAL
Legalitas penyelenggara merupakan hal penting yang tidak boleh diabaikan. Di Indonesia, masyarakat dapat memeriksa status penyelenggara fintech lending melalui informasi resmi Otoritas Jasa Keuangan atau OJK. Pastikan nama perusahaan dan platform yang digunakan sesuai dengan informasi resmi yang tersedia. Jangan mudah percaya pada layanan yang menawarkan pinjaman melalui pesan pribadi atau tautan yang sumbernya tidak jelas.
Penyelenggara legal memiliki ketentuan dan mekanisme layanan yang harus dipatuhi. Calon peminjam tetap perlu membaca informasi produk, kebijakan privasi, serta perjanjian sebelum menyetujui pinjaman. Jika informasi mengenai biaya, tenor, atau kewajiban pembayaran tidak jelas, sebaiknya jangan terburu-buru mengajukan. Keamanan dan legalitas harus menjadi prioritas sebelum mengejar proses pencairan yang cepat.
HITUNG KEMAMPUAN MEMBAYAR CICILAN
Kemampuan membayar harus menjadi pertimbangan utama sebelum mengambil pinjaman online. Hitung pendapatan rutin kemudian kurangi kebutuhan pokok, cicilan yang sudah berjalan, dan pengeluaran penting lainnya. Dari perhitungan tersebut, tentukan apakah masih tersedia ruang yang cukup untuk membayar kewajiban baru. Jangan sampai cicilan pinjaman membuat kebutuhan sehari-hari menjadi terganggu.
Peminjam juga sebaiknya tidak hanya melihat nominal cicilan bulanan. Perhatikan total kewajiban yang harus dibayar sampai pinjaman selesai, termasuk biaya yang tercantum dalam perjanjian. Jika jumlah pembayaran terasa terlalu berat, pertimbangkan untuk mengurangi nominal pinjaman atau menunda pengajuan. Prinsipnya, jumlah utang harus disesuaikan dengan kondisi keuangan, bukan sebaliknya.
PAHAMI BUNGA DAN SELURUH BIAYA PINJAMAN
Sebelum menyetujui pinjaman, baca seluruh informasi mengenai biaya yang dibebankan kepada peminjam. Perhatikan bunga atau manfaat ekonomi, biaya administrasi, biaya layanan, denda keterlambatan, serta komponen biaya lain jika tercantum. Jangan hanya fokus pada jumlah uang yang akan diterima. Pahami berapa total kewajiban yang harus dibayarkan sampai pinjaman selesai.
Informasi biaya juga penting ketika membandingkan beberapa produk pinjaman. Penawaran dengan cicilan terlihat rendah belum tentu menjadi pilihan paling sesuai jika memiliki tenor atau total biaya yang lebih tinggi. Luangkan waktu untuk membaca ringkasan informasi dan perjanjian secara menyeluruh. Jika terdapat istilah yang tidak dipahami, cari penjelasan dari sumber resmi sebelum menyetujui kontrak.
PILIH TENOR SESUAI KONDISI KEUANGAN
Tenor merupakan jangka waktu yang diberikan untuk melunasi pinjaman. Tenor yang lebih panjang dapat membuat cicilan berkala terlihat lebih ringan, tetapi total biaya yang dibayarkan dapat berbeda. Sebaliknya, tenor yang lebih pendek dapat mempercepat pelunasan, tetapi cicilan berkala mungkin lebih besar. Karena itu, pilihan tenor perlu disesuaikan dengan kemampuan keuangan.
Jangan memilih tenor hanya karena ingin mendapatkan cicilan paling kecil. Pertimbangkan pendapatan rutin dan kemungkinan perubahan pengeluaran selama masa pinjaman. Pastikan pembayaran tetap dapat dilakukan jika terjadi kebutuhan tidak terduga. Pilihan tenor yang realistis dapat membantu menjaga arus kas tetap sehat.
JANGAN MENGGUNAKAN PINJAMAN UNTUK MENUTUP UTANG TERUS MENERUS
Mengambil pinjaman baru untuk membayar pinjaman lama dapat meningkatkan risiko terjadinya siklus utang. Jika dilakukan berulang kali, jumlah kewajiban dapat semakin sulit dikendalikan. Kondisi tersebut juga dapat membuat pendapatan lebih banyak digunakan untuk membayar cicilan. Oleh sebab itu, pinjaman online sebaiknya tidak dijadikan cara rutin untuk menutup kekurangan keuangan.
Jika sedang mengalami kesulitan pembayaran, lakukan evaluasi terhadap kondisi keuangan secara menyeluruh. Catat seluruh utang, jumlah cicilan, tanggal jatuh tempo, dan pengeluaran rutin. Setelah itu, prioritaskan pembayaran sesuai kemampuan dan hindari menambah kewajiban tanpa perhitungan. Jika tersedia mekanisme bantuan atau komunikasi resmi dari penyelenggara, gunakan kanal tersebut untuk mencari solusi sesuai ketentuan.
JAGA DATA PRIBADI DAN KEAMANAN AKUN
Keamanan data pribadi merupakan bagian penting dalam menggunakan layanan pinjaman online. Gunakan aplikasi atau platform resmi dan hindari mengunduh aplikasi dari sumber yang tidak terpercaya. Jangan memberikan PIN, kata sandi, atau kode OTP kepada siapa pun, termasuk pihak yang mengaku sebagai petugas layanan. Informasi keamanan akun harus dijaga agar tidak disalahgunakan.
Peminjam juga perlu waspada terhadap pesan yang meminta pembayaran atau data melalui tautan mencurigakan. Periksa kembali informasi melalui kanal resmi penyelenggara sebelum melakukan tindakan. Simpan dokumen perjanjian, bukti transaksi, dan informasi pembayaran untuk kebutuhan pencatatan. Kebiasaan tersebut dapat membantu pengguna mengelola layanan pinjaman secara lebih aman.
BAYAR CICILAN TEPAT WAKTU
Membayar cicilan tepat waktu merupakan salah satu bentuk tanggung jawab utama setelah pinjaman disetujui. Catat tanggal jatuh tempo dan siapkan dana pembayaran sebelum tanggal tersebut. Peminjam dapat menggunakan pengingat di kalender atau aplikasi keuangan agar tidak lupa. Kebiasaan ini juga membantu mengurangi risiko biaya atau konsekuensi akibat keterlambatan sesuai perjanjian.
Jangan menunggu sampai hari terakhir jika dana pembayaran sudah tersedia. Periksa kembali jumlah tagihan dan metode pembayaran yang digunakan. Simpan bukti pembayaran setelah transaksi berhasil. Jika mengalami kendala pembayaran, segera gunakan kanal resmi penyelenggara untuk mendapatkan informasi mengenai langkah yang dapat dilakukan.
EVALUASI KONDISI KEUANGAN SETELAH MEMINJAM
Setelah mendapatkan dana, jangan berhenti melakukan perencanaan keuangan. Pastikan uang digunakan sesuai tujuan awal dan tidak dialihkan untuk kebutuhan yang tidak penting. Catat setiap pengeluaran agar penggunaan dana dapat dipantau. Langkah ini membantu memastikan pinjaman benar-benar memberikan manfaat sesuai rencana.
Selama masa cicilan, lakukan evaluasi terhadap pendapatan dan pengeluaran secara berkala. Jika kondisi keuangan berubah, segera sesuaikan anggaran agar pembayaran tetap terjaga. Hindari menambah pinjaman sebelum kewajiban sebelumnya terkendali. Dengan evaluasi rutin, peminjam dapat menjaga kondisi keuangan tetap lebih stabil.
KESIMPULAN
Tips bijak menggunakan pinjaman online untuk kebutuhan finansial dimulai dari menentukan kebutuhan secara jelas dan menghitung kemampuan membayar. Peminjam juga perlu memilih penyelenggara yang legal, memahami seluruh biaya, memilih tenor yang sesuai, serta menjaga keamanan data pribadi. Pinjaman online bukan tambahan pendapatan sehingga setiap dana yang diterima harus diperlakukan sebagai kewajiban yang perlu dibayar kembali.
Gunakan pinjaman hanya ketika benar-benar diperlukan dan sesuai kemampuan keuangan. Hindari menambah utang untuk menutup utang lama secara terus menerus serta selalu bayar cicilan sesuai jadwal. Dengan perencanaan yang disiplin, pinjaman online dapat digunakan secara lebih bertanggung jawab tanpa mengabaikan kesehatan keuangan jangka panjang.
Tentang Penulis
Gusti Ayu Tita P
Penulis — Universitas STEKOM
Penulis aktif yang berfokus pada isu-isu akademik, teknologi pendidikan, dan pengembangan sumber daya manusia di lingkungan kampus.