Bolehkah Anak Perusahaan Membeli Saham Perusahaan Induk? Ini Aturan Hukumnya
Rangga Triatmaja
29 Oktober 2026
Dalam struktur grup perusahaan, kepemilikan saham antara perusahaan induk dan anak perusahaan perlu memperhatikan ketentuan hukum perseroan. Salah satu persoalan yang sering muncul adalah apakah anak perusahaan diperbolehkan membeli saham yang diterbitkan oleh perusahaan induknya.
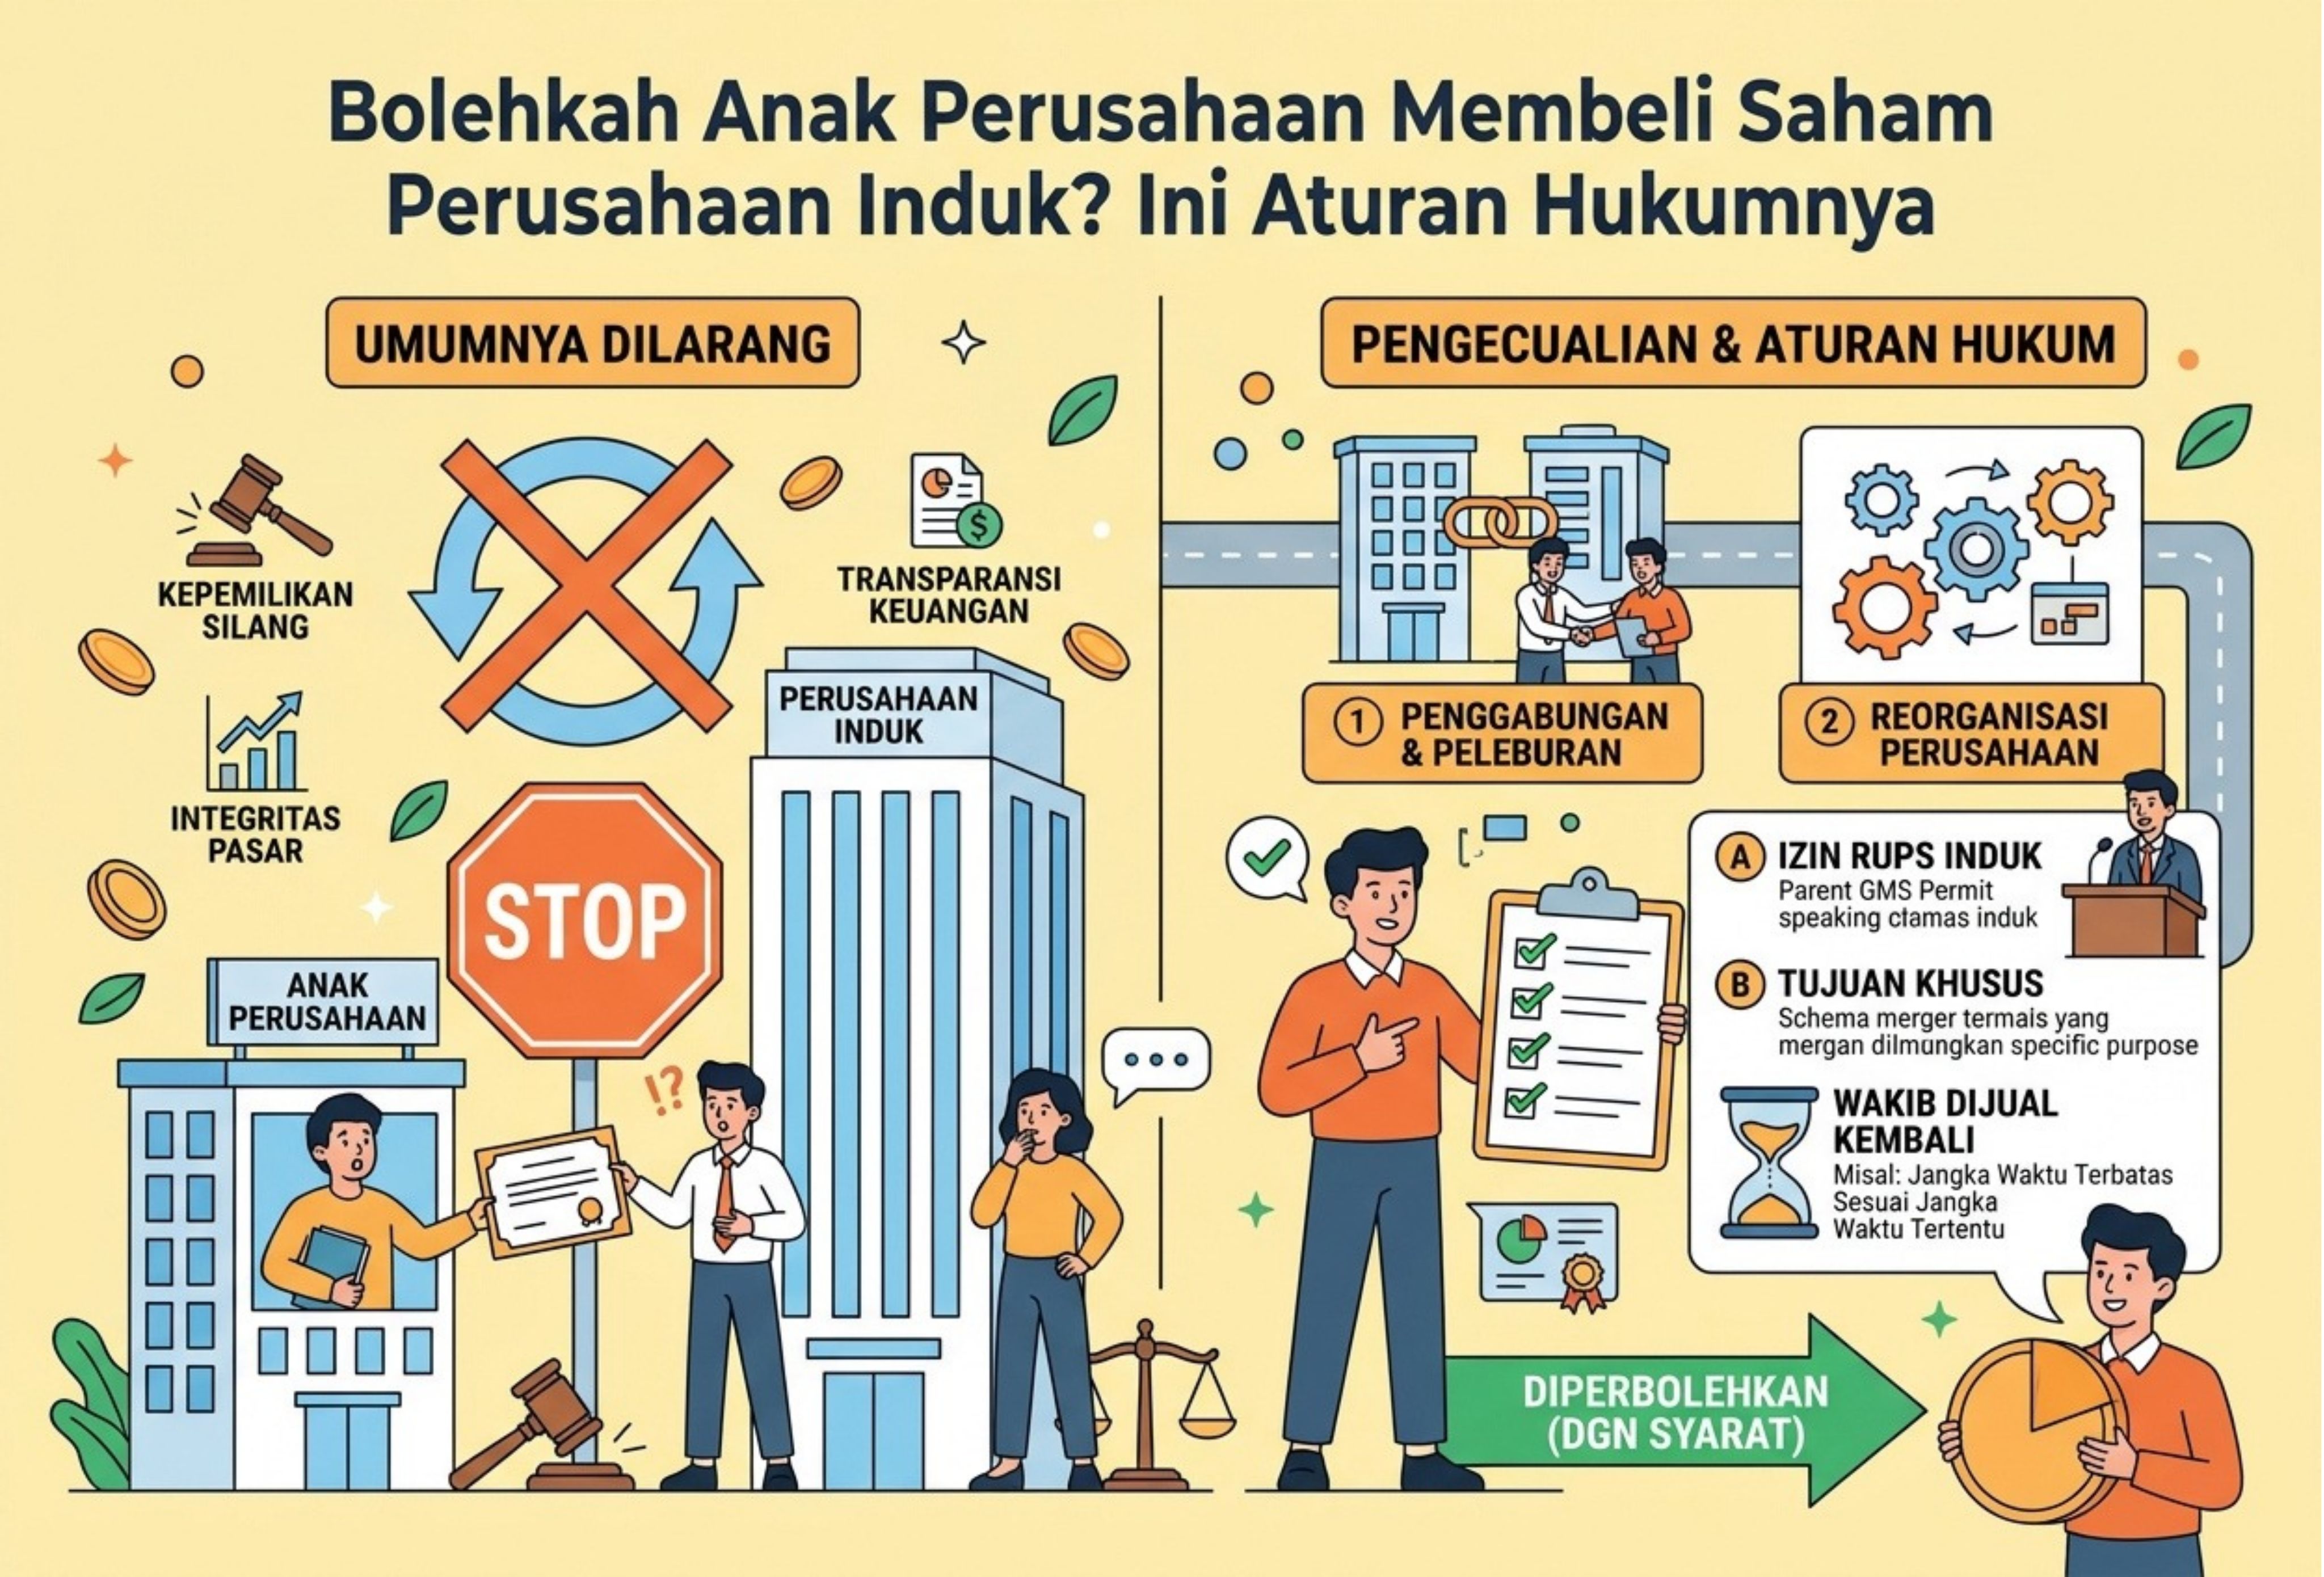
Secara umum, anak perusahaan dilarang membeli saham perusahaan induk apabila transaksi tersebut menimbulkan kepemilikan saham silang (cross holding) sebagaimana diatur dalam Pasal 36 ayat (1) Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas (UU PT). Ketentuan ini bertujuan menjaga integritas struktur permodalan perseroan dan mencegah saham perusahaan menjadi seolah-olah dimiliki oleh perusahaan itu sendiri melalui entitas lain yang berada dalam kendalinya.
Meski demikian, penerapan larangan tersebut perlu memperhatikan pengecualian yang diatur dalam undang-undang, termasuk perolehan saham karena peralihan berdasarkan hukum, hibah, atau hibah wasiat.
Dasar Hukum Larangan Anak Perusahaan Membeli Saham Induk
Ketentuan mengenai larangan kepemilikan saham silang terdapat dalam Pasal 36 ayat (1) UU PT. Secara garis besar, pasal tersebut melarang perseroan menerbitkan saham untuk dimiliki sendiri ataupun untuk dimiliki oleh perseroan lain yang sahamnya telah dimiliki, baik secara langsung maupun tidak langsung, oleh perseroan tersebut.
Dengan kata lain, larangan ini tidak hanya berlaku ketika perusahaan membeli sahamnya sendiri. Ketentuan tersebut juga mencakup hubungan kepemilikan silang antara dua perseroan.
Sebagai contoh, PT A merupakan perusahaan induk yang memiliki saham PT B sebagai anak perusahaan. Apabila PT B kemudian membeli saham yang diterbitkan PT A, terbentuk hubungan kepemilikan silang antara keduanya. Struktur tersebut pada prinsipnya termasuk dalam larangan Pasal 36 ayat (1) UU PT.
Ketentuan ini tetap perlu dibaca sesuai rumusan undang-undang dan keadaan konkret transaksi. Hubungan induk dan anak perusahaan saja tidak cukup untuk menilai semua bentuk transaksi saham; perlu diperiksa siapa yang menerbitkan saham, siapa yang memilikinya, serta bagaimana hubungan kepemilikan kedua perseroan tersebut.
Mengapa Kepemilikan Saham Silang Dilarang?
Larangan kepemilikan saham silang berkaitan erat dengan prinsip bahwa penerbitan saham merupakan salah satu cara perseroan menghimpun modal. Oleh karena itu, penyetoran atas saham pada dasarnya harus dilakukan oleh pihak lain yang mengambil bagian dalam modal perseroan.
Penjelasan Pasal 36 ayat (1) UU PT menegaskan bahwa larangan tersebut mencakup kepemilikan silang (cross holding), baik secara langsung maupun tidak langsung.
Ada beberapa alasan penting di balik pengaturan tersebut.
1. Menjaga integritas modal perseroan
Modal perusahaan seharusnya mencerminkan penyertaan yang dilakukan oleh pemegang saham. Jika suatu perseroan menerbitkan saham untuk dimiliki oleh perseroan lain yang sahamnya telah dimiliki oleh perseroan pertama, dapat muncul struktur kepemilikan yang membuat modal perusahaan seolah-olah berputar di dalam kelompok perusahaan yang sama.
Pembatasan ini membantu menjaga kejelasan sumber penyertaan modal dan struktur kepemilikan saham.
2. Mencegah manipulasi struktur kepemilikan
Kepemilikan silang dapat membuat hubungan kepemilikan dan pengendalian dalam suatu grup perusahaan menjadi lebih rumit. Tanpa pembatasan, struktur tersebut berpotensi mengaburkan pihak yang sesungguhnya memiliki kepentingan ekonomi atas saham atau mengendalikan perusahaan.
Larangan ini menjadi salah satu mekanisme untuk menjaga transparansi dan kepastian dalam hubungan kepemilikan antarperseroan.
3. Menjaga kepastian hukum bagi pemegang saham
Kejelasan struktur kepemilikan membantu pemegang saham dan pihak lain memahami posisi masing-masing dalam perseroan. Hal ini penting dalam pelaksanaan hak pemegang saham, pengambilan keputusan perusahaan, serta penilaian atas struktur permodalan perseroan.
Pengertian Cross Holding Langsung dan Tidak Langsung
Cross holding atau kepemilikan saham silang adalah kondisi ketika dua perseroan saling memiliki saham satu sama lain, baik secara langsung maupun melalui satu atau lebih perseroan perantara.
Berdasarkan Penjelasan Pasal 36 ayat (1) UU PT, terdapat dua bentuk kepemilikan silang.
1. Cross holding langsung
Kepemilikan silang langsung terjadi ketika Perseroan A memiliki saham Perseroan B dan, pada saat yang sama, Perseroan B memiliki saham Perseroan A tanpa melalui perseroan perantara.
Contohnya, PT A memiliki saham PT B, sedangkan PT B juga membeli saham PT A. Karena kedua perusahaan saling memiliki saham secara langsung, struktur tersebut merupakan kepemilikan silang langsung.
2. Cross holding tidak langsung
Kepemilikan silang tidak langsung terjadi ketika hubungan kepemilikan timbal balik melibatkan satu atau lebih perseroan perantara.
Misalnya, PT A memiliki saham PT B dan PT B memiliki saham PT C. Jika PT C kemudian memiliki saham PT A, struktur tersebut membentuk rangkaian kepemilikan yang dapat menimbulkan kepemilikan silang tidak langsung.
Untuk menentukan apakah suatu struktur benar-benar termasuk dalam larangan Pasal 36 ayat (1), keseluruhan hubungan kepemilikan harus diperiksa berdasarkan rumusan undang-undang, termasuk keberadaan perseroan perantara dan arah kepemilikan sahamnya.
Pengecualian atas Larangan Kepemilikan Saham Silang
Larangan kepemilikan saham silang tidak berlaku mutlak dalam setiap keadaan. Pasal 36 ayat (2) UU PT menetapkan pengecualian terhadap kepemilikan saham yang diperoleh berdasarkan peralihan karena hukum, hibah, atau hibah wasiat.
Pengecualian tersebut berkaitan dengan cara saham diperoleh. Dalam keadaan tersebut, kepemilikan saham tidak terjadi karena perseroan menerbitkan saham baru untuk dimiliki oleh dirinya sendiri atau perseroan lain dalam hubungan kepemilikan silang, melainkan karena peristiwa atau perbuatan hukum tertentu.
Namun, pengecualian tersebut tidak berarti perseroan dapat mempertahankan saham itu tanpa batas waktu.
Pasal 36 ayat (3) UU PT mewajibkan saham yang diperoleh berdasarkan ketentuan ayat (2) untuk dialihkan kepada pihak lain yang tidak dilarang memiliki saham dalam perseroan. Pengalihan tersebut harus dilakukan dalam jangka waktu satu tahun sejak tanggal perolehan.
Dengan demikian, apabila anak perusahaan memperoleh saham perusahaan induk melalui salah satu mekanisme yang dikecualikan oleh Pasal 36 ayat (2), ketentuan mengenai kewajiban pengalihan dalam Pasal 36 ayat (3) tetap harus diperhatikan.
Bagaimana Jika Perusahaan yang Terlibat Merupakan Perusahaan Efek?
UU PT juga mengatur keadaan khusus apabila perseroan lain yang dimaksud dalam Pasal 36 ayat (1) merupakan perusahaan efek.
Berdasarkan Pasal 36 ayat (4) UU PT, dalam kondisi tersebut berlaku ketentuan peraturan perundang-undangan di bidang pasar modal. Oleh karena itu, transaksi yang melibatkan perusahaan efek perlu ditelaah dengan memperhatikan aturan sektoral yang relevan, selain ketentuan umum dalam UU PT.
Ketentuan khusus ini menunjukkan bahwa analisis terhadap kepemilikan saham silang perlu mempertimbangkan jenis perusahaan dan peraturan yang berlaku terhadap kegiatan usahanya.
Contoh Kasus Anak Perusahaan Membeli Saham Induk
Untuk memahami penerapan ketentuan tersebut, perhatikan ilustrasi berikut.
PT Induk memiliki 80 persen saham PT Anak. Dalam keadaan ini, PT Anak merupakan anak perusahaan yang sahamnya mayoritas dimiliki PT Induk.
Selanjutnya, PT Anak berencana membeli saham yang diterbitkan PT Induk melalui transaksi pembelian biasa. Transaksi tersebut akan menyebabkan PT Anak memiliki saham PT Induk, sementara PT Induk telah memiliki saham PT Anak.
Struktur tersebut menimbulkan kepemilikan saham silang. Karena itu, transaksi pembelian saham PT Induk oleh PT Anak pada prinsipnya dilarang berdasarkan Pasal 36 ayat (1) UU PT.
Berbeda halnya apabila PT Anak memperoleh saham PT Induk karena peralihan berdasarkan hukum, hibah, atau hibah wasiat. Perolehan tersebut termasuk pengecualian yang disebut dalam Pasal 36 ayat (2), tetapi sahamnya tetap wajib dialihkan kepada pihak yang tidak dilarang memiliki saham dalam perseroan paling lambat satu tahun sejak tanggal perolehan, sesuai Pasal 36 ayat (3).
Ilustrasi ini menunjukkan bahwa penilaian hukum tidak hanya bergantung pada identitas perusahaan sebagai induk atau anak perusahaan, tetapi juga pada mekanisme perolehan saham dan struktur kepemilikan yang terbentuk.
Kesimpulan
Pada prinsipnya, anak perusahaan tidak diperbolehkan membeli saham perusahaan induk apabila transaksi tersebut menimbulkan kepemilikan saham silang yang dilarang berdasarkan Pasal 36 ayat (1) UU PT. Larangan ini berlaku terhadap kepemilikan silang langsung maupun tidak langsung dan bertujuan menjaga kepastian struktur kepemilikan serta integritas modal perseroan.
Meskipun demikian, Pasal 36 ayat (2) memberikan pengecualian untuk saham yang diperoleh melalui peralihan karena hukum, hibah, atau hibah wasiat. Saham yang diperoleh melalui cara tersebut wajib dialihkan kepada pihak yang tidak dilarang memilikinya dalam jangka waktu satu tahun, sebagaimana diatur dalam Pasal 36 ayat (3).
Dengan demikian, sebelum melakukan transaksi saham antara perusahaan induk dan anak perusahaan, penting untuk memeriksa struktur kepemilikan, mekanisme perolehan saham, dan ketentuan hukum yang berlaku. Untuk transaksi konkret, pemeriksaan dokumen perusahaan dan konsultasi dengan ahli hukum perseroan dapat membantu memastikan kepatuhan terhadap peraturan yang relevan.
Dasar Hukum
- Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas, khususnya Pasal 36.
- Undang-Undang Nomor 11 Tahun 2020 tentang Cipta Kerja, sebagai bagian dari riwayat perubahan ketentuan terkait.
- Peraturan Pemerintah Pengganti Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja.
- Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja Menjadi Undang-Undang.
Daftar Referensi
- Pemerintah Republik Indonesia. Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas. Database Peraturan Badan Pemeriksa Keuangan Republik Indonesia. https://peraturan.bpk.go.id/Details/39965/uu-no-40-tahun-2007
- Direktorat Jenderal Pajak. Undang-Undang Perseroan Terbatas, termasuk teks Pasal 36 dan penjelasannya. https://stats.pajak.go.id/id/peraturan/perseroan-terbatas-0
- Pangestu, M. Teguh, dan Nurul Aulia. “Hukum Perseroan Terbatas dan Perkembangannya di Indonesia.” Business Law Review, Vol. 3, No. 1, April 2017.
- Khairandy, Ridwan. Perseroan Terbatas: Doktrin, Peraturan-Peraturan Perundang-Undangan, dan Yurisprudensi. Edisi revisi, cetakan kedua. Yogyakarta: Total Media, 2009.
- Prasetya, Rudhi. Kedudukan Mandiri Perseroan Terbatas, sebagaimana dikutip dalam Ridwan Khairandy, Perseroan Terbatas: Doktrin, Peraturan-Peraturan Perundang-Undangan, dan Yurisprudensi, edisi revisi, cetakan kedua. Yogyakarta: Total Media, 2009, hlm. 81.
About the Author
Rangga Triatmaja
Author — STEKOM University
An active author focused on academic issues, educational technology, and human resource development in the campus environment.