Apa Itu Cashless Society dan Bagaimana Cara Menggunakannya dalam Kehidupan Sehari Hari?
Gusti Ayu Tita P
22 September 2026
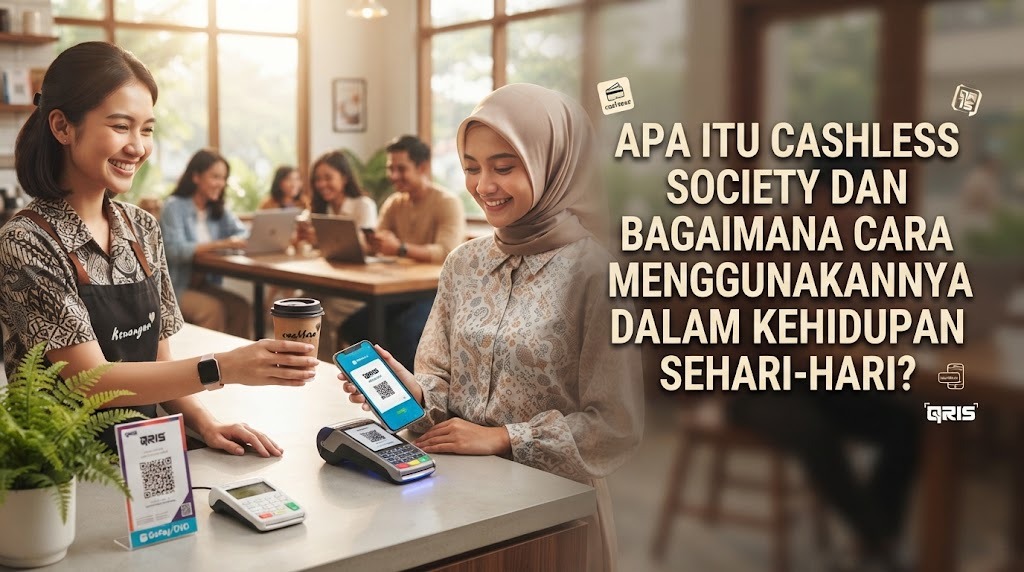
Cashless society adalah kondisi ketika masyarakat semakin sering melakukan transaksi tanpa menggunakan uang tunai. Pembayaran dilakukan menggunakan berbagai metode digital seperti dompet digital, kartu pembayaran, mobile banking, dan QR code. Perkembangan teknologi membuat transaksi non tunai semakin mudah digunakan dalam berbagai kegiatan sehari hari. Masyarakat dapat membayar makanan, transportasi, belanja, hingga berbagai kebutuhan lainnya secara digital. Karena itu, memahami cara menggunakan pembayaran non tunai menjadi bagian penting dari literasi keuangan digital.
MEMAHAMI KONSEP CASHLESS SOCIETY
Cashless society bukan berarti uang tunai benar benar tidak boleh digunakan, tetapi menggambarkan kondisi ketika transaksi non tunai lebih sering digunakan dalam kehidupan sehari hari. Sistem ini berkembang seiring meningkatnya penggunaan internet, smartphone, layanan perbankan digital, dan teknologi pembayaran. Transaksi dapat dilakukan tanpa perlu membawa banyak uang fisik. Proses pembayaran juga dapat berlangsung dengan cepat selama pengguna memiliki metode pembayaran yang tersedia. Perubahan tersebut membuat aktivitas ekonomi menjadi semakin terhubung dengan teknologi digital.
Dalam kehidupan sehari hari, penerapan cashless society dapat ditemukan di berbagai tempat. Pembayaran di toko, restoran, transportasi, tempat wisata, hingga layanan publik dapat menyediakan pilihan pembayaran digital. QR code dan mobile banking menjadi contoh metode yang banyak digunakan untuk melakukan transaksi. Meskipun praktis, pengguna tetap perlu memahami keamanan dan cara penggunaan setiap metode pembayaran. Dengan pemahaman yang baik, teknologi pembayaran dapat digunakan secara lebih aman dan bertanggung jawab.
MENGGUNAKAN DOMPET DIGITAL
Salah satu cara sederhana mengikuti perkembangan cashless society adalah menggunakan dompet digital. Pengguna dapat mengisi saldo melalui transfer bank, ATM, atau metode pengisian lain yang tersedia pada layanan tersebut. Setelah saldo tersedia, pengguna dapat melakukan pembayaran pada merchant yang mendukung metode tersebut. Beberapa dompet digital juga menyediakan fitur pembayaran tagihan dan berbagai transaksi lainnya. Kemudahan tersebut membuat dompet digital banyak digunakan untuk kebutuhan sehari hari.
Meskipun praktis, pengguna perlu memperhatikan keamanan akun. PIN, kata sandi, dan kode OTP tidak boleh diberikan kepada orang lain, termasuk kepada pihak yang mengaku sebagai petugas layanan. Pengguna juga sebaiknya memastikan nama penerima dan jumlah pembayaran sebelum transaksi dikonfirmasi. Hindari mengakses akun keuangan melalui perangkat atau jaringan yang tidak terpercaya. Kebiasaan tersebut dapat membantu mengurangi risiko penyalahgunaan akun.
MEMANFAATKAN MOBILE BANKING
Mobile banking memungkinkan pengguna melakukan berbagai transaksi melalui aplikasi bank pada smartphone. Pengguna dapat melakukan transfer, membayar tagihan, memeriksa saldo, dan melakukan pembayaran pada merchant tertentu. Layanan ini dapat mengurangi kebutuhan untuk membawa uang tunai dalam jumlah banyak. Transaksi juga dapat dilakukan dari berbagai tempat selama layanan dan koneksi tersedia. Karena itu, mobile banking menjadi salah satu bagian penting dari perkembangan transaksi digital.
Dalam menggunakannya, keamanan harus menjadi perhatian utama. Pengguna perlu membuat PIN atau kata sandi yang kuat dan tidak membagikan informasi keamanan kepada siapa pun. Aplikasi perbankan sebaiknya diunduh dari sumber resmi dan diperbarui secara berkala. Pengguna juga perlu berhati hati terhadap pesan atau tautan yang meminta informasi rekening. Dengan menjaga keamanan akun, manfaat mobile banking dapat diperoleh tanpa mengabaikan risiko digital.
MEMBAYAR DENGAN QR CODE
Pembayaran menggunakan QR code menjadi salah satu metode cashless yang mudah digunakan. Pengguna cukup membuka aplikasi pembayaran yang mendukung QR, kemudian memindai kode yang tersedia pada merchant. Setelah jumlah pembayaran dan informasi penerima diperiksa, transaksi dapat dikonfirmasi. Metode ini dapat digunakan untuk berbagai kebutuhan, mulai dari membeli makanan hingga membayar barang di toko. Pengguna tidak perlu menyiapkan uang kembalian seperti pada transaksi tunai.
Sebelum melakukan pembayaran, penting untuk memeriksa nama merchant dan nominal transaksi. Jangan langsung menyetujui pembayaran apabila informasi yang muncul tidak sesuai. Pengguna juga perlu berhati hati terhadap QR code yang ditempel pada tempat yang mencurigakan atau tidak jelas sumbernya. Menyimpan bukti transaksi dapat membantu apabila terjadi kesalahan atau diperlukan pengecekan. Kebiasaan sederhana tersebut dapat membuat transaksi QR menjadi lebih aman.
MENGGUNAKAN CASHLESS UNTUK KEBUTUHAN SEHARI HARI
Cashless dapat digunakan dalam berbagai aktivitas sehari hari, seperti membeli kebutuhan rumah, membayar makanan, menggunakan transportasi, dan membayar tagihan. Penggunaan pembayaran digital dapat membuat transaksi menjadi lebih praktis karena tidak perlu membawa uang tunai dalam jumlah banyak. Riwayat transaksi juga biasanya dapat dilihat kembali melalui aplikasi yang digunakan. Hal tersebut dapat membantu pengguna mengetahui ke mana uang mereka digunakan. Dengan demikian, transaksi digital dapat mendukung kemudahan dan pencatatan keuangan.
Namun, kemudahan pembayaran digital juga dapat membuat seseorang lebih mudah melakukan pembelian secara impulsif. Karena transaksi hanya membutuhkan beberapa langkah, pengguna perlu tetap mengatur pengeluaran dengan baik. Membuat anggaran dan mencatat pengeluaran dapat membantu menjaga kondisi keuangan. Pengguna juga sebaiknya membedakan kebutuhan dan keinginan sebelum melakukan pembayaran. Dengan kebiasaan tersebut, cashless dapat digunakan secara bijak tanpa mendorong pengeluaran berlebihan.
MENJAGA KEAMANAN TRANSAKSI DIGITAL
Keamanan menjadi hal penting dalam penggunaan sistem pembayaran non tunai. Pengguna perlu menjaga data pribadi dan informasi keuangan agar tidak dimanfaatkan oleh pihak yang tidak bertanggung jawab. Jangan membagikan OTP, PIN, password, atau kode keamanan kepada orang lain. Pengguna juga perlu mewaspadai penipuan yang mengatasnamakan bank, dompet digital, atau layanan pembayaran. Jika menerima permintaan yang mencurigakan, sebaiknya periksa melalui kanal resmi penyedia layanan.
Perangkat yang digunakan untuk transaksi juga perlu dilindungi. Gunakan kunci layar dan hindari memasang aplikasi dari sumber yang tidak terpercaya. Periksa notifikasi dan riwayat transaksi secara berkala agar aktivitas yang mencurigakan dapat segera diketahui. Jika menemukan transaksi yang tidak dikenali, segera hubungi penyedia layanan melalui kanal resmi. Langkah tersebut dapat membantu menjaga keamanan penggunaan pembayaran digital.
MEMAHAMI KELEBIHAN DAN RISIKO CASHLESS
Cashless society memiliki beberapa manfaat, terutama dalam hal kecepatan, kemudahan, dan pencatatan transaksi. Pengguna dapat melakukan pembayaran tanpa harus membawa banyak uang tunai. Riwayat pembayaran yang tersimpan secara digital juga dapat membantu dalam mengelola pengeluaran. Bagi pelaku usaha, transaksi digital dapat memberikan pilihan pembayaran yang lebih beragam bagi pelanggan. Hal tersebut membuat pembayaran non tunai semakin relevan dalam kehidupan modern.
Di sisi lain, sistem cashless juga memiliki risiko yang perlu diperhatikan. Gangguan jaringan, baterai perangkat habis, kesalahan transaksi, dan penipuan digital dapat menjadi kendala. Tidak semua orang juga memiliki akses atau kemampuan digital yang sama. Karena itu, literasi digital dan literasi keuangan diperlukan agar masyarakat dapat menggunakan layanan cashless secara aman. Memahami manfaat sekaligus risikonya membantu pengguna mengambil keputusan yang lebih bijak.
KESIMPULAN
Cashless society merupakan kondisi ketika penggunaan transaksi non tunai semakin umum dalam kehidupan masyarakat. Dompet digital, mobile banking, kartu pembayaran, dan QR code dapat digunakan untuk memenuhi berbagai kebutuhan sehari hari. Penggunaannya memberikan kemudahan dan kecepatan, tetapi tetap membutuhkan perhatian terhadap keamanan serta pengelolaan keuangan. Menjaga PIN, OTP, password, dan data pribadi merupakan langkah penting untuk mencegah penyalahgunaan. Dengan pemahaman yang baik, masyarakat dapat memanfaatkan teknologi pembayaran digital secara aman, praktis, dan bertanggung jawab.
About the Author
Gusti Ayu Tita P
Author — STEKOM University
An active author focused on academic issues, educational technology, and human resource development in the campus environment.