KUR Mandiri vs Pinjaman Biasa Mana yang Lebih Menguntungkan untuk UMKM
Gusti Ayu Tita P
21 Agustus 2026
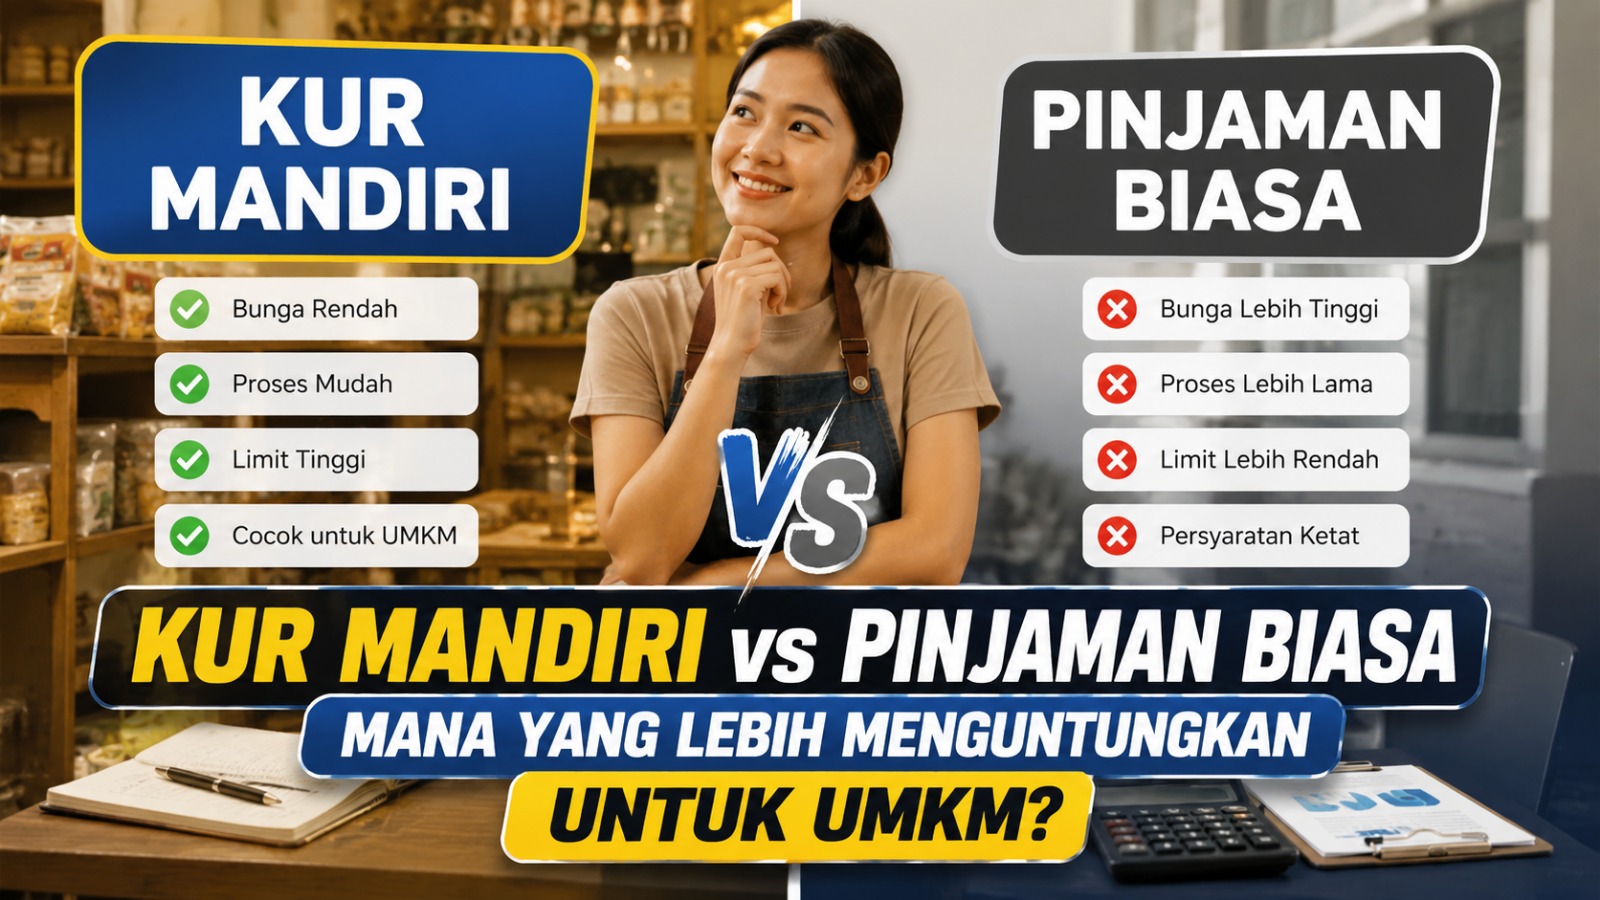
Pelaku UMKM sering membutuhkan tambahan modal untuk membeli bahan baku, menambah stok, membeli peralatan, atau memperluas usaha. Ketika dana pribadi belum mencukupi, pembiayaan dari bank dapat menjadi salah satu pilihan. Dua pilihan yang sering dibandingkan adalah KUR Mandiri dan pinjaman biasa. Keduanya sama sama memberikan dana kepada nasabah, tetapi memiliki tujuan, ketentuan, dan karakteristik yang berbeda.
Memilih pembiayaan tidak seharusnya hanya berdasarkan jumlah dana yang dapat diperoleh. Pelaku usaha perlu mempertimbangkan bunga, plafon, tenor, persyaratan, tujuan penggunaan dana, serta kemampuan membayar. Dengan memahami perbedaannya, pemilik usaha dapat menentukan pembiayaan yang lebih sesuai dengan kondisi bisnis. Keputusan yang tepat juga dapat membantu menjaga arus kas agar tetap sehat.
MENGENAL KUR MANDIRI DAN PINJAMAN BIASA
KUR Mandiri merupakan Kredit Usaha Rakyat yang ditujukan bagi pelaku usaha produktif dan layak sesuai ketentuan program KUR. Pembiayaan dapat digunakan untuk kebutuhan modal kerja maupun investasi usaha. Bank Mandiri menyediakan beberapa kategori KUR dengan ketentuan yang berbeda berdasarkan jenis pembiayaan. Program ini secara khusus diarahkan untuk memperluas akses pembiayaan bagi sektor UMKM.
Sementara itu, pinjaman biasa atau kredit komersial mempunyai karakteristik yang berbeda dan tidak secara khusus menggunakan skema subsidi KUR. Produk kredit komersial dapat memiliki persyaratan, suku bunga, plafon, serta jangka waktu yang disesuaikan dengan kebijakan bank dan profil debitur. Karena tujuan dan karakteristiknya berbeda, pelaku usaha perlu membandingkan produk berdasarkan kebutuhan nyata. Jangan menganggap salah satu pembiayaan selalu lebih baik untuk semua jenis usaha.
PERBEDAAN DARI SISI BUNGA
Salah satu alasan KUR Mandiri banyak dipertimbangkan UMKM adalah adanya ketentuan suku bunga KUR yang ditetapkan dalam program pemerintah. Besaran bunga dapat berbeda berdasarkan jenis KUR dan kondisi penerima. Pada ketentuan tertentu, KUR Super Mikro memiliki bunga mulai dari 3 persen efektif per tahun, sedangkan kategori lain memiliki ketentuan bunga berbeda. Calon debitur tetap perlu memeriksa tingkat bunga terbaru sebelum mengajukan.
Pinjaman komersial biasanya menggunakan skema bunga sesuai produk yang dipilih dan kebijakan bank. Karena itu, biaya pembiayaan dapat berbeda dari KUR. Bunga yang lebih rendah dapat membuat beban pembayaran lebih ringan, tetapi calon debitur tetap perlu memperhatikan tenor dan biaya lainnya. Jangan membandingkan hanya berdasarkan persentase bunga tanpa menghitung total kewajiban.
PERBEDAAN DARI SISI PLAFON
Jumlah pembiayaan menjadi pertimbangan penting bagi pemilik usaha. KUR Mandiri memiliki kategori dengan batas plafon yang berbeda, mulai dari pembiayaan skala kecil hingga KUR Kecil yang dapat mencapai Rp500 juta sesuai ketentuan yang berlaku. Namun, batas tersebut bukan berarti seluruh calon debitur otomatis mendapatkan plafon maksimal. Bank tetap melakukan analisis terhadap kebutuhan dan kemampuan pembayaran.
Pinjaman komersial dapat mempunyai pilihan plafon yang lebih beragam tergantung produk kredit yang digunakan. Hal tersebut dapat menjadi pertimbangan bagi bisnis yang membutuhkan dana di luar ketentuan plafon KUR. Namun, plafon yang besar juga berarti potensi kewajiban yang lebih besar. Jumlah pinjaman sebaiknya disesuaikan dengan kemampuan arus kas usaha, bukan sekadar mengejar dana maksimal.
PERBEDAAN DARI SISI TUJUAN PENGGUNAAN
KUR dirancang untuk mendukung kegiatan usaha produktif. Dana dapat digunakan untuk kebutuhan modal kerja atau investasi sesuai ketentuan kategori KUR. Contohnya adalah membeli bahan baku, menambah stok, meningkatkan kapasitas produksi, atau membeli peralatan usaha. Tujuan penggunaan dana harus sesuai dengan ketentuan pembiayaan yang dipilih.
Pinjaman biasa dapat mempunyai tujuan penggunaan yang lebih beragam tergantung produk yang ditawarkan bank. Namun, setiap kredit tetap memiliki aturan mengenai penggunaan dana dan kewajiban pembayaran. Pelaku usaha harus membaca perjanjian sebelum menggunakan dana. Jangan menganggap dana pinjaman bebas digunakan untuk semua kebutuhan tanpa memperhatikan ketentuan produk.
PERBEDAAN DARI SISI PERSYARATAN
Untuk memperoleh KUR, calon debitur harus memenuhi persyaratan KUR Mandiri sesuai kategori yang dipilih. Pada KUR Mikro dan KUR Kecil, usaha pada umumnya telah berjalan minimal enam bulan. Pemohon juga perlu menyiapkan NIK, identitas diri, serta legalitas usaha seperti NIB atau surat keterangan usaha sesuai ketentuan. Untuk pengajuan dengan nilai tertentu, NPWP juga dapat dipersyaratkan.
Pinjaman komersial mempunyai persyaratan yang ditentukan berdasarkan jenis produk dan kebijakan bank. Bank dapat mempertimbangkan kondisi keuangan, profil risiko, kemampuan membayar, serta dokumen pendukung calon debitur. Persyaratan KUR dan pinjaman komersial tidak selalu sama, sehingga pemilik usaha harus membandingkan secara langsung. Kelengkapan dokumen juga tidak otomatis menjamin pembiayaan akan disetujui.
PERBEDAAN DARI SISI AGUNAN
Ketentuan mengenai agunan KUR dapat berbeda berdasarkan jenis dan jumlah pembiayaan. Pada KUR tertentu, terdapat ketentuan bahwa agunan tambahan tidak dipersyaratkan sesuai batas pembiayaan dan kebijakan yang berlaku. Hal ini dapat menjadi salah satu pertimbangan bagi pelaku UMKM yang belum mempunyai aset besar untuk dijadikan jaminan.
Pada pinjaman komersial, kebutuhan agunan dapat bergantung pada jenis produk dan hasil analisis bank. Beberapa produk mungkin membutuhkan jaminan tertentu, sedangkan produk lainnya dapat mempunyai skema berbeda. Karena itu, pemilik usaha perlu menanyakan secara jelas mengenai jaminan dan biaya pembiayaan sebelum menandatangani perjanjian. Jangan hanya melihat jumlah pinjaman tanpa memahami seluruh kewajiban.
MANA YANG LEBIH MENGUNTUNGKAN UNTUK UMKM
Jika usaha memenuhi persyaratan KUR dan membutuhkan pembiayaan untuk kegiatan produktif, KUR Mandiri dapat menjadi pilihan yang menarik. Ketentuan bunga KUR yang disubsidi pemerintah dapat memberikan keuntungan dari sisi biaya pembiayaan dibandingkan kredit komersial tertentu. Selain itu, program KUR memang diarahkan untuk mendukung akses pembiayaan bagi UMKM. Namun, keputusan tetap harus disesuaikan dengan kebutuhan dan kondisi bisnis.
Pinjaman biasa dapat menjadi alternatif apabila kebutuhan usaha tidak sesuai dengan karakteristik KUR atau calon debitur membutuhkan fasilitas kredit dengan struktur yang berbeda. Usaha dengan kebutuhan pembiayaan lebih besar dari batas KUR juga mungkin perlu mempertimbangkan produk komersial. Tidak ada pembiayaan yang paling menguntungkan untuk semua usaha. Pilihan terbaik adalah pembiayaan yang sesuai kebutuhan dan kemampuan membayar.
HITUNG TOTAL BIAYA SEBELUM MEMILIH
Sebelum memilih pembiayaan, jangan hanya membandingkan suku bunga. Perhatikan juga jumlah pinjaman, tenor, angsuran, biaya administrasi, biaya provisi jika ada, serta biaya lain yang tercantum dalam perjanjian. Dengan melihat keseluruhan biaya, pemilik usaha dapat memperoleh gambaran yang lebih jelas mengenai beban pembiayaan.
Buat simulasi sederhana berdasarkan kondisi keuangan bisnis. Hitung berapa pemasukan yang tersedia setelah dikurangi biaya produksi dan operasional. Kemudian bandingkan dengan angsuran yang harus dibayar. Pembiayaan yang sehat adalah pembiayaan yang cicilannya masih dapat ditanggung arus kas usaha tanpa menghambat kegiatan operasional.
JANGAN MEMILIH HANYA KARENA BUNGANYA RENDAH
Bunga rendah memang dapat menjadi keuntungan, tetapi bukan satu satunya faktor yang harus diperhatikan. Pemilik usaha juga perlu melihat apakah jumlah pembiayaan cukup untuk memenuhi kebutuhan. Jika modal terlalu kecil, usaha mungkin tetap membutuhkan sumber dana lain. Sebaliknya, pinjaman terlalu besar dapat meningkatkan risiko pembayaran.
Pertimbangkan pula tenor dan pola pembayaran. Cicilan yang terlalu besar dapat menekan arus kas bulanan, sementara tenor yang terlalu panjang membuat kewajiban berlangsung lebih lama. Pilihan harus dibuat berdasarkan kemampuan bisnis. Jangan mengambil keputusan hanya karena melihat iklan atau penawaran pembiayaan.
KUR MANDIRI ATAU PINJAMAN BIASA
Secara sederhana, KUR Mandiri lebih cocok dipertimbangkan oleh UMKM yang memenuhi persyaratan dan membutuhkan pembiayaan produktif dengan skema KUR. Program ini memiliki ketentuan khusus mengenai bunga, plafon, dan penerima. Sementara itu, pinjaman biasa dapat dipertimbangkan ketika kebutuhan bisnis tidak sesuai dengan ketentuan KUR atau membutuhkan fasilitas kredit lain.
Pelaku usaha sebaiknya membuat perbandingan sebelum mengambil keputusan. Hitung kebutuhan dana, perkiraan angsuran, total biaya, dan kemampuan membayar. Jangan mengambil pinjaman hanya karena prosesnya terlihat mudah atau jumlah dananya besar. Keputusan pembiayaan harus didasarkan pada kemampuan usaha untuk menghasilkan arus kas yang cukup.
KESIMPULAN
KUR Mandiri vs pinjaman biasa memiliki kelebihan dan karakteristik masing masing. KUR dirancang untuk mendukung pelaku usaha produktif dengan ketentuan khusus dari program Kredit Usaha Rakyat. Sementara itu, pinjaman komersial dapat memberikan alternatif pembiayaan dengan karakteristik yang lebih beragam. Mana yang lebih menguntungkan bergantung pada kebutuhan, kondisi usaha, dan kemampuan pembayaran masing masing pelaku UMKM.
Sebelum mengajukan pembiayaan, bandingkan bunga, plafon, tenor, persyaratan, agunan, biaya, dan penggunaan dana secara menyeluruh. Pastikan cicilan tidak mengganggu kebutuhan operasional dan arus kas usaha. Jika memenuhi persyaratan KUR, program tersebut dapat menjadi salah satu pilihan untuk memperoleh modal usaha. Namun, selalu periksa ketentuan terbaru Bank Mandiri dan pahami seluruh isi perjanjian sebelum mengambil keputusan.
About the Author
Gusti Ayu Tita P
Author — STEKOM University
An active author focused on academic issues, educational technology, and human resource development in the campus environment.